
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
Gewerbe & Selbstständige · Köln
Elektronik & Maschinen
Für Betriebe mit vielen Maschinen gehört die Maschinenbruchversicherung zu den definitiv empfohlenen Versicherungen.
— Was das in Köln bedeutet
In Köln hängt vieles an kleinen Einheiten: Agentur, Praxis, Handwerk, Gastronomie, dazu viele Ein- und Zwei-Personen-Betriebe, die aus einer Wohnung heraus gewachsen sind. Genau dort verschiebt sich die Absicherung schleichend — der Betrieb wächst, die Verträge bleiben, wie sie beim Start abgeschlossen wurden. Wir schauen deshalb zuerst auf den heutigen Betrieb und erst danach in die Police.
Das Wichtigste in Kürze
- Bei älteren Maschinen macht das den entscheidenden Unterschied, ob nach einem Schaden weitergearbeitet werden kann.
- Maschinenbruchversicherung für fahrbare Maschinen Baumaschinen sind auf der Baustelle den unterschiedlichsten Gefahren ausgesetzt.
- Für Betriebe mit vielen Maschinen gehört die Maschinenbruchversicherung zu den definitiv empfohlenen Versicherungen.
Im Schadenfall und beim Vertrag3 Abschnitte
Schadensbeispiel für eine
Maschinenbruchversicherung für stationäre Maschinen
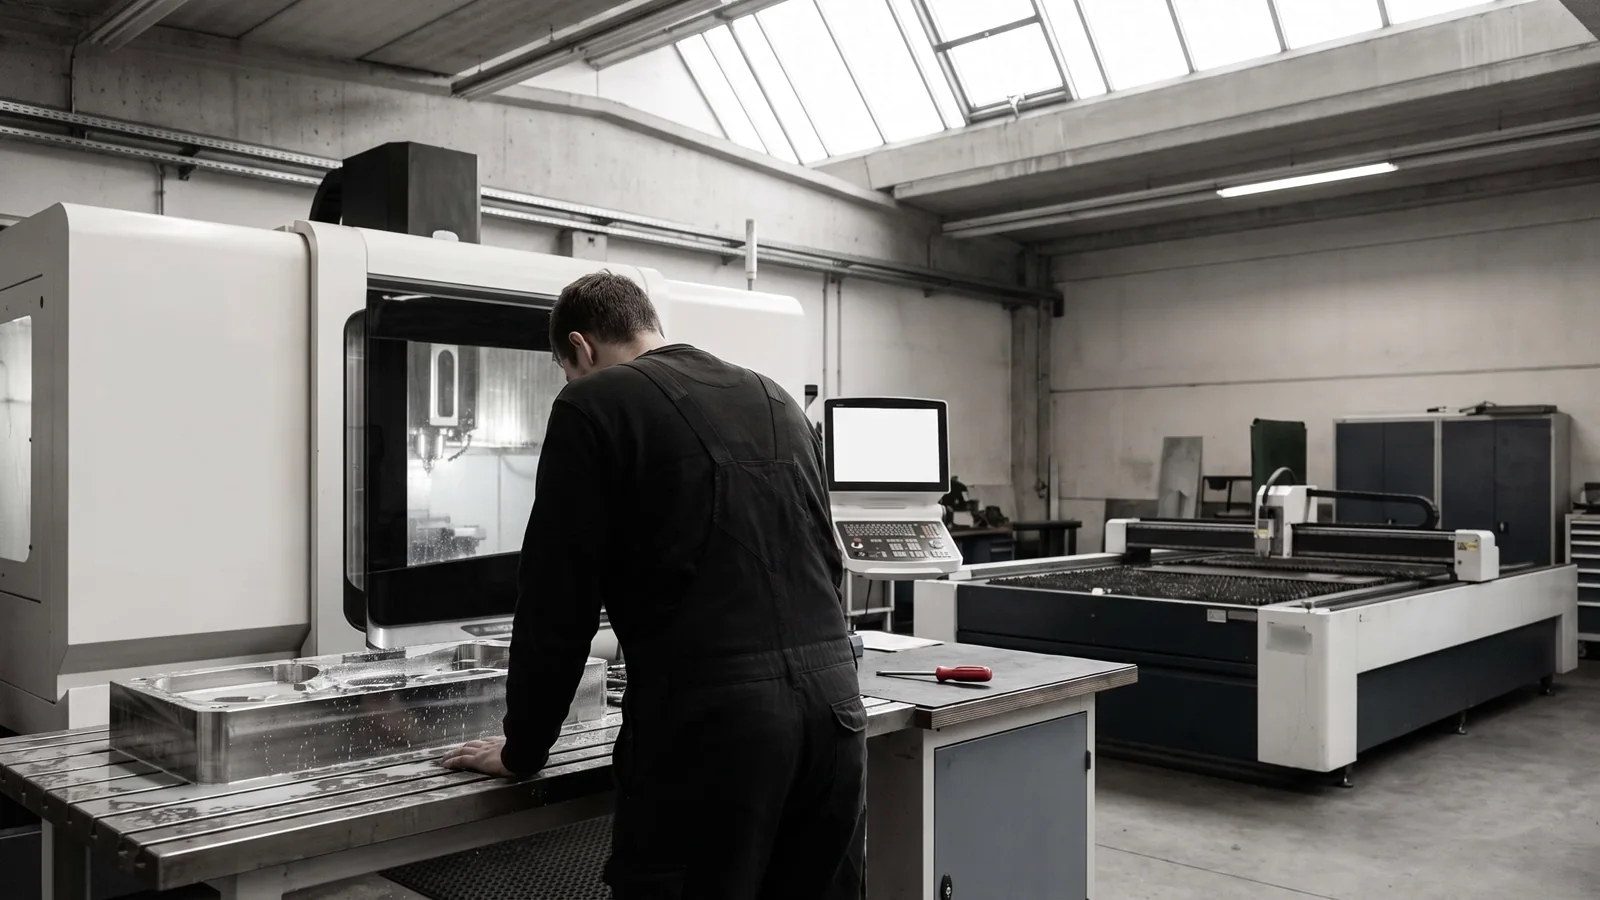
- Ein Mitarbeiter spannt ein Werkstück in ein CNC-Bearbeitungszentrum ein. Vor dem Start der Maschine wählt er jedoch das falsche Bearbeitungsprogramm aus. Hierdurch fährt der Fräskopf direkt in die Spannplatte ein und reißt hierdurch ab. Zusätzlich wird die Abdeckung der Maschine beschädigt. Die Versicherung begleicht den Schaden in Höhe von 50.000 Euro. 5.000 Euro entfallen alleine auf die De- und Remontage der Maschine
Schadensbeispiele für eine Maschinenbruchversicherung
Maschinenbruchversicherung für fahrbare Maschinen
- Über Nacht wird im Innenraum eines auf der Baustelle abgestellten Baggers durch unbekannte Täter ein Feuer gelegt. Der Bagger brennt komplett aus. Die Versicherung entschädigt den Zeitwert von 50.000 Euro.
Maschinenbruchversicherung für fahrbare Maschinen
✓
Teil-, Kasko- oder Vollschutz möglich
✓
Vollschutz= Allgefahren-DeckungVersicherungsschutz gegen nahezu alle unvorhersehbaren Gefahren
✓
Versicherungsschutz während des Einsatzes auf der Baustelle, bei Landtransporten, Verladevorgängen oder in den Betriebsstätten
Leistung, Bedingungen und Alltag3 Abschnitte
Individueller Vergleich & unabhängige Beratung
Maschinenbruchversicherung für stationäre Maschinen
✓
Allgefahren-DeckungVersicherungsschutz gegen nahezu alle unvorhersehbaren Gefahren
✓
Maschinen bis zu einem Alter von 10 Jahren
✓
Einschluss einer Leasing-/Finanzierungs-Differenzdeckung (GAP-Deckung) möglich
Allgemeine Informationen
Maschinenbruchversicherung für stationäre Maschinen Für Unternehmen, die stationäre Maschinen einsetzen ist eine Maschinenversicherung unabdingbar. Fällt in einem produzierenden und weiterverarbeitenden Gewerbe eine Maschine aus (z.B. eine Werkzeug-, Druck- oder Schneidemaschine), kann das weitreichende Folgen haben. Eine Maschinenversicherung übernimmt im Schadenfall die notwenigen Reparaturkosten und in bestimmten Fällen bei einem Totalschaden auch den Neuwert.
Allgemeine Informationen
Maschinenbruchversicherung für fahrbare Maschinen Baumaschinen sind auf der Baustelle den unterschiedlichsten Gefahren ausgesetzt. Damit keine finanziellen Engpässe durch teure Reparaturen oder Neuanschaffungen entstehen, ist eine Maschinenversicherung unerlässlich.
Bevor es ins Detail geht: Erzählen Sie uns kurz, wie Ihr Betrieb aufgestellt ist — wir sagen Ihnen, was zählt.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Elektronische Anlagen und GeräteServer, Netzwerk, Medizintechnik, Kassen, Steuerungen.
- Allgefahren-DeckungBedienfehler, Kurzschluss, Überspannung, Diebstahl, Wasser.
- Daten und SoftwareWiederherstellung nach versichertem Schaden, wenn eingeschlossen.
- MehrkostenErsatzgeräte und Ausweichlösungen während der Reparatur.
⚠ Nicht automatisch dabei
- Verschleiß und Alterungnormale Abnutzung ist kein Schaden.
- Software-Fehler ohne Hardwareschadendafür ist die Cyberversicherung da.
- Geräte im Fahrzeug bei Nachtje nach Tarif ausgeschlossen.
- Fehlende Gerätelistewas nicht aufgeführt ist, ist nicht versichert.
Sinnvoll, wenn der Betrieb an Technik hängt, die teuer und schnell ersetzt werden muss.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Elektronik & Maschinen — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Elektronik & Maschinen im Detail.
Was die Elektronik- und Maschinenversicherung leistet
Anders als die Betriebsinhaltsversicherung, die nur benannte Gefahren wie Feuer oder Einbruch abdeckt, arbeitet die Elektronik- und Maschinenversicherung als Allgefahrendeckung: Versichert ist grundsätzlich jede unvorhergesehene Beschädigung, sofern sie nicht ausdrücklich ausgeschlossen ist.
Damit sind auch Bedienfehler, Kurzschluss, Überspannung, Wasser und Sabotage gedeckt — genau die Ursachen, die in der Praxis am häufigsten vorkommen und in Standardverträgen fehlen.
Was besonders zu regeln ist
✓
Mehrkosten für Eilfracht, Überstunden und Provisorien nach einem Ausfall.
✓
Datenwiederherstellung und Kosten für Ersatzsoftware.
✓
Mobil eingesetzte Geräte auf Baustellen und im Außendienst.
✓
Wartungsverträgesie sind meist Voraussetzung für den Schutz.
✓
Vermögensfolgeschäden durch einen Maschinenausfall (Betriebsunterbrechung).
Wichtig ist außerdem die Frage, ob zum Neuwert oder Zeitwert entschädigt wird. Bei älteren Maschinen macht das den entscheidenden Unterschied, ob nach einem Schaden weitergearbeitet werden kann.
Wann sich die Deckung besonders lohnt
Je stärker ein Betrieb von einzelnen Geräten abhängt, desto wichtiger wird die Allgefahrendeckung. Bei einer CNC-Maschine, einem medizinischen Gerät oder der zentralen Serverinfrastruktur entscheidet nicht der Wiederbeschaffungswert über den Schaden, sondern die Zeit bis zum Ersatz.
Deshalb gehören Mehrkostenpositionen dazu: Eilfracht, Expressreparatur, Leihgeräte und Überstunden. Sie kosten wenig Beitrag und entscheiden im Ernstfall darüber, wie schnell wieder gearbeitet werden kann.
Software, Daten und Wartung
Reine Datenverluste sind in der klassischen Elektronikversicherung nur eingeschränkt gedeckt — meist nur, wenn sie Folge eines versicherten Sachschadens sind. Für Schäden durch Angriffe oder Bedienfehler ohne Sachschaden ist die Cyberversicherung zuständig.
Viele Verträge setzen einen bestehenden Wartungsvertrag voraus. Fehlt er, kann der Versicherer die Leistung kürzen. Das gehört vor Abschluss geklärt, besonders bei älteren Anlagen, für die es keine Wartung mehr gibt.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Was gedeckt ist und wo die Grenzen liegen
4 Abschnitte
Neuwert, Zeitwert und die Alterswertgrenze
Wie in der Inhaltsversicherung gilt: Entschädigt wird zum Neuwert, solange der Zeitwert nicht unter einen im Vertrag genannten Anteil des Neuwerts gesunken ist. Bei Maschinen und Elektronik wird diese Grenze schneller erreicht als bei Einrichtung, weil die technische Wertminderung höher ist.
Für ältere Anlagen sind deshalb zwei Fragen zu klären: Bis zu welchem Alter wird zum Neuwert entschädigt, und was passiert, wenn eine baugleiche Maschine gar nicht mehr erhältlich ist? Manche Verträge stellen dann auf das nächstvergleichbare aktuelle Modell ab, andere auf den Zeitwert. Der Unterschied entscheidet, ob nach einem Totalschaden weitergearbeitet werden kann.
Bei Teilschäden gilt in der Regel: Ersetzt werden die Reparaturkosten einschließlich Demontage, Montage und Fracht — begrenzt auf den Betrag, der bei einem Totalschaden zu zahlen wäre. Eilzuschläge und Überstunden sind nur mit vereinbarter Mehrkostenposition gedeckt, und genau diese Position entscheidet darüber, wie schnell die Anlage wieder läuft.
Ältere Anlagen und die Grenze der Versicherbarkeit
Für Maschinen jenseits einer bestimmten Nutzungsdauer wird der Schutz enger. Versicherer begrenzen dann auf den Zeitwert, verlangen höhere Selbstbehalte oder lehnen einzelne Anlagen ab. Wer das früh weiß, kann planen statt reagieren.
✓
Alter und Wartungsstand der Anlagen einmal erfassendie Grundlage jeder Verhandlung.
✓
Verfügbarkeit von Ersatzteilen prüfenOhne Teile ist der Reparaturschutz wertlos.
✓
Auslaufende Herstellerunterstützung ist ein Warnsignal für Versicherbarkeit und Betrieb zugleich.
✓
Ersatzinvestitionen zeitlich planen, statt sie durch einen Schaden erzwingen zu lassen.
✓
Reservemaschinen und Ausweichfertigung senken das Risiko wirksamer als jede Deckungserhöhung.
✓
Bei Sonderanfertigungen Konstruktionsunterlagen sichernsie verkürzen den Nachbau erheblich.
Der Unterschied zur benannten Gefahr
Die Inhaltsversicherung listet die versicherten Ursachen auf; die Elektronik- und Maschinenversicherung geht den umgekehrten Weg. Versichert ist jede unvorhergesehene Beschädigung, sofern sie nicht ausdrücklich ausgeschlossen ist. Damit fällt genau das hinein, was im Alltag passiert und in der benannten Deckung fehlt.
✓
Bedienungsfehler, Ungeschicklichkeit und Fahrlässigkeit von Beschäftigten.
✓
Kurzschluss, Überstrom und Überspannung, auch ohne Blitzschlag.
✓
Konstruktions-, Material- und Ausführungsfehler, soweit die Gewährleistung des Herstellers nicht mehr greift.
✓
Wasser, Feuchtigkeit und Frostunabhängig davon, ob eine Leitung im Sinne der Inhaltsdeckung betroffen war.
✓
Sabotage, Vandalismus und Vorsatz Dritter.
✓
Versagen von Mess-, Regel- und Sicherheitseinrichtungen sowie Über- und Unterdruck.
Die Kehrseite der Allgefahrendeckung ist die Beweislast: Der Versicherer muss zeigen, dass ein Ausschluss greift, nicht der Betrieb, dass eine benannte Gefahr vorlag. Das verkürzt die Regulierung erheblich.
Schnittstellen zu anderen Verträgen
✓
Zur Inhaltsversicherung: Feuer, Einbruch, Leitungswasser und Sturm sind dort abgedecktDoppelversicherung ist zu vermeiden.
✓
Zur CyberversicherungAngriffe, Verschlüsselung und Datenverlust ohne physischen Schaden.
✓
Zur BetriebsunterbrechungDer Sachvertrag verlangt eine benannte Gefahr; der reine Maschinenausfall ist nur über die Maschinen-Betriebsunterbrechung gedeckt.
✓
Zur Gebäudeversicherung: Fest eingebaute technische Gebäudeausrüstung kann dort versichert seindie Zuordnung gehört geklärt.
✓
Zur MontageversicherungWährend Aufbau und Inbetriebnahme einer neuen Anlage gilt sie, nicht die Maschinenversicherung.
✓
Zur Garantie des HerstellersSie geht vor; die Versicherung greift, wo die Garantie endet oder nicht einschlägig ist.
Was der Betrieb dafür tun muss
4 Abschnitte
Obliegenheiten: Wartung ist Vertragsgrundlage
✓
Wartungsvertrag oder gleichwertige InstandhaltungBei vielen Anlagen ist er ausdrückliche Voraussetzung des Versicherungsschutzes.
✓
Wartungs- und Prüfintervalle des Herstellers einhalten und die Nachweise aufbewahren.
✓
Bedienung nur durch eingewiesenes Personal; Einweisungen dokumentieren.
✓
Aufstellungsort beachtenGeräte in Untergeschossen und in Feuchträumen unterliegen häufig zusätzlichen Auflagen.
✓
Datensicherung regelmäßig durchführen, wenn Datenwiederherstellung mitversichert ist.
✓
Störungen und Auffälligkeiten nicht weiterlaufen lassenWer trotz Warnmeldung produziert, riskiert den Schutz.
Wann sich eine Allgefahrendeckung lohnt
Die Elektronik- und Maschinenversicherung ist keine Ergänzung für alle, sondern für Betriebe mit einer bestimmten Abhängigkeit: Wenn der Ausfall eines einzelnen Geräts die Arbeit stoppt, ist sie sinnvoll. Wenn sich Geräte kurzfristig ersetzen oder umgehen lassen, ist sie verzichtbar.
✓
Produktion mit Einzelmaschinenkeine Redundanz, lange Lieferzeiten, individuelle Konfiguration.
✓
Praxen und Laborezugelassene Geräte, die nicht kurzfristig zu beschaffen sind.
✓
Betriebe mit eigener Serverinfrastruktur, an der die gesamte Auftragsabwicklung hängt.
✓
Mobil eingesetzte Messtechnik und Vermessungsgeräte im Außendienst.
✓
Gastronomie und LebensmittelhandelKühl- und Klimatechnik, deren Ausfall unmittelbar Warenverlust bedeutet.
✓
Betriebe mit älterem Maschinenpark, deren Anlagen in der Inhaltsversicherung nur noch zum Zeitwert ersetzt würden.
Was ausgeschlossen bleibt
✓
Verschleiß, Alterung, Korrosion und betriebsbedingte Abnutzungder wichtigste Ausschluss und die häufigste Streitfrage.
✓
Verschleißteile, die planmäßig zu wechseln sindWerkzeuge, Riemen, Filter, Batterien.
✓
Mängel, für die der Hersteller oder Lieferant im Rahmen von Gewährleistung oder Wartungsvertrag einzustehen hat.
✓
Schäden, die bei Abschluss bereits vorhanden waren oder bekannt sein mussten.
✓
Reine Datenverluste ohne zugehörigen Sachschadendafür ist die Cyberversicherung zuständig.
✓
Folgeschäden aus dem Ausfall, soweit keine Betriebsunterbrechung für Maschinen vereinbart ist.
Die Abgrenzung zwischen Verschleiß und plötzlichem Schaden entscheidet in der Praxis die meisten Fälle. Ein regelmäßig gewartetes und dokumentiertes Gerät steht dabei deutlich besser da, weil sich zeigen lässt, dass der Schaden nicht die Folge unterlassener Instandhaltung war.
Montage, Inbetriebnahme und Probebetrieb
Eine neue Anlage ist in der Phase zwischen Anlieferung und Abnahme besonders gefährdet — und in dieser Phase greift die Maschinenversicherung noch nicht. Zuständig ist die Montageversicherung: Sie deckt Transport zur Baustelle, Aufstellung, Montage, Probelauf und Inbetriebnahme.
Der Übergang zwischen beiden Verträgen ist der kritische Punkt. Er hängt nicht am Kalender, sondern an der Abnahme oder am Ende des vereinbarten Probebetriebs. Verzögert sich die Abnahme, weil noch Mängel offen sind, läuft die Anlage womöglich bereits produktiv, ohne dass einer der beiden Verträge sie erfasst.
✓
Beginn und Ende der Montagedeckung schriftlich festlegen, nicht mündlich annehmen.
✓
Probebetrieb ausdrücklich einschließener ist die schadenträchtigste Phase.
✓
Klären, wer versichertLieferant, Errichter oder Betreiber; Mehrfachdeckung vermeiden, Lücken erst recht.
✓
Bestehende Anlagen in der Umgebung mitversichern, wenn bei der Montage an laufender Technik gearbeitet wird.
✓
Verspätete Abnahme anzeigen und den Übergang schriftlich verschieben.
✓
Nach der Abnahme die neue Anlage in die Maschinenversicherung aufnehmender Übergang erfolgt nicht automatisch.
Im Schadenfall und beim Vertrag
3 Abschnitte
Nach einem Maschinen- oder Elektronikschaden
✓
Anlage abschalten und nicht weiterbetreibenWeiterbetrieb vergrößert den Schaden und gefährdet die Leistung.
✓
Zustand dokumentieren, Fehlermeldungen und Betriebsdaten sichern, bevor Speicher überschrieben werden.
✓
Reparatur erst nach Abstimmung beauftragen, außer bei einfachen Maßnahmen zur Schadenminderung.
✓
Wartungsnachweise und Einweisungsprotokolle bereitlegensie werden fast immer angefordert.
✓
Bei langer Lieferzeit sofort Ersatz- oder Leihgerät prüfen; Mehrkosten sind häufig gedeckt und verkürzen den Ausfall.
✓
Betriebsunterbrechung parallel melden, wenn der Ausfall die Produktion trifft.
Typische Fehler
✓
Der Wartungsvertrag ist ausgelaufen, der Versicherungsschutz setzt ihn aber voraus.
✓
Mobil eingesetzte Geräte sind nicht eingeschlossen, obwohl sie täglich auf Baustellen sind.
✓
Die Mehrkostenposition fehltder Schaden ist gedeckt, die Wartezeit auf das Ersatzteil aber nicht abgefedert.
✓
Neue Anlagen werden nicht nachgemeldet, weil der Vertrag pauschal wirkt.
✓
Software und Datenwiederherstellung werden als mitversichert angenommen, ohne vereinbart zu sein.
✓
Für die zentrale Anlage besteht keine Betriebsunterbrechungsdeckung, obwohl sie den gesamten Betrieb trägt.
Was vor dem Abschluss zu klären ist
Die Elektronik- und Maschinenversicherung ist eine der wenigen Sparten, in denen sich der Nutzen vorab durchrechnen lässt. Sechs Fragen führen zu einer belastbaren Entscheidung.
✓
Welche Anlage stoppt den Betrieb, wenn sie ausfälltund wie lange dauert ihre Wiederbeschaffung?
✓
Gibt es Ersatz im Markt, oder ist die Anlage individuell konfiguriert?
✓
Wird zum Neuwert oder zum Zeitwert entschädigt, und ab welchem Alter kippt das?
✓
Ist ein Wartungsvertrag vorhanden, und deckt er die Anlagen ab, die der Versicherer voraussetzt?
✓
Sind Mehrkosten für Eilfracht, Expressreparatur und Leihgeräte eingeschlossen und ausreichend bemessen?
✓
Braucht es zusätzlich eine Betriebsunterbrechung für Maschinen, weil der Ausfall teurer ist als die Reparatur?
Typische Schadenfälle
- Ein Bedienfehler beschädigt eine Steuerung.
- Nach Überspannung fällt die zentrale Anlage aus.
- Wasser dringt in ein Gerät ein, das im Untergeschoss stand.
- Ein mobiles Messgerät wird auf der Baustelle beschädigt.
Woran die Deckung im Schadenfall scheitert
Nicht der Beitrag entscheidet, sondern die Bedingungen. Diese Gründe tauchen in der Praxis immer wieder auf:
- Es bestand nur eine Deckung für benannte Gefahren, nicht für alle Gefahren.
- Der vorausgesetzte Wartungsvertrag fehlte oder war ausgelaufen.
- Mobil eingesetzte Geräte waren nicht mitversichert.
- Entschädigt wurde zum Zeitwert, weil die Anlage bereits stark abgeschrieben war.
Noch tiefer im Detail. Für dieses Thema führt unsere Gewerbe-Spezialeinheit B Insurance eine ausführliche Fachseite: Elektronik- und Maschinenversicherung — mit Schadenbeispielen, Ausschlüssen und Prüfpunkten im Volltext. Die Beratung selbst läuft weiter über uns, direkt vor Ort.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Was kostet die Gewerbeberatung?
Für Ihren Betrieb entstehen keine zusätzlichen Kosten. Wir werden über die Courtage vergütet, die im Versicherungsbeitrag ohnehin einkalkuliert ist. Ein Honorar vereinbaren wir nur ausdrücklich und schriftlich — das ist die Ausnahme.
Wodurch unterscheidet sich das von der Betriebsinhaltsversicherung?
Der Betriebsinhalt deckt benannte Gefahren wie Feuer oder Einbruch. Die Elektronikversicherung arbeitet als Allgefahrendeckung und umfasst auch Bedienfehler, Kurzschluss und Feuchtigkeit.
Brauchen wir einen Wartungsvertrag?
Viele Tarife setzen ihn voraus. Fehlt er, kann der Versicherer die Leistung kürzen — das gehört vor Abschluss geklärt, besonders bei älteren Anlagen.
Müssen wir unsere bestehenden Verträge kündigen?
Nein. Vieles ist solide und bleibt einfach. Gewechselt wird da, wo Ihr Betrieb einen erkennbaren Vorteil hat — und nie, bevor der neue Schutz wirklich steht.
Kommen Sie auch zu uns in den Betrieb?
Ja. Meist geht es online per Video am schnellsten; wenn es sinnvoll ist, sich Räume, Lager oder Abläufe selbst anzusehen, kommen wir zu Ihnen in den Betrieb. Was besser passt, entscheiden Sie — fachlich macht es keinen Unterschied.
— UND JETZT?
Elektronik & Maschinen: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis