
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
Gewerbe & Selbstständige · Köln
Ärzte, Praxen & Heilberufe
Berufshaftpflicht, Praxisinhalt, Cyber und Vorsorge für Ärzte, Zahnärzte und Therapeuten in Köln: unabhängig verglichen, auf die Praxis zugeschnitten.
— Was das in Köln bedeutet
Kölner Betriebe sind selten reine Lehrbuchfälle: Die Agentur hat ein Lager im Keller, der Handwerksbetrieb arbeitet auch mal auf Denkmalschutz-Baustellen, die Praxis teilt sich Räume. Für den Schutz zählt deshalb weniger die Branchenschublade als die Frage, welche Tätigkeiten tatsächlich im Vertrag stehen — und welche eben nicht.
Was der Betrieb dafür tun muss6 Abschnitte
Berufshaftpflichtversicherung Ärzte – Pflicht und Schutz zugleich
Versicherung Arzt: Warum dies so wichtig ist und wir die richtigen für Sie sind
Die Berufshaftpflichtversicherung ist für Ärztinnen und Ärzte unverzichtbar. Sie schützt vor den finanziellen Folgen, wenn durch eine berufliche Handlung ein Schaden entsteht – etwa durch Diagnosefehler, Behandlungsfehler oder unterlassene Aufklärung.
Was ist versichert?
✓
Personenschäden (z. B. bei Patientinnen und Patienten)
✓
Sachschäden (z. B. an medizinischem Equipment)
✓
Vermögensschäden (z. B. Verdienstausfall nach Behandlungsfehler)
✓
Kosten für Anwälte, Gutachter und Gerichtsverfahren
✓
Chirurgen, Orthopäden, Gynäkologenhöheres Risiko, höhere Deckungssummen erforderlich
✓
Psychotherapeuten, Allgemeinmedizinergeringere Prämien
✓
Zahnärzte in Kölnspezielle Tarife für zahnärztliche Eingriffe und Implantologie
Jetzt Haftpflichtschutz für Ihre Praxis in Köln & Umgebung prüfen lassen
Versicherung Arztpraxis – Schutz für Ihre medizinische Infrastruktur
Die Praxisversicherung schützt Ihre Praxisräume, Einrichtung und Technik vor Schäden durch Feuer, Leitungswasser, Einbruchdiebstahl, Vandalismus oder Betriebsunterbrechung.
Was ist versichert?
✓
Inventar (z. B. Behandlungsstühle, Ultraschallgeräte)
✓
Elektronik (z. B. Praxissoftware, Server)
✓
Betriebsunterbrechung (z. B. nach Wasserschaden)
✓
Glasbruch, Elementarschäden, Einbruch
Spezialtarife
✓
Zahnarztpraxen in LeverkusenAbsicherung teurer CAD/CAM-Technik
✓
Radiologen in KölnSchutz für bildgebende Großgeräte
✓
Labore in Bergisch GladbachVersicherung empfindlicher Messtechnik
Rechtsschutzversicherung Ärzte – Wenn es juristisch wird
Ärztinnen und Ärzte sind zunehmend rechtlichen Risiken ausgesetzt – sei es durch Patientenklagen, Abrechnungsprüfungen, Streit mit Vermietern oder arbeitsrechtliche Konflikte.
Was ist versichert?
✓
Berufsrechtsschutz (z. B. bei Auseinandersetzungen mit KVen)
✓
Strafrechtsschutz (z. B. bei Vorwürfen wegen Behandlungsfehlern)
✓
Vertragsrechtsschutz (z. B. bei Streit mit Lieferanten)
✓
Mietrechtsschutz (z. B. bei Praxisräumen in Köln oder Frechen)
Berufsunfähigkeitsversicherung Ärzte – Schutz bei gesundheitlicher Einschränkung
Die Tätigkeit als Arzt ist körperlich und psychisch fordernd. Eine Berufsunfähigkeitsversicherung schützt Ihre Existenz, wenn Sie Ihren Beruf aus gesundheitlichen Gründen nicht mehr ausüben können.
Was ist versichert?
✓
Monatliche Rente bei Berufsunfähigkeit
✓
Leistungen ab 50 % Einschränkung
✓
OptionalBeitragsbefreiung, Nachversicherungsgarantien
✓
Operativ tätige Ärzte in Kölnhöheres Risiko, spezielle Klauseln
✓
Psychische Erkrankungenhäufige Ursache bei Allgemeinmedizinern
✓
Zahnärzte in FrechenBU-Schutz bei Einschränkungen der Feinmotorik
Versicherung Arzt: Unterschiede nach Fachrichtungen – worauf es ankommt
🦷 Zahnärzte
✓
Hohe Investitionen in Technik und Einrichtung
✓
Spezielle Haftpflichttarife für chirurgische Eingriffe
✓
Praxisversicherung mit Fokus auf CAD/CAM, Röntgen, Laser
🦴 Orthopäden
✓
Hohes Risiko bei invasiven Eingriffen
✓
BU-Versicherung mit Fokus auf körperliche Belastung
✓
Rechtsschutz bei Streit mit Berufsgenossenschaften
👩⚕️ Gynäkologen
✓
Erhöhtes Haftungsrisiko bei Geburtshilfe
✓
Spezielle Tarife mit hohen Deckungssummen
✓
Rechtsschutz bei Auseinandersetzungen mit Patientinnen
🧠 Radiologen
✓
Teure Gerätehohe Anforderungen an Praxisversicherung
✓
Cyberversicherung bei digitaler Bildverarbeitung
✓
BU-Schutz bei technikbedingten Ausfällen
🩺 Allgemeinmediziner
✓
Breites Tätigkeitsspektrumvielseitiger Versicherungsschutz
✓
Günstigere Haftpflichtprämien
✓
Fokus auf Altersvorsorge und Rechtsschutz
Versicherung Arzt: Vorteile auf einen Blick
✓
Maßgeschneiderter Schutz für Ärztinnen & Ärzte
✓
Regionale Beratung in Köln & Umgebung
✓
Ausschreibung bei mehreren Versicherern
✓
Unterstützung bei Gesundheitsprüfung & Antragstellung
✓
Persönliche Beratung & Nachbetreuung
✓
DSGVO-konforme Datenverarbeitung
✓
Erfahrung mit verschiedenen Fachrichtungen & Praxisformen
Was es kostet und wie sich der Beitrag entwickelt5 Abschnitte
Rentenversicherung für Ärzte – heute schon an morgen denken
Als Arzt oder Ärztin sind Sie in der Regel Mitglied im Versorgungswerk. Dennoch ist eine zusätzliche private Altersvorsorge sinnvoll, um den Lebensstandard im Alter zu sichern.
Möglichkeiten
✓
Basisrente (Rürup) mit Steuervorteilen
✓
Private Rentenversicherung (klassisch oder fondsgebunden)
✓
ETF-Sparpläne
✓
Immobilieninvestments
Regressversicherung für Ärzte – Schutz vor finanziellen Risiken durch KV‑Regresse
Regressforderungen der Kassenärztlichen Vereinigungen können schnell fünf- oder sechsstellige Beträge erreichen. Die Regressversicherung – auch Ärzteregressversicherung genannt – schützt niedergelassene und angestellte Ärzte zuverlässig vor den finanziellen Folgen unwirtschaftlicher Verordnungen oder Abrechnungsprüfungen. Sie ist damit ein unverzichtbarer Baustein für jede ärztliche Tätigkeit.
Mehr erfahren über die Regressversicherung für Ärzte
Krankenversicherung für Ärzte - gesetzlich oder privat?
Je nach Beschäftigungsform und Einkommen können Ärztinnen und Ärzte zwischen gesetzlicher und privater Krankenversicherung wählen.
✓
Pflicht für angestellte Ärzte unterhalb der Versicherungspflichtgrenze
✓
Beitrag abhängig vom Einkommen
✓
Familienversicherung möglich
✓
Für Selbstständige und Gutverdienende
✓
Beitrag abhängig von Alter und Gesundheitszustand
✓
Höhere Leistungen (z. B. Chefarztbehandlung, Einzelzimmer)
Versicherung Arzt: Weitere sinnvolle Versicherungen
✓
UnfallversicherungSchutz bei Freizeit- und Wegeunfällen
✓
DiensthaftpflichtFür angestellte Ärzte im öffentlichen Dienst
✓
CyberversicherungSchutz bei Datenverlust und Hackerangriffen
✓
Praxis-AusfallversicherungBei Krankheit oder Quarantäne
Versicherung Arzt: Der Beratungsprozess – Schritt für Schritt
Unsere Beratung ist speziell auf Ärztinnen und Ärzte in Köln und Umgebung ausgerichtet. Wir arbeiten unabhängig, transparent und persönlich – damit Sie die besten Entscheidungen treffen können.
So läuft die Beratung ab:
✓
Erstkontakt & Terminvereinbarung
✓
Bedarfsanalyse & Zieldefinition
✓
Vertragsprüfung & Risikoeinschätzung
✓
Ausschreibung bei Versicherern
✓
Angebotsauswertung & Besprechung
✓
Antragstellung & Nachbetreuung
Jetzt Termin vereinbaren – persönlich in Köln, Frechen, Leverkusen, Hürth, Pulheim oder Bergisch Gladbach
Bevor es ins Detail geht: Erzählen Sie uns kurz, wie Ihr Betrieb aufgestellt ist — wir sagen Ihnen, was zählt.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- BerufshaftpflichtBehandlungsfehler, Aufklärungsfehler, Personenschäden.
- PraxisinhaltGeräte, Einrichtung, Medikamentenlager gegen Feuer, Wasser, Einbruch.
- PraxisausfallUmsatz und Fixkosten bei Krankheit oder Sachschaden.
- Rechtsschutz für HeilberufeStrafverteidigung bei Fahrlässigkeitsvorwürfen, Abrechnungsstreit.
⚠ Nicht automatisch dabei
- Vorsätzliche Verstöße gegen Berufsrecht.
- Vermögensschäden aus Abrechnungnur mit Vermögensschadenhaftpflicht.
- Regress durch Kostenträgerje nach Tarif begrenzt.
- Cyberrisiken der PraxisPatientendaten brauchen die Cyberversicherung.
Berufshaftpflicht ist für Heilberufe Pflicht — die Summe muss zur Zahl der Behandlungen und zum Risiko passen.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Ärzte, Praxen & Heilberufe — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Ärzte, Praxen & Heilberufe im Detail.
Berufshaftpflicht für Heilberufe
Ärztinnen, Zahnärzte, Therapeuten und Pflegedienste haften für Behandlungsfehler persönlich. Die Berufshaftpflicht deckt Personen- und Vermögensschäden aus der beruflichen Tätigkeit ab und übernimmt die Abwehr unbegründeter Vorwürfe — letzteres ist bei Behandlungsvorwürfen besonders wichtig.
Der Versicherungsschutz muss die tatsächlich ausgeübten Leistungen umfassen. Neue Behandlungsmethoden, Geräte oder Zusatzangebote gehören dem Versicherer gemeldet, bevor sie angeboten werden.
Praxis und Praxisausfall
Neben der Haftung stehen die Sachwerte: Geräte, Instrumente und EDV mit Patientendaten. Für Praxen kommt die Frage des Ausfalls hinzu — steht die Praxis still, entfallen die Einnahmen, während Personal- und Mietkosten weiterlaufen.
Eine Praxisausfallversicherung greift bei Krankheit der Behandelnden oder nach Sachschäden. Wichtig sind die Karenzzeit, die Haftzeit und die Frage, welche Erkrankungen mitversichert sind.
PRAXISTYPEN
Fünf Praxisformen, fünf verschiedene Haftungslagen
- ZahnarztpraxisEigenlabor, Behandlungseinheit und Material — hier hängt der teure Teil an der Technik und am Zahnersatz, nicht an der Beratung.
- HausarztpraxisHausbesuche, Delegation an die MFA und der Regress der Kasse: Die Risiken liegen überwiegend außerhalb des Behandlungszimmers.
- FacharztpraxisEingriffe und Bildgebung heben die nötige Summe deutlich — und mit ihnen die Anforderungen an Aufklärung und Dokumentation.
- MVZ und BerufsausübungsgemeinschaftAndere Mindestsumme, zweite Haftungsebene: Neben den Behandelnden haftet die Gesellschaft selbst.
- Kleine Klinik und TagesklinikStationäre Aufnahme, Nachtdienst und Gebäude — ab hier ist es kein Praxisrisiko mehr, sondern ein Betrieb rund um die Uhr.
Zum Blättern wischen oder quer scrollen.
Die Praxisart entscheidet, nicht der Titel
„Heilberufe“ ist eine Sammelbezeichnung für sehr verschiedene Betriebe. Eine Zahnarztpraxis mit eigenem Labor stellt etwas her. Eine Hausarztpraxis arbeitet zu einem erheblichen Teil außerhalb der eigenen Räume. Ein medizinisches Versorgungszentrum ist eine Gesellschaft mit angestellten Ärztinnen und Ärzten und einer Geschäftsführung, die persönlich haftet. Das sind drei verschiedene Versicherungsfälle, und sie brauchen drei verschiedene Verträge.
Was alle gemeinsam haben, ist die Ausgangslage: Der Behandlungsvertrag nach § 630a BGB, die Aufklärungspflicht nach § 630e und die Dokumentationspflicht nach § 630f. Und die unangenehmste Vorschrift für die Verteidigung: Nach § 630h Abs. 5 BGB wird bei einem groben Behandlungsfehler vermutet, dass er für den Schaden ursächlich war — die Beweislast dreht sich um.
Die Berufshaftpflicht ist deshalb kein Formalvertrag. Berufsrechtlich verlangt § 21 der Musterberufsordnung eine hinreichende Deckung; für die vertragsärztliche Versorgung schreibt § 95e SGB V eine Mindestsumme von drei Millionen Euro je Versicherungsfall vor, und die Jahresleistung darf nicht auf weniger als das Zweifache begrenzt werden.
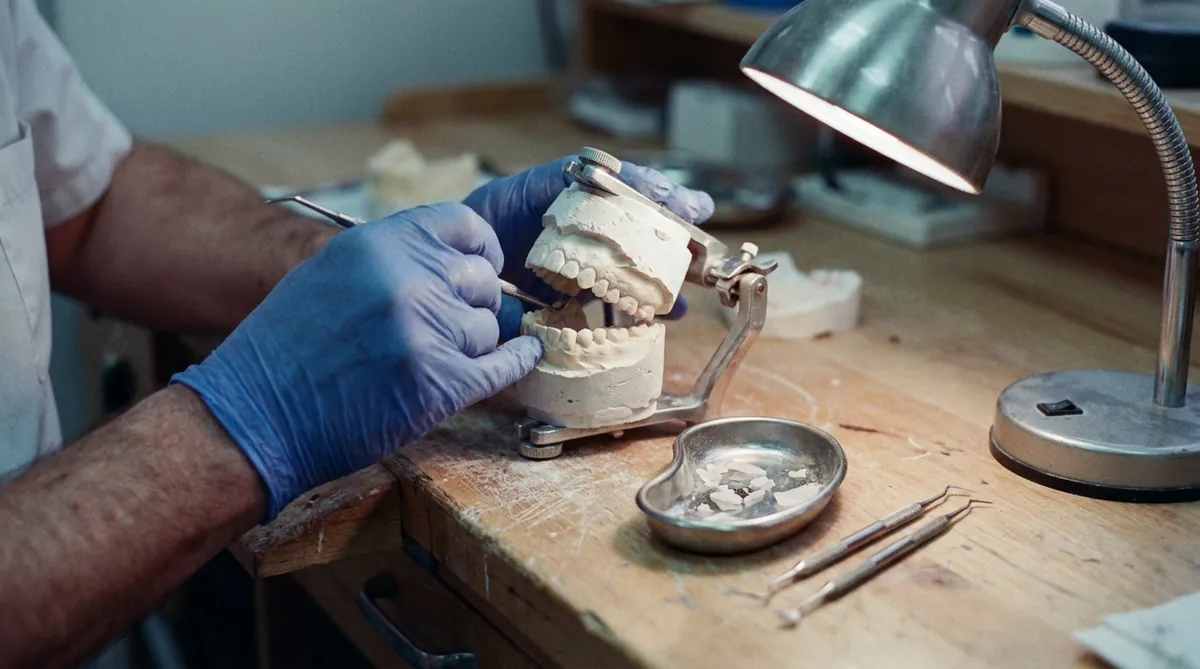
Zahnarztpraxis: Eigenlabor, Geräte und die gemeldete Tätigkeit
Die Zahnarztpraxis ist unter den Heilberufen die Praxis mit dem höchsten Sachwert je Quadratmeter — und die einzige, die regelmäßig selbst etwas herstellt. Beides hat Folgen für den Versicherungsschutz, und beides wird häufig übersehen.
✓
Eigenlabor: Selbst gefertigter Zahnersatz ist ein Produkt. Neben der Berufshaftpflicht braucht es dafür den Produkthaftungsteil samt Aus- und Einbaukostendie Neuanfertigung nach einem Fehler ist der Regelfall, nicht die Ausnahme.
✓
Implantologie, Chirurgie, Kieferorthopädie, Sedierung: Jede dieser Tätigkeiten gehört ausdrücklich in die Betriebsbeschreibung. Was nicht gemeldet ist, ist im Zweifel nicht gedecktund zwar genau der Eingriff, aus dem der Vorwurf kommt.
✓
Behandlungseinheiten, DVT, digitale Abformung und CAD/CAM-Fräsen sind Elektronik, keine Einrichtung.Die Inhaltsversicherung kennt benannte Gefahren; Bedienfehler, Kurzschluss und Feuchtigkeit deckt erst die Elektronikversicherung als Allgefahrendeckung.
✓
Hygiene und Aufbereitung von Medizinprodukten sind Obliegenheit, nicht Empfehlung.Der Nachweis der Validierung gehört in die Akte, bevor eine Begehung danach fragt.
✓
PraxisausfallDie Fixkosten laufen je Behandlungsstuhl weiter. Die Haftzeit sollte zur realistischen Wiederbeschaffungszeit der Technik passen, nicht zur kürzesten wählbaren.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Was gedeckt ist und wo die Grenzen liegen
4 Abschnitte
Facharztpraxis: Eingriffe, Bildgebung und die Summe dahinter
Je invasiver die Tätigkeit, desto höher der mögliche Personenschaden — und Personenschäden in der Medizin sind die Schäden, die über Jahrzehnte laufen. Die gesetzliche Mindestsumme von drei Millionen Euro ist für eine operativ tätige Praxis eine Untergrenze, keine Bemessung.
✓
Ambulantes OperierenDer Eingriff, die Anästhesie und die Nachsorge müssen als Tätigkeit erfasst sein. Arbeitet ein Anästhesist auf eigene Rechnung mit, ist zu klären, wessen Vertrag im Schadenfall greift und ob wechselseitig Regress genommen wird.
✓
Belegarzttätigkeit im Krankenhaus ist eine eigene Tätigkeit mit eigener Haftungsverteilung zwischen Arzt und Klinikträgersie fällt nicht automatisch unter die Praxisdeckung.
✓
MRT, CT und Röntgen sind hohe Einzelwerte mit langer Wiederbeschaffungszeit; hinzu kommen Strahlenschutz und die Pflichten aus der Medizinprodukte-Betreiberverordnung.
✓
Praxisausfall trifft eine Terminpraxis härter als eine offene Sprechstunde: Der ausgefallene Tag lässt sich nicht nachholen, die Wartezeit für den nächsten Termin verlängert sich um Wochen.
✓
Aufklärung und Dokumentation sind bei planbaren Eingriffen der häufigste Streitpunkt.§ 630e BGB verlangt die Aufklärung rechtzeitig und mündlich; ein unterschriebener Bogen allein ersetzt sie nicht.
MVZ und Berufsausübungsgemeinschaft: andere Mindestsumme, zweite Haftung
Sobald mehrere Ärztinnen und Ärzte unter einem Träger arbeiten, ändern sich zwei Dinge grundlegend — und beide stehen in keinem Praxisvertrag von der Stange.
Erstens die Summe: § 95e SGB V nennt für medizinische Versorgungszentren, Berufsausübungsgemeinschaften und ermächtigte Ärzte fünf Millionen Euro je Versicherungsfall und fünfzehn Millionen Euro als Jahresleistung — nicht die drei Millionen der Einzelpraxis. Wer ein MVZ mit dem Vertrag der früheren Einzelpraxis weiterführt, unterschreitet die gesetzliche Vorgabe.
Zweitens die Organhaftung: Ist der Träger eine GmbH, haftet die Geschäftsführung persönlich für Pflichtverletzungen gegenüber der eigenen Gesellschaft, gegenüber Sozialversicherungsträgern und gegenüber dem Finanzamt. Das ist kein Behandlungsfehler und damit kein Fall der Berufshaftpflicht — dafür ist die D&O-Versicherung da.
✓
Angestellte Ärztinnen und Ärzte: dem Umfang nach mitversichert, mit den Tätigkeiten, die sie tatsächlich ausübennicht mit denen des Gründungsfachgebiets.
✓
Mehrere Standorte und Fachrichtungen gehören einzeln in die Betriebsbeschreibung; ein zugekaufter Sitz ist eine Vertragsänderung, kein Verwaltungsakt.
✓
Ein zentrales Praxisverwaltungssystem mit vielen Nutzern ist das lohnendste Ziel im Haus.Cyber mit Betriebsunterbrechung und der Datenschutzteil gehören hier zur Grundausstattung, nicht zur Kür.
✓
Vertrauensschaden: Ein MVZ führt Abrechnungen und Konten. Vorsatz ist in jeder Haftpflicht ausgeschlossendafür gibt es die Vertrauensschadenversicherung.
✓
Firmenrechtsschutz mit ArbeitsrechtsschutzMit angestellten Ärzten und MFA wird das Arbeitsrecht zum häufigsten Konfliktfeld.
Wer welchen Schutz braucht — nach Rolle, nicht nach Titel
In Heilberufen entscheidet die Rolle über den notwendigen Versicherungsschutz. Angestellte, selbstständig Tätige, Praxisinhaber und Gesellschafter einer Berufsausübungsgemeinschaft haften unterschiedlich, und die Verträge müssen das abbilden.
✓
Angestellte Behandelnde: grundsätzlich über den Träger mitversichertder Umfang gehört trotzdem geprüft, besonders bei Nebentätigkeiten.
✓
Praxisinhaberhaften für eigene Behandlung und für das gesamte Personal, einschließlich der medizinischen Fachangestellten.
✓
BerufsausübungsgemeinschaftenGesellschafter haften häufig gesamtschuldnerisch für Behandlungsfehler der Partner.
✓
Vertretungen und HonorarkräfteSie brauchen eigenen Schutz, der Einsatz gehört gemeldet.
✓
Pflegedienste und TherapiepraxenHaftung für Personal im häuslichen Umfeld der Patienten, mit eigenen Risiken.
✓
Nebentätigkeiten wie Gutachten, Lehre oder Notdienstenicht automatisch von der Hauptdeckung erfasst.
Was die Berufshaftpflicht abdeckt und wo ihre Grenzen liegen
Versichert sind Personen-, Sach- und Vermögensschäden aus der beruflichen Tätigkeit — einschließlich Schmerzensgeld und der Regressforderungen von Krankenkassen und Sozialversicherungsträgern, die häufig den größeren Betrag ausmachen. Ebenso wichtig ist die Abwehr: Ein erheblicher Teil der Vorwürfe hält der Prüfung nicht stand.
✓
Der versicherte Leistungsumfang muss die tatsächlich angebotenen Verfahren abdeckenneue Methoden und Geräte sind vorher zu melden.
✓
Aufklärungsfehler sind ein eigenständiger Haftungsgrund, unabhängig davon, ob die Behandlung fachlich korrekt war.
✓
Ausschlüsse für bestimmte Eingriffe, ästhetische Behandlungen und Off-Label-Anwendungen sind zu prüfen.
✓
Auslandstätigkeit, Telemedizin und Beratung über Landesgrenzen hinweg brauchen eigene Regelungen.
✓
Verjährung und NachhaftungBehandlungsvorwürfe erreichen die Praxis oft erst Jahre später.
✓
Bei Praxisabgabe oder Ruhestand ist eine Nachhaftungsvereinbarung erforderlichsonst haftet die Person privat weiter.
Was der Betrieb dafür tun muss
4 Abschnitte
Hausarztpraxis: außerhalb der Praxis, Delegation und Regress
Die Hausarztpraxis unterscheidet sich in drei Punkten von jeder anderen Praxis: Ein Teil der Arbeit findet in fremden Wohnungen statt, ein erheblicher Teil der Leistung wird an nicht-ärztliches Personal delegiert, und das Verordnungsvolumen ist so groß, dass die Wirtschaftlichkeitsprüfung ein reales Thema ist.
✓
Hausbesuche und Heimversorgung müssen als Tätigkeit im Vertrag stehen.Das gilt auch für die Ausstattung, die mitfährt: Notfallkoffer, EKG, Sonografiegerät sind außerhalb der Praxis nur mit Außenversicherung gedeckt, und die hat eine eigene Grenze.
✓
Delegation an medizinische Fachangestellte, an eine Versorgungsassistenz oder an die nicht-ärztliche Praxisassistenz ist zulässigdie Haftung für Auswahl, Anleitung und Überwachung bleibt jedoch bei der Praxis. Angestellte gehören namentlich oder dem Umfang nach in den Vertrag.
✓
Impfungen, Infusionen und Point-of-Care-Diagnostik im eigenen Haus: eigene Tätigkeiten mit eigenem Risiko, und in Altverträgen oft gar nicht erwähnt.
✓
Regress aus der Wirtschaftlichkeitsprüfung nach § 106b SGB V trifft die Praxis persönlich und kommt Jahre nach der Verordnung. Er ist in der Berufshaftpflicht nicht automatisch enthalten und gehört ausdrücklich eingeschlossenfür eine reine Privatpraxis dagegen ist er kein Thema.
✓
Der Praxisinhaber selbstFällt er aus, steht die Praxis. Krankentagegeld mit Karenzzeit und Praxisausfall sind zwei verschiedene Verträge, und beide werden gebraucht.
Obliegenheiten in der Praxis
✓
Dokumentation der Behandlung: Sie ist berufsrechtliche Pflicht und im Streitfall das entscheidende Beweismitteleine fehlende Dokumentation wirkt zulasten der Behandelnden.
✓
Aufklärung nachweisbar führenZeitpunkt, Inhalt, Alternativen und Risiken, vom Patienten bestätigt.
✓
Hygiene- und Medizinproduktevorschriften einhalten und die Prüfungen dokumentieren.
✓
Gerätewartung und sicherheitstechnische Kontrollen fristgerecht durchführen.
✓
Delegation nur an qualifiziertes Personal und im zulässigen Rahmen; Einweisungen protokollieren.
✓
Behandlungsvorwürfe sofort melden und nichts anerkennenauch nicht aus Entgegenkommen gegenüber langjährigen Patienten.
Personal, Delegation und Aufsicht
Ein erheblicher Teil der Vorwürfe betrifft nicht die Behandlung selbst, sondern die Organisation drumherum. Für Praxisinhaber ist das relevant, weil sie für das gesamte Personal einstehen.
✓
Qualifikation prüfen und dokumentieren, bevor Aufgaben übertragen werden.
✓
Delegationsrahmen einhaltenNicht jede Leistung darf abgegeben werden, unabhängig von der Qualifikation.
✓
Einweisung in Geräte protokollierensie ist bei Medizinprodukten vorgeschrieben.
✓
Vertretungen und Honorarkräfte melden; sie sind nicht automatisch mitversichert.
✓
Praxisabläufe schriftlich festhaltenTerminvergabe, Notfallablauf, Befundweiterleitung.
✓
Fortbildungen nachhaltensie sind berufsrechtliche Pflicht und im Streitfall ein Entlastungsargument.
Kleine Klinik, Tagesklinik und Belegabteilung
Ab dem stationären oder teilstationären Betrieb endet die Logik der Praxisversicherung. Der Träger haftet für die Organisation, die behandelnden Ärztinnen und Ärzte für ihre Tätigkeit, und beide Ebenen müssen zusammenpassen — sonst streiten im Schadenfall zwei Versicherer über denselben Fall.
✓
Krankenhaus- oder Klinikhaftpflicht statt Praxis-Berufshaftpflicht: Organisationsverschulden, Übernahmeverschulden und die Haftung für Dritte sind hier die eigentlichen Themen.
✓
Angestellte, Honorarärzte und KonsiliarärzteFür jede Gruppe ist zu klären, wer deckt und ob der Versicherer Regress nimmt. Beim Honorararzt fehlt der Nachweis am häufigsten.
✓
Betriebsunterbrechung mit realistischer HaftzeitEin OP-Bereich nach Wasser- oder Brandschaden ist keine Sache von Wochen, und die Wiederzulassung kommt zur Bauzeit hinzu.
✓
Sterilgutaufbereitung und Medizinproduktebetrieb sind Obliegenheiten mit Nachweispflicht; die Betreiberverordnung verlangt Prüfungen mit festen Fristen.
✓
PersonalGruppenunfallversicherung und betriebliche Altersvorsorge sind im Wettbewerb um Pflegekräfte längst Argument, nicht Zusatzleistung.
✓
Und die Frage, die den Träger persönlich betrifftWer führt den Betrieb weiter, wenn die ärztliche Leitung ausfällt? Das ist keine Sachversicherung, sondern eine Frage der Absicherung der Person.
Im Schadenfall und beim Vertrag
4 Abschnitte
Was wir uns bei einer Praxis zuerst ansehen
Der häufigste Fund ist auch hier kein fehlender Vertrag, sondern eine Betriebsbeschreibung von früher: angemeldet als konservative Praxis, gearbeitet wird längst operativ, mit Eigenlabor oder mit zwei Standorten.
✓
Tätigkeitsbeschreibung gegen den tatsächlichen Leistungskatalogwas wird heute abgerechnet?
✓
BerufshaftpflichtSumme gegen § 95e SGB V, Jahresleistung, angestellte Behandler, Rückwärtsdeckung und Nachhaftung.
✓
Regress und Wirtschaftlichkeitsprüfung: eingeschlossen oder nichtund gibt es überhaupt gesetzlich Versicherte in der Praxis?
✓
Praxisinhalt und Elektronik einschließlich der Geräte, die mitfahren.
✓
Praxisausfall mit einer Haftzeit, die zur Wiederbeschaffung passt.
✓
Cyber und DatenschutzPatientendaten sind die sensibelste Kategorie, die es gibt.
✓
Die Inhaberin oder der Inhaber selbstArbeitskraft, Krankentagegeld, Vorsorge. Bei einer Praxis, die an einer Person hängt, ist das der erste Punkt und nicht der letzte.
Nach einem Behandlungsvorwurf
✓
Vollständige Behandlungsdokumentation sichern, unverändert und mit Änderungshistorie, falls digital geführt.
✓
Den Versicherer einschalten, bevor eine inhaltliche Stellungnahme abgegeben wird.
✓
Auf Anfragen von Kassen, Gutachterkommissionen oder Anwälten nicht ohne Abstimmung antworten.
✓
Keine nachträglichen Ergänzungen in der Dokumentation vornehmensie zerstören deren Beweiswert.
✓
Das Gespräch mit dem Patienten sachlich halten und den Inhalt festhalten.
✓
Bei parallelen Verfahrenberufsrechtlich, strafrechtlich, zivilrechtlich — die Verteidigung abstimmen.
Typische Fehler sind schnell benannt: neue Leistungen ohne Meldung, angestellte Kräfte ohne Mitversicherung, eine Deckungssumme aus der Zeit der Praxisgründung und eine Praxisabgabe ohne Nachhaftung. Alle vier fallen erst auf, wenn ein Vorwurf im Haus ist.
Praxisgründung, Übernahme und Abgabe
An den Übergängen einer beruflichen Laufbahn entstehen die Lücken, die später teuer werden. Drei Zeitpunkte verlangen eine eigene Prüfung des Versicherungsschutzes.
✓
Gründung: Der Schutz muss vor der ersten Behandlung stehen, nicht mit der Zulassungauch Probebetrieb und Einrichtungsphase sind zu regeln.
✓
ÜbernahmeFür Behandlungen des Vorgängers haftet unter Umständen die übernehmende Praxis mit; die Rückwärtsdeckung gehört geklärt.
✓
Anstellung weiterer BehandelnderSie ändern den versicherten Leistungsumfang und sind zu melden.
✓
Erweiterung des AngebotsNeue Verfahren, Geräte oder ästhetische Leistungen brauchen eine Bestätigung des Versicherers.
✓
Abgabe und RuhestandOhne Nachhaftung haftet die Person privat weiter, bis die Ansprüche verjährt sind.
✓
Kooperationen und PraxisgemeinschaftenDie Haftungsverteilung zwischen den Beteiligten gehört in den Gesellschaftsvertrag und in die Police.
Praxisbetrieb: Ausfall, Sachwerte und Patientendaten
Neben der Haftung stehen drei Risiken, die den Praxisbetrieb unmittelbar betreffen und häufig unterschätzt werden.
Das erste ist der Ausfall der behandelnden Person. In einer Einzelpraxis stehen die Einnahmen sofort still, während Personal, Miete und Leasingraten weiterlaufen. Eine Praxisausfallversicherung greift bei Krankheit, Unfall und je nach Ausgestaltung auch bei Quarantäne oder Sachschäden. Entscheidend sind Karenzzeit, Haftzeit und die Frage, welche Erkrankungen mitversichert sind — psychische Erkrankungen sind häufig ausgeschlossen oder begrenzt.
Das zweite sind die Sachwerte: medizinische Geräte mit Zulassung, deren Ersatz Zeit braucht. Hier lohnt die Allgefahrendeckung der Elektronikversicherung, weil Bedienfehler und Wasser häufiger sind als Feuer und Einbruch.
Das dritte sind die Patientendaten. Gesundheitsdaten unterliegen besonderem Schutz, und ein Verlust löst Melde- und Informationspflichten aus. Die Cyberversicherung ist hier kein Zusatz, sondern die Ergänzung, ohne die der Praxisschutz unvollständig bleibt.
Typische Schadenfälle
- Nach einer Behandlung wird ein Fehler vorgeworfen und Schmerzensgeld gefordert.
- Ein Patient stürzt im Wartebereich.
- Ein Wasserschaden macht die Praxisräume für Wochen unbenutzbar.
- Nach einem Cybervorfall sind Patientendaten nicht mehr verfügbar.
Woran die Deckung im Schadenfall scheitert
Nicht der Beitrag entscheidet, sondern die Bedingungen. Diese Gründe tauchen in der Praxis immer wieder auf:
- Neue Behandlungsmethoden oder Geräte waren dem Versicherer nicht gemeldet.
- Die Berufshaftpflicht deckte angestellte Kräfte nicht mit ab.
- Für den Ausfall der Praxis fehlte eine Praxisausfallversicherung.
- Die Deckungssumme entsprach nicht mehr dem heutigen Leistungsspektrum.
Unabhängige Quellen zum Weiterlesen
- BundesärztekammerBerufsrechtliche Grundlagen inklusive der Pflicht zur ausreichenden Berufshaftpflicht.
Noch tiefer im Detail. Für dieses Thema führt unsere Gewerbe-Spezialeinheit B Insurance eine ausführliche Fachseite: Versicherung für Ärzte und Praxen — mit Schadenbeispielen, Ausschlüssen und Prüfpunkten im Volltext. Die Beratung selbst läuft weiter über uns, direkt vor Ort.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Was kostet die Gewerbeberatung?
Für Ihren Betrieb entstehen keine zusätzlichen Kosten. Wir werden über die Courtage vergütet, die im Versicherungsbeitrag ohnehin einkalkuliert ist. Ein Honorar vereinbaren wir nur ausdrücklich und schriftlich — das ist die Ausnahme.
Sind angestellte Kräfte in der Praxis mitversichert?
In der Regel ja, sofern sie im Vertrag erfasst sind. Bei Vertretungen, Honorarkräften und Weiterbildungsassistenten gehört das ausdrücklich geklärt — sonst entsteht genau dort eine Lücke.
Was passiert, wenn die Praxis vorübergehend schließen muss?
Dafür gibt es die Praxisausfallversicherung. Sie ersetzt die fortlaufenden Kosten bei Krankheit der Behandelnden oder nach einem Sachschaden — wichtig sind die Karenzzeit und die versicherten Ursachen.
Müssen wir unsere bestehenden Verträge kündigen?
Nein. Vieles ist solide und bleibt einfach. Gewechselt wird da, wo Ihr Betrieb einen erkennbaren Vorteil hat — und nie, bevor der neue Schutz wirklich steht.
Kommen Sie auch zu uns in den Betrieb?
Ja. Meist geht es online per Video am schnellsten; wenn es sinnvoll ist, sich Räume, Lager oder Abläufe selbst anzusehen, kommen wir zu Ihnen in den Betrieb. Was besser passt, entscheiden Sie — fachlich macht es keinen Unterschied.
— UND JETZT?
Ärzte, Praxen & Heilberufe: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis