
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
Gewerbe & Selbstständige · Köln
Firmenwagen & Flotte
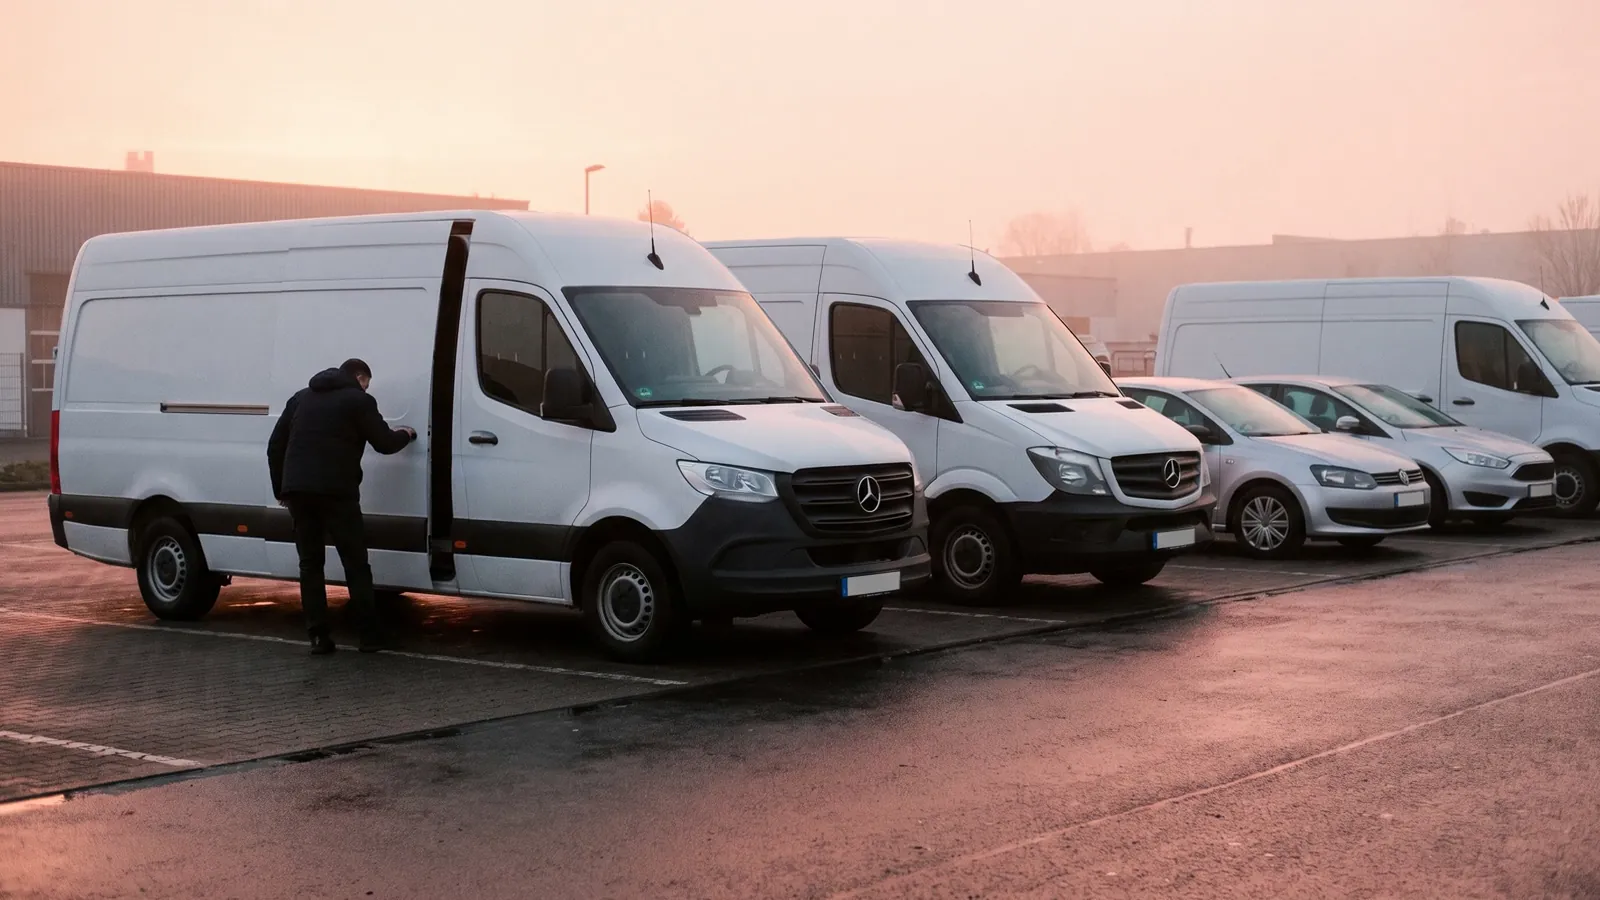
bei Ihrem Versicherungsmakler in Köln und Umgebung Die Absicherung aller Fahrzeuge eines Betriebes in einer Versicherung hat oftmals viele Vorteile und sollte definitiv als Option geprüft werden.
— Was das in Köln bedeutet
In Köln hängt vieles an kleinen Einheiten: Agentur, Praxis, Handwerk, Gastronomie, dazu viele Ein- und Zwei-Personen-Betriebe, die aus einer Wohnung heraus gewachsen sind. Genau dort verschiebt sich die Absicherung schleichend — der Betrieb wächst, die Verträge bleiben, wie sie beim Start abgeschlossen wurden. Wir schauen deshalb zuerst auf den heutigen Betrieb und erst danach in die Police.
Das Wichtigste in Kürze
- In Flottenverträgen zählt meist der Schadenverlauf der gesamten Flotte, nicht die Schadenfreiheitsklasse des einzelnen Fahrzeugs.
- Entscheidend ist die korrekte Angabe der Nutzung: Werkverkehr, gewerblicher Güterverkehr oder reine Dienstfahrten unterliegen unterschiedlichen Regeln.
- Ab drei bis fünf Fahrzeugen lohnt der Flottenvertrag — ein Schadenverlauf, ein Ansprechpartner.
Flottenversicherung in Kürze
Individueller Vergleich & unabhängige Beratung
✓
Kfz HaftpflichtversicherungAbsicherung bei Schadensersatzansprüchen, die durch Dritte aufgrund Betrieb des versicherten Fahrzeuges gestellt werden.
✓
Kfz-TeilkaskoversicherungAbsicherung gegen nicht selbstverschuldete Schäden am versicherten Fahrzeug.
✓
Kfz-VollkaskoversicherungAbsicherung gegen selbstverschuldete Schäden oder Vandalismus.
✓
Absicherung aller Fahrzeuge eines Betriebes in einer Versicherung
Allgemeine Informationen zur Flottenversicherung
Die Kfz-Flottenversicherung bietet umfassenden Schutz für alle Fahrzeuge einer Firma, damit auch nach einem Unfall, einer Panne oder bei Diebstahl der Betrieb weiter fortgeführt werden kann.
Grundlage ist die Kfz-Haftpflichtversicherung. Optional kann Teilkasko- und Vollkaskoschutz mitabgeschlossen werden.
Schadensbeispiele für eine Flottenversicherung
✓
Beim Rangieren streift der LKW des Betriebes einen geparkten PKW.Der Besitzer macht nun den ihm entstandenen Schaden bei der Firma geltend. (Flottenhaftpflichtversicherung)
✓
Durch einen heftigen Sturm mit Hagelschlag werden 3 der geparkten Firmenwagen beschädigt.(Flotten-Teilkaskoversicherung)
✓
Beim Verlassen einer Einfahrt streift ein LKW-Fahrer den Begrenzungspfosten und zerkratzt dabei die Seite des LKW.(Flotten-Vollkaskoversicherung)
Anfrage Flottenversicherung
Mit unserem Fragebogen zur Anfrage einer Flottenversicherung können Sie uns ganz einfach ihre Angaben zum Vergleich zukommen lassen.
Fuhrpark statt Einzelfahrzeug: Im Formular erfassen wir Fahrzeugzahl und Schadenverlauf gleich mit — daraus wird ein Flottentarif gerechnet.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Haftpflicht für alle FahrzeugePflicht, ein Vertrag statt vieler.
- Teil- und Vollkasko je Fahrzeug wählbarTransporter Vollkasko, Altwagen Teilkasko.
- Fahrerschutzder Fahrer selbst bei Personenschäden, wenn eingeschlossen.
- Vereinfachte VerwaltungZu- und Abgänge ohne neue Police.
⚠ Nicht automatisch dabei
- LadungWerkzeug und Ware im Fahrzeug sind Betriebsinhalt oder Transport.
- Fahrten ohne Fahrerlaubnis oder unter AlkoholRegress bis zur vollen Summe.
- Schadenfreiheitsrabattin der Flotte gilt der Schadenverlauf des Betriebs, nicht des Fahrers.
- Mietwagen und Ausfallnur mit Baustein.
Ab drei bis fünf Fahrzeugen lohnt der Flottenvertrag — ein Schadenverlauf, ein Ansprechpartner.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Firmenwagen & Flotte — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Firmenwagen & Flotte im Detail.
Wann sich eine Flottenlösung lohnt
Ab einer bestimmten Anzahl von Fahrzeugen lassen sich diese in einem gemeinsamen Vertrag bündeln. Der Vorteil liegt weniger im Beitrag als in der Verwaltung: ein Vertrag, eine Rechnung, ein Ansprechpartner, einheitliche Bedingungen für alle Fahrzeuge.
Die Beitragsberechnung erfolgt oft nicht mehr über Schadenfreiheitsklassen, sondern über den tatsächlichen Schadenverlauf der gesamten Flotte. Das belohnt einen umsichtigen Fuhrpark und macht die Kosten planbarer.
Worauf es bei Betriebsfahrzeugen ankommt
Entscheidend ist die korrekte Angabe der Nutzung: Werkverkehr, gewerblicher Güterverkehr oder reine Dienstfahrten unterliegen unterschiedlichen Regeln. Ebenso wichtig ist der Fahrerkreis, gerade wenn wechselnde Mitarbeitende fahren.
Für Transporter mit Werkzeug und Material gilt: Die Ladung ist über die Kaskoversicherung des Fahrzeugs nicht gedeckt. Dafür braucht es entweder die Außenversicherung im Betriebsinhalt oder eine eigene Transportlösung.
Schadensteuerung im Fuhrpark
Bei mehreren Fahrzeugen entscheidet weniger der Einzelbeitrag als die Schadenquote über die Kosten. Deshalb lohnen organisatorische Maßnahmen: klare Regeln zur Fahrzeugnutzung, Fahrerunterweisungen, dokumentierte Führerscheinkontrollen und ein einheitlicher Ablauf für die Schadenmeldung.
Viele Versicherer honorieren das über die Beitragsgestaltung. Für den Betrieb bedeutet es zusätzlich weniger Ausfalltage — der eigentliche Kostenfaktor bei einem Schaden.
Sonderthemen im gewerblichen Fuhrpark
✓
Selbstfahrende Arbeitsmaschinen und Anhänger brauchen eigene Regelungen.
✓
Werkstattbindung senkt den Beitrag, kann aber Ausfallzeiten verlängern.
✓
GAP-Deckung bei geleasten Fahrzeugensonst bleibt bei Totalschaden eine Restforderung des Leasinggebers offen.
✓
Ladung und eingebaute Sonderausstattung sind nicht automatisch mitversichert.
✓
ElektrofahrzeugeAkku, Wallbox und Ladekabel gesondert prüfen.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Was der Betrieb dafür tun muss
4 Abschnitte
Obliegenheiten im Fuhrpark
Der Halter trägt Pflichten, die unabhängig davon bestehen, wer am Steuer sitzt. Werden sie verletzt, drohen nicht nur Leistungskürzungen, sondern auch persönliche Konsequenzen für die Geschäftsführung.
✓
Führerscheinkontrolle in regelmäßigen Abständen, dokumentiertsie ist Halterpflicht, nicht Formalie.
✓
Unterweisung der Fahrenden zu Fahrzeugnutzung, Ladungssicherung und Verhalten nach einem Unfall.
✓
Fahrzeuge in verkehrssicherem Zustand haltenPrüftermine, Reifen, Beleuchtung, Bremsen.
✓
Vorgeschriebene Ruhezeiten und Lenkzeiten einhalten, soweit sie gelten.
✓
Fahrerkreis und Nutzungsart korrekt meldenWer Privatnutzung erlaubt, muss das abbilden.
✓
Fahrzeuge gegen Diebstahl sichernabschließen, Schlüssel nicht im Fahrzeug, vereinbarte Sicherungen nutzen.
Ein Punkt wird dabei häufig übersehen: Die Halterhaftung greift auch dann, wenn ein Mitarbeitender ohne gültige Fahrerlaubnis fährt. Wird die Kontrolle nicht nachgewiesen, steht neben dem Versicherungsschutz auch ein strafrechtlicher Vorwurf gegen die verantwortliche Person im Raum.
Halterpflichten der Geschäftsführung
Der Fuhrpark ist einer der wenigen Bereiche, in denen betriebliche Versäumnisse unmittelbar persönliche Folgen für die Leitung haben. Die Halterverantwortung lässt sich delegieren, aber nur schriftlich und an eine geeignete Person — und die Auswahl- und Überwachungspflicht bleibt.
✓
Delegation der Halterpflichten schriftlich regeln, mit Namen, Umfang und Befugnissen.
✓
Regelmäßige Führerscheinkontrolle mit NachweisIntervall festlegen und einhalten.
✓
Fahrzeugzustand und Prüftermine überwachen, Mängelmeldungen dokumentiert abarbeiten.
✓
Unterweisung mindestens jährlich, mit Teilnahmeliste.
✓
Regelung zur Privatnutzung schriftlich fixierensie berührt Versicherung, Steuer und Haftung zugleich.
✓
Verstöße konsequent nachhaltenWer Auffälligkeiten kennt und nichts unternimmt, trägt die Verantwortung mit.
Was in der Flotte häufig nicht mitversichert ist
Der Kaskoschutz eines Fahrzeugs bezieht sich auf das Fahrzeug — nicht auf das, was hineingeladen oder eingebaut wurde. Diese Grenze ist die Quelle der meisten Enttäuschungen im gewerblichen Fuhrpark.
✓
Ladung und Werkzeug: nicht über die Kasko gedecktnötig ist die Außenversicherung im Betriebsinhalt oder eine Transportlösung.
✓
Nachträglich eingebaute Sonderausstattung: Regale, Kühlaufbauten, Krane, Funktechniknur mit gesonderter Vereinbarung und Wertangabe.
✓
Der Verlust aus einem Leasingvertrag bei Totalschaden: Die Kasko zahlt den Wiederbeschaffungswert, der Leasinggeber verlangt die Restforderungdafür gibt es die GAP-Deckung.
✓
Schäden durch falsche Bedienung von ArbeitsvorrichtungenDie Abgrenzung zwischen Kfz-Haftpflicht und Betriebshaftpflicht ist hier streitanfällig.
✓
Ladungssicherungsschäden am eigenen Fahrzeug, die auf unsachgemäßes Verladen zurückgehen.
✓
Bei ElektrofahrzeugenAkku, Ladekabel und Wallbox folgen eigenen Regeln, insbesondere bei Miet- oder Leihakkus.
Kaskodeckung im Fuhrpark: was sich lohnt
Ob und in welchem Umfang Kaskoschutz sinnvoll ist, entscheidet sich im Fuhrpark anders als beim Einzelfahrzeug. Maßgeblich ist nicht der Wert des einzelnen Fahrzeugs, sondern die Frage, welche Schäden der Betrieb selbst tragen kann.
✓
Teilkasko deckt Diebstahl, Glas, Wild, Brand und Sturmdie Ereignisse, die unabhängig vom Fahrverhalten eintreten.
✓
Vollkasko lohnt bei neuen, finanzierten oder geleasten Fahrzeugen und bei Spezialaufbauten.
✓
Höhere Selbstbehalte stabilisieren die Schadenquote und damit den Beitrag der Folgejahre.
✓
Bei älteren Fahrzeugen kann der Verzicht auf Vollkasko wirtschaftlich seinsofern der Ausfall verkraftbar ist.
✓
Werkstattbindung senkt den Beitrag, kann aber Reparaturzeiten verlängern.
✓
Neupreisentschädigung und GAP-Deckung sind bei Leasing der eigentliche Knackpunkt, nicht die Kaskostufe.
Im Schadenfall und beim Vertrag
3 Abschnitte
Wie sich der Beitrag bildet — Schadenverlauf statt Schadenfreiheitsklasse
Der grundlegende Unterschied zum Einzelvertrag liegt in der Beitragsbildung. Statt individueller Schadenfreiheitsklassen je Fahrzeug wird der Schadenverlauf der gesamten Flotte betrachtet: Was die Fahrzeuge in einem Beobachtungszeitraum an Schäden verursacht haben, bestimmt den Beitrag der Folgeperiode.
Das hat zwei Folgen. Erstens wirkt jede Verbesserung der Schadenquote unmittelbar auf die Kosten — anders als beim Einzelvertrag, wo sich ein einzelner Schaden nur auf ein Fahrzeug auswirkt. Zweitens verliert die individuelle Schadenfreiheit ihre Bedeutung: Ein neu eingestellter Fahrer mit schlechter Historie belastet den Vertrag nicht, ein einzelner Großschaden dagegen die ganze Flotte.
✓
Der Beobachtungszeitraum umfasst meist mehrere Jahreein Ausreißer wirkt deshalb länger nach.
✓
Spätschäden werden nachträglich berücksichtigtDie Abrechnung kann sich ändern, wenn ein Personenschaden sich erst später beziffern lässt.
✓
Selbstbehalte in der Kasko sind das wirksamste Instrument, um die Quote zu stabilisierenKleinschäden bleiben dann außen vor.
✓
Bagatellschäden selbst zu regulieren kann sinnvoll sein, muss aber dokumentiert werden, damit Ansprüche später nicht auftauchen.
✓
Bei Rückkehr zum Einzelvertrag ist zu klären, mit welcher Einstufung die Fahrzeuge startendie Flottenhistorie überträgt sich nicht automatisch.
✓
Anhänger und Arbeitsmaschinen laufen häufig zu eigenen Bedingungen und gehören gesondert betrachtet.
Typische Fehler bei Aufbau und Verlängerung
✓
Fahrzeuge kommen dazu, ohne gemeldet zu werdenim Schadenfall besteht dann kein Schutz für das nicht gemeldete Fahrzeug.
✓
Die tatsächliche Fahrleistung liegt deutlich über der gemeldeten.
✓
Werkstattbindung wird wegen des Beitrags gewählt, ohne die Auswirkung auf Ausfallzeiten zu prüfen.
✓
Sonderausstattung wird eingebaut und nie nachgemeldet.
✓
Der Selbstbehalt ist so niedrig, dass jeder Parkrempler in die Schadenquote einfließt und den Beitrag der Folgejahre treibt.
✓
Die Flotte wird jährlich neu ausgeschrieben, ohne dass an der Schadenquote gearbeitet wirdder Beitrag folgt dem Verlauf, nicht dem Anbieter.
Schnittstellen zu anderen Verträgen
✓
Zum BetriebsinhaltWerkzeug und Material im Fahrzeug über die Außenversicherung, mit eigenen Sicherungsauflagen.
✓
Zur Transportversicherung: Ware, die transportiert wird, gehört dorthinnicht in die Kasko.
✓
Zur BetriebshaftpflichtSchäden aus dem Arbeitseinsatz einer Maschine, nicht aus ihrem Fahren.
✓
Zur VerkehrsrechtsschutzdeckungStreit über Schuldfrage und Bußgelder.
✓
Zur GruppenunfallversicherungInsassen und Fahrende sind über die Kfz-Haftpflicht nur als Geschädigte Dritter geschützt, nicht als Verursacher.
✓
Zur Werkverkehrs- und Güterschadenhaftung, sobald fremde Ware befördert wird.
Was es kostet und wie sich der Beitrag entwickelt
3 Abschnitte
Fuhrparkverwaltung: die Arbeit, die den Beitrag senkt
In einem Flottenvertrag ist der Beitrag das Ergebnis der eigenen Organisation. Wer die Verwaltung ernst nimmt, spart nicht nur über die Schadenquote, sondern vor allem über Ausfallzeiten — der Kostenblock, der in keiner Police auftaucht und trotzdem der größte ist.
✓
Eine Fahrzeugliste als führende QuelleKennzeichen, Halterdaten, Nutzung, zugeordnete Person, Vertragsstatus, Prüftermine.
✓
Ein fester Ablauf für Zu- und Abgänge, damit kein Fahrzeug ungemeldet fährt und kein abgemeldetes weiter berechnet wird.
✓
Schadenmeldungen zentral erfassenWer meldet, was gemeldet wurde und was daraus geworden ist.
✓
Schadenschwerpunkte auswerten: Rangieren, Auffahren, Ladungssicherungdie Verteilung zeigt, wo eine Unterweisung wirkt.
✓
Werkstattprozesse vorbereiten: feste Partner, Ersatzfahrzeugregelung, Abholungsie verkürzen den Ausfall stärker als jede Vertragsklausel.
✓
Einmal jährlich Nutzung und Fahrleistung abgleichenBeides verschiebt sich unbemerkt und ist Berechnungsgrundlage.
Diese Arbeit lässt sich nicht an den Versicherer abgeben. Sie ist aber der einzige Hebel, der dauerhaft wirkt — ein Anbieterwechsel verschiebt den Beitrag einmal, eine bessere Schadenquote jedes Jahr.
Ab wann eine Flottenlösung möglich ist
Die Bündelung mehrerer Fahrzeuge in einem Vertrag ist kein Automatismus, sondern an Voraussetzungen geknüpft. Sie beginnt in der Regel ab einer Mindestzahl von Fahrzeugen auf denselben Halter und setzt voraus, dass die Fahrzeuge betrieblich genutzt werden. Wie viele Fahrzeuge nötig sind, unterscheidet sich zwischen den Anbietern erheblich — die Frage lohnt sich deshalb auch für kleinere Fuhrparks.
✓
Alle Fahrzeuge auf denselben HalterFahrzeuge auf Privatpersonen im Betrieb lassen sich in der Regel nicht einbeziehen.
✓
Gemischte Fuhrparks sind möglichPkw, Transporter, Lkw, Anhänger und selbstfahrende Arbeitsmaschinen in einem Vertrag.
✓
Einheitliche HauptfälligkeitDer Vertrag bekommt einen Stichtag, an dem alle Fahrzeuge gemeinsam verlängert werden.
✓
Laufende Zu- und Abgänge über eine Meldung statt über neue Verträgeder wesentliche Verwaltungsvorteil.
✓
Bei Leasing- und Finanzierungsfahrzeugen sind die Anforderungen des Gebers zu beachten, insbesondere zur Kaskodeckung.
✓
Bei Fahrzeugen im gewerblichen Güterverkehr gelten eigene Regelndie Nutzungsart bestimmt die Einstufung.
Nach einem Unfall: der Ablauf im Betrieb
Im Fuhrpark entscheidet die Standardisierung. Wenn jeder Fahrende weiß, was zu tun ist, sind Schäden schneller reguliert und Ausfallzeiten kürzer — der eigentliche Kostenfaktor.
✓
Unfallmappe in jedem FahrzeugFormular, Anleitung, Kontaktnummer des Betriebs, europäischer Unfallbericht.
✓
Bei Personenschaden und bei unklarer Schuldfrage immer die Polizei hinzuziehen.
✓
Fotos vor dem Verschieben der Fahrzeuge, dazu Kennzeichen, Zeugen, Standort.
✓
Keine Schuldanerkenntnis am Unfallortauch keine mündliche.
✓
Meldung an den Betrieb noch am selben Tag, unabhängig von der Schadenhöhe.
✓
Ausfallplanung sofort anstoßenErsatzfahrzeug, Umdisposition, Kundeninfo.
Typische Schadenfälle
- Ein Transporter wird beim Rangieren auf dem Kundenhof beschädigt.
- Hagel trifft den gesamten auf dem Betriebsgelände abgestellten Fuhrpark.
- Ein Fahrzeug wird samt eingebauter Sonderausstattung gestohlen.
- Ein Mitarbeiter verursacht mit dem Firmenwagen einen Auffahrunfall.
Woran die Deckung im Schadenfall scheitert
Nicht der Beitrag entscheidet, sondern die Bedingungen. Diese Gründe tauchen in der Praxis immer wieder auf:
- Der Fahrerkreis war enger vereinbart, als tatsächlich gefahren wurde.
- Die gemeldete Fahrleistung lag deutlich unter der tatsächlichen.
- Sonderausstattung und Einbauten waren nicht gesondert versichert.
- Bei einem Leasingfahrzeug fehlte die GAP-Deckung, sodass eine Restforderung offen blieb.
Noch tiefer im Detail. Für dieses Thema führt unsere Gewerbe-Spezialeinheit B Insurance eine ausführliche Fachseite: Flottenversicherung — mit Schadenbeispielen, Ausschlüssen und Prüfpunkten im Volltext. Die Beratung selbst läuft weiter über uns, direkt vor Ort.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Was kostet die Gewerbeberatung?
Für Ihren Betrieb entstehen keine zusätzlichen Kosten. Wir werden über die Courtage vergütet, die im Versicherungsbeitrag ohnehin einkalkuliert ist. Ein Honorar vereinbaren wir nur ausdrücklich und schriftlich — das ist die Ausnahme.
Ab wie vielen Fahrzeugen lohnt sich eine Flottenlösung?
Das hängt vom Anbieter ab, üblich ist eine niedrige einstellige Zahl. Der Vorteil liegt oft weniger im Beitrag als in einheitlichen Bedingungen und einer gemeinsamen Verwaltung.
Was passiert bei einem Schaden mit dem Beitrag?
In Flottenverträgen zählt meist der Schadenverlauf der gesamten Flotte, nicht die Schadenfreiheitsklasse des einzelnen Fahrzeugs. Ein einzelner Schaden wirkt dadurch weniger stark, eine Häufung dafür deutlicher.
Müssen wir unsere bestehenden Verträge kündigen?
Nein. Vieles ist solide und bleibt einfach. Gewechselt wird da, wo Ihr Betrieb einen erkennbaren Vorteil hat — und nie, bevor der neue Schutz wirklich steht.
Kommen Sie auch zu uns in den Betrieb?
Ja. Meist geht es online per Video am schnellsten; wenn es sinnvoll ist, sich Räume, Lager oder Abläufe selbst anzusehen, kommen wir zu Ihnen in den Betrieb. Was besser passt, entscheiden Sie — fachlich macht es keinen Unterschied.
— UND JETZT?
Firmenwagen & Flotte: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis