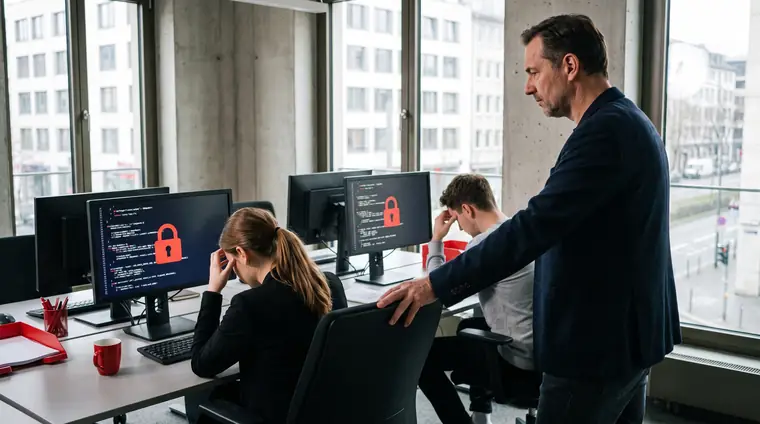
Besonders sinnvoll ist eine Cyberversicherung meist für Betriebe, die digital abrechnen, Kundendaten verwalten, auf cloudbasierte Software angewiesen sind oder stark per E-Mail organisiert arbeiten.
Für kleine Betriebe ohne eigenes Krisenteam ist das keine Nebensache, sondern häufig der Unterschied zwischen geordnetem Vorgehen und hektischer Improvisation.
Ein verschlüsselter Rechner am Montagmorgen reicht oft schon aus, um den Betrieb auszubremsen.
Ein verschlüsselter Rechner am Montagmorgen reicht oft schon aus, um den Betrieb auszubremsen. Rechnungen bleiben liegen, Kundendaten sind nicht erreichbar, das Warenwirtschaftssystem steht. Genau deshalb ist eine Cyberversicherung für kleine Unternehmen kein Thema nur für Konzerne, sondern für Handwerksbetriebe, Praxen, Kanzleien, Agenturen, Händler und Dienstleister mit ganz normalem Arbeitsalltag.
Warum eine Cyberversicherung für kleine Unternehmen relevant ist.
Viele kleinere Betriebe schätzen ihr Risiko zu niedrig ein. Das ist nachvollziehbar. Wer keine eigene IT-Abteilung hat, keine große Online-Plattform betreibt und im Tagesgeschäft vor allem E-Mails, Buchhaltung, Banking, Terminverwaltung oder Kundendaten nutzt, fühlt sich selten wie ein typisches Angriffsziel.
Die Praxis sieht anders aus. Angriffe laufen häufig automatisiert. Es geht nicht immer um einen gezielten Angriff auf ein bekanntes Unternehmen, sondern oft um Gelegenheiten: eine gefälschte Rechnung im E-Mail-Anhang, ein kompromittiertes Passwort, ein veraltetes System oder ein externer Dienstleister mit Sicherheitslücke. Für kleine Unternehmen ist das besonders heikel, weil schon kurze Ausfälle spürbare Folgen haben können.
Hinzu kommt ein Punkt, der in der Beratung oft unterschätzt wird: Der eigentliche Schaden entsteht nicht nur durch den IT-Vorfall selbst, sondern durch die Betriebsunterbrechung danach. Wenn Aufträge nicht bearbeitet werden können, Fristen laufen oder Kunden vertröstet werden müssen, wird aus einem technischen Problem schnell ein betriebswirtschaftliches.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Was eine Cyberversicherung typischerweise abdeckt.
Eine gute Cyberversicherung ersetzt nicht einfach nur einen Sachschaden, sondern kombiniert mehrere Bausteine. Genau deshalb lohnt sich ein genauer Blick auf das Bedingungswerk.
Eigenschäden im Unternehmen
Im Kern geht es um Schäden, die den eigenen Betrieb treffen. Dazu gehören häufig Kosten für IT-Forensik, Krisenmanagement, Datenwiederherstellung und die Beseitigung von Schadsoftware. Ebenfalls relevant ist die Betriebsunterbrechung, wenn Systeme ausfallen und Umsätze oder Erträge wegbrechen.
Gerade für kleinere Unternehmen ist dieser Punkt oft entscheidend. Ein Tag Stillstand kann in manchen Branchen noch aufgefangen werden. Mehrere Tage oder eine Woche wirken dagegen schnell auf Liquidität, Kundenzufriedenheit und Abläufe.
Haftungsrisiken gegenüber Dritten
Wenn Kundendaten, Mitarbeiterdaten oder andere sensible Informationen betroffen sind, können Ansprüche Dritter entstehen. Auch hier greifen viele Cyberpolicen – je nach Tarif und Ausgestaltung – mit einem Haftpflichtbaustein. Das ist vor allem dort relevant, wo personenbezogene Daten verarbeitet werden oder digitale Dienstleistungen zum Geschäftsmodell gehören.
Serviceleistungen im Ernstfall
Ein oft unterschätzter Mehrwert ist die Unterstützung im Schadenfall. Viele Versicherer arbeiten mit spezialisierten IT-Forensikern, Krisenberatern oder Kommunikationsdienstleistern zusammen. Für kleine Betriebe ohne eigenes Krisenteam ist das keine Nebensache, sondern häufig der Unterschied zwischen geordnetem Vorgehen und hektischer Improvisation.
Wo sich Tarife stark unterscheiden.
Cyber ist keine Versicherungssparte, bei der man nur auf die Versicherungssumme schaut. Zwei Tarife können auf den ersten Blick ähnlich wirken und im Detail sehr unterschiedlich sein.
Definition des Versicherungsfalls
Manche Policen leisten bei klar benannten Angriffsszenarien, andere fassen den Versicherungsfall breiter. Das klingt technisch, ist aber in der Praxis zentral. Je enger der Auslöser definiert ist, desto eher entstehen später Diskussionen, ob der konkrete Vorfall wirklich unter den Vertrag fällt.
Bei der Betriebsunterbrechung kommt es auf Feinheiten an. Ab wann wird gezahlt? Gibt es eine zeitliche Selbstbeteiligung? Welche Ertragsausfälle oder Mehrkosten sind versichert? Für ein kleines Unternehmen mit knappen Abläufen ist das oft wichtiger als eine besonders hohe Maximalsumme in einem anderen Baustein.
Sicherheitsanforderungen
Viele Versicherer knüpfen den Schutz an bestimmte technische und organisatorische Standards. Das ist grundsätzlich sinnvoll. Problematisch wird es, wenn Anforderungen pauschal bestätigt werden, ohne dass sie im Betrieb tatsächlich umgesetzt sind. Dann drohen im Schadenfall unangenehme Rückfragen.
Zu den typischen Punkten gehören Passwortregeln, Datensicherungen, Berechtigungskonzepte, Updates und Mehr-Faktor-Authentifizierung. Nicht jeder Betrieb braucht dieselbe IT-Struktur, aber jeder Antrag sollte sauber zu den tatsächlichen Verhältnissen passen.
Ausschlüsse und Sublimits
Gerade bei Nebenkosten, externen Dienstleistern oder bestimmten Angriffsmethoden lohnt sich der Blick ins Kleingedruckte. Auch Sublimits sind wichtig. Ein Vertrag kann bestimmte Leistungen grundsätzlich vorsehen, diese aber nur mit deutlich begrenzter Entschädigung versehen. Für Unternehmen wirkt das erst einmal abgesichert, bis im Ernstfall klar wird, dass der relevante Baustein nur eingeschränkt hilft.
Für wen sich der Schutz besonders lohnt.
Nicht jedes Unternehmen hat dasselbe Cyberrisiko. Aber klein heißt nicht automatisch geringes Risiko.
Besonders sinnvoll ist eine Cyberversicherung meist für Betriebe, die digital abrechnen, Kundendaten verwalten, auf cloudbasierte Software angewiesen sind oder stark per E-Mail organisiert arbeiten. Das betrifft heute sehr viele Unternehmen: vom Handwerksbetrieb mit mobiler Einsatzplanung bis zur Agentur mit Projekt- und Kundendaten, von der Praxis mit Terminmanagement bis zum Online-Händler mit Zahlungs- und Lieferprozessen.
Weniger zielführend ist eine Standardlösung von der Stange. Ein Betrieb mit wenigen Arbeitsplätzen und geringer externer Datenverarbeitung braucht etwas anderes als ein wachsendes Unternehmen mit mehreren Standorten, Fernzugriffen und vielen Schnittstellen zu Dienstleistern. Genau hier zeigt sich der Vorteil einer unabhängigen Prüfung statt eines schnellen Abschlusses nach Werbeversprechen.
Welche Fragen kleine Unternehmen vor Abschluss klären sollten.
Die wichtigste Frage lautet nicht: Brauchen wir überhaupt Cyber? Die bessere Frage ist: Welcher Schaden würde uns im realen Alltag am meisten treffen?
Für manche Unternehmen steht der Datenverlust im Vordergrund. Für andere ist es die Betriebsunterbrechung. Wieder andere sehen das größte Risiko in Zahlungsverkehr, E-Mail-Manipulation oder in der Abhängigkeit von externer Software. Wer diese Prioritäten kennt, wählt deutlich zielgerichteter.
Ebenso wichtig ist der ehrliche Blick auf die eigene IT-Organisation. Gibt es geregelte Backups? Wer hat auf welche Systeme Zugriff? Werden Updates zeitnah eingespielt? Gibt es mobile Geräte oder Homeoffice-Zugänge? Eine Cyberversicherung ist kein Ersatz für Mindeststandards, sondern ein Baustein im Risikomanagement.
In der Beratung zeigt sich oft: Schon wenige Anpassungen im Betrieb können dazu beitragen, dass ein Vertrag besser passt und im Schadenfall tragfähiger ist. Es geht also nicht nur um den Preis oder den Namen des Tarifs, sondern um die saubere Verbindung von tatsächlichem Risiko und Versicherungsbedingungen.
Der häufigste Fehler: nur auf den Beitrag schauen.
Bei kleinen Unternehmen ist Kostendisziplin richtig und notwendig. Trotzdem ist eine Cyberversicherung kein Bereich, in dem der günstigste Tarif automatisch wirtschaftlich ist. Wenn zentrale Bausteine fehlen, Sicherheitsfragen unklar beantwortet wurden oder die Betriebsunterbrechung zu eng definiert ist, spart man im Zweifel nur bis zum ersten ernsthaften Vorfall.
Genauso wenig hilft aber ein überladener Vertrag mit Leistungen, die zum Betrieb gar nicht passen. Gute Beratung bedeutet hier, zwischen Unterversicherung und Überversicherung zu unterscheiden. Nicht jeder Baustein ist für jedes Unternehmen gleich relevant.
Wer unabhängig beraten wird, kann Tarife nicht nur nach Beitrag, sondern nach Bedingungswerk, Ausschlüssen, Selbstbehalten und realer Passung vergleichen. Genau dieser Blick ist bei Cyber besonders wertvoll, weil sich Unterschiede oft erst im Detail zeigen. Bei Cologne Insurance steht deshalb nicht die schnelle Police im Vordergrund, sondern die verständliche Einordnung dessen, was ein Vertrag im Ernstfall tatsächlich leisten soll.
Cyberversicherung für kleine Unternehmen ist kein IT-Projekt.
Viele Geschäftsführer und Selbstständige schieben das Thema vor sich her, weil es technisch wirkt. Das ist verständlich, aber nicht nötig. Die entscheidenden Fragen sind betriebsnah: Was muss im Unternehmen jeden Tag funktionieren? Welche Daten sind unverzichtbar? Wie lange wäre ein Ausfall tragbar? Und wer hilft, wenn genau das nicht mehr verfügbar ist?
Eine gute Cyberversicherung für kleine Unternehmen beantwortet diese Fragen nicht abstrakt, sondern in Bezug auf den eigenen Betrieb. Sie sollte finanzielle Folgen abfedern, im Krisenfall organisierte Hilfe bereitstellen und zu den tatsächlichen Abläufen passen. Nicht mehr, aber auch nicht weniger.
Wer das Thema rechtzeitig angeht, schafft keine absolute Sicherheit. Aber er sorgt dafür, dass aus einem digitalen Zwischenfall nicht automatisch eine unternehmerische Schieflage wird. Genau darum geht es am Ende: Risiken realistisch einordnen, Schutz passend aufbauen und im Ernstfall nicht allein dazustehen.
DREI WEGE ZUR VERSICHERUNG
Vertreter
Vergleichsportal
Makler
Auftraggeber
Das Versicherungsunternehmen
Das Portal selbst, finanziert über Abschlüsse
Sie — nach § 34d Abs. 1 GewO
Auswahl
Die Tarife des eigenen Hauses
Die Anbieter, die dort gelistet sind
Der gesamte Markt
Sortiert nach
Was das Haus im Programm hat
Meist nach Preis, selten nach Bedingungen
Bedingungen und Ihrem Bedarf
Beratungshaftung
Beim Unternehmen
In der Regel keine — Sie entscheiden allein
Beim Makler, mit Vermögensschaden-Haftpflicht
Im Schadenfall
Ansprechpartner des Versicherers
Kein persönlicher Ansprechpartner
Wir — auf Ihrer Seite des Tisches
Was es Sie kostet
Die Vergütung steckt im Beitrag
Die Vergütung steckt ebenfalls im Beitrag
Dieselbe Courtage, kein Aufpreis
Der dritte Weg ist der Makler: im Auftrag des Kunden, aus dem gesamten Markt, mit Haftung für die Empfehlung — vergütet über die Courtage, die in nahezu jedem Tarif ohnehin einkalkuliert ist.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 30. März 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was kostet die Beratung?
Für Sie ist sie kostenfrei. Als Makler bekommen wir eine Courtage, die im Beitrag des Versicherers bereits enthalten ist — Sie zahlen also nicht extra dafür, dass jemand für Sie vergleicht. Und ein Punkt, den viele nicht wissen: Diese Vergütung steckt in nahezu jedem Tarif — auch wenn Sie über ein Vergleichsportal in Eigenregie abschließen. Sie sparen dort also kein Geld, sondern nur die Beratung, das Know-how und die Haftung eines Maklers für seine Empfehlung. Eine andere Vergütung gäbe es nur, wenn wir sie vorher ausdrücklich schriftlich miteinander vereinbaren.
Wie läuft das bei Ihnen ab?
Am Anfang steht ein Gespräch, in dem vor allem Sie reden: Was haben Sie, was ist Ihnen wichtig, wovor haben Sie Respekt. Danach sehen wir uns Ihre Verträge an und vergleichen den Markt. Am Ende steht eine Empfehlung mit Begründung — die Entscheidung bleibt bei Ihnen.
Muss ich alles umstellen, was ich habe?
Nein. Erfahrungsgemäß ist ein guter Teil Ihrer Verträge völlig in Ordnung und bleibt einfach bestehen. Gewechselt wird da, wo es Ihnen etwas bringt, und auch nur mit Ihrem Ja — der alte Schutz endet nie, bevor der neue läuft.
Beraten Sie auch persönlich in Köln?
Ja — persönlich heißt bei uns online: per Video oder Telefon, mit einem festen Ansprechpartner, der Köln kennt. Sie müssen sich keinen Termin in der Innenstadt freischaufeln und kein Ladenlokal im Veedel mitbezahlen — Sie brauchen nur ein Gerät mit Internet, den Rest richten wir ein.
Warum ein Makler aus Köln und nicht irgendeiner im Internet?
Weil Absicherung mit Ihrem Leben zu tun hat, nicht nur mit einem Tarif. Wer in Köln zu Hause ist, kennt die Themen, die hier wirklich anfallen — vom ersten WG-Zimmer über die Familiengründung bis zur Frage, was mit der Wohnung passiert, wenn sich etwas ändert. Und Sie haben einen Ansprechpartner mit Namen statt einer Hotline.