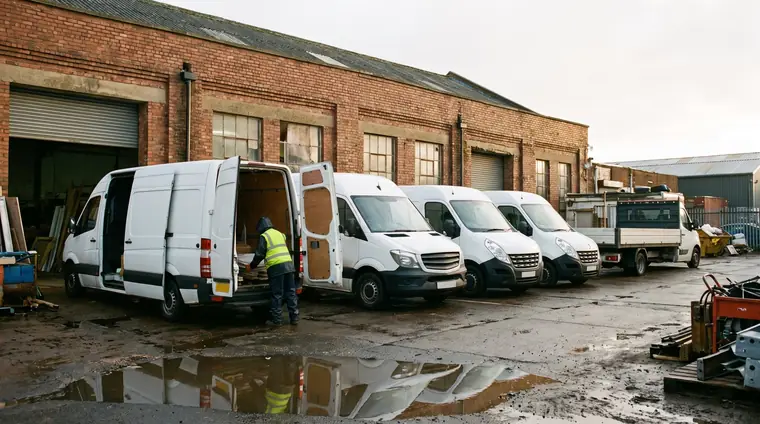
Gerade bei gewerblichen Flotten lohnt es sich, Sonderbedingungen genau zu prüfen.
Wer Kosten senken will, muss deshalb immer Schutz und Prämie zusammen betrachten.
Der häufigste Fehler liegt ganz am Anfang: Viele Unternehmen verhandeln über Beiträge, bevor die eigene Flotte sauber erfasst ist.
Wer mehrere Fahrzeuge im Betrieb hat, kennt das Muster: Die Prämie steigt, einzelne Schäden scheinen lange nachzuwirken, und beim Blick in die Police bleibt oft unklar, welcher Baustein den Beitrag eigentlich treibt. Genau hier setzen sinnvolle Flottenversicherung Kosten senken Strategien an. Nicht mit blindem Sparen, sondern mit einer nüchternen Prüfung von Risiko, Fahrverhalten, Vertragsaufbau und internen Abläufen.
Gerade für Handwerksbetriebe, Logistiker, Pflegedienste, Hausverwaltungen oder mittelständische Unternehmen mit wechselnder Fahrzeugnutzung gilt: Die günstigste Flottenlösung ist nicht automatisch die wirtschaftlichste. Wenn im Schadenfall Ausfälle entstehen, Ersatzfahrzeuge teuer werden oder Ausschlüsse überraschend greifen, wird eine vermeintlich billige Police schnell teuer. Wer Kosten senken will, muss deshalb immer Schutz und Prämie zusammen betrachten.
Flottenversicherung Kosten senken Strategien beginnen mit Daten.
Der häufigste Fehler liegt ganz am Anfang: Viele Unternehmen verhandeln über Beiträge, bevor die eigene Flotte sauber erfasst ist. Dabei hängt fast jede belastbare Einschätzung von der Qualität der Daten ab. Relevant sind nicht nur Anzahl und Fahrzeugart, sondern auch Fahrerkreis, Einsatzgebiet, jährliche Laufleistung, Schadenhistorie, nächtlicher Abstellort und Umbauten oder Sondernutzung.
Wenn diese Informationen lückenhaft sind, kalkuliert der Versicherer vorsichtiger. Das führt selten zu besseren Konditionen. Eine strukturierte Fuhrparkübersicht schafft deshalb die Grundlage für jede Verhandlung. Sie zeigt auch intern, welche Fahrzeuge wirtschaftlich auffällig sind und wo sich Risiken häufen.
Besonders hilfreich ist eine Trennung nach Nutzungsklassen. Ein Transporter im regionalen Kundendienst hat ein anderes Risikoprofil als ein Fahrzeug im Lieferverkehr mit mehreren Fahrern oder ein hochwertiger Firmenwagen mit privater Mitnutzung. Wer diese Unterschiede sauber dokumentiert, vermeidet Mischkalkulationen zu Lasten des gesamten Bestands.
Schadenquote analysieren statt nur Beiträge vergleichen
Nicht jede teure Flotte ist schlecht versichert. Manchmal ist schlicht die Schadenbelastung zu hoch. Dann hilft kein oberflächlicher Tarifwechsel, sondern nur Ursachenarbeit. Schauen Sie nicht nur auf die Zahl der Schäden, sondern auf Muster: Rangierschäden, Glasschäden, Diebstahl, Wildunfälle oder Kollisionen in bestimmten Regionen.
Aus dieser Analyse entstehen oft die wirksamsten Einsparhebel. Häufen sich kleine Park- und Rangierschäden, ist ein Fahrtraining oder ein anderer Fahrzeugeinsatz meist sinnvoller als der nächste Preisvergleich. Treten Schäden bei wenigen Fahrzeugen oder Fahrern konzentriert auf, braucht es gezielte Maßnahmen statt pauschaler Kürzungen im Versicherungsschutz.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Der richtige Selbstbehalt senkt Kosten oft spürbar.
Eine der wirksamsten Strategien ist die Anpassung des Selbstbehalts. Viele Betriebe versichern Kleinschäden mit, obwohl sie diese wirtschaftlich problemlos selbst tragen könnten. Das verteuert den Vertrag unnötig. Ein höherer Selbstbehalt in der Kasko kann die laufende Prämie deutlich entlasten, wenn die Schadenfrequenz niedrig ist und genügend Liquidität vorhanden ist.
Allerdings ist das keine pauschale Empfehlung. Für Betriebe mit vielen Fahrzeugbewegungen, engem Zeitplan und häufiger Fremdnutzung kann ein zu hoher Selbstbehalt die Kosten lediglich verlagern. Dann zahlen Sie zwar weniger Beitrag, aber mehr aus der eigenen Tasche. Entscheidend ist, wie stabil Ihre Schadenquote ist und ob der Betrieb mehrere kleinere Schäden pro Jahr verkraftet.
Sinnvoll ist oft ein gestufter Blick: Haftpflicht, Teilkasko und Vollkasko müssen nicht nach demselben Prinzip behandelt werden. Gerade bei älteren Fahrzeugen kann man die Vollkasko überprüfen, ohne an anderer Stelle den Schutz zu schwächen.
Nicht jedes Fahrzeug braucht denselben Deckungsumfang.
Viele Flotten wachsen organisch. Neue Fahrzeuge kommen dazu, alte bleiben in bestehenden Strukturen, und irgendwann gilt für fast alles derselbe Versicherungsumfang. Das ist bequem, aber selten wirtschaftlich. Ein differenzierter Vertragsaufbau spart häufig mehr als eine harte Preisverhandlung.
Ein neuer Transporter im Leasing braucht meist einen anderen Schutz als ein zehn Jahre altes Servicefahrzeug mit geringem Restwert. Auch Sonderaufbauten, Werkstattausrüstung oder mitgeführte Arbeitsmittel sollten gesondert betrachtet werden. Sonst zahlen Unternehmen entweder für unnötige Bausteine oder übersehen relevante Lücken.
Hier zeigt sich der Vorteil einer unabhängigen Beratung besonders deutlich. Entscheidend ist nicht, möglichst viele Bausteine zu verkaufen, sondern den Deckungsumfang am tatsächlichen Risiko auszurichten. Für manche Fuhrparks ist eine einheitliche Lösung sinnvoll. Für andere ist eine Segmentierung nach Fahrzeuggruppen klar wirtschaftlicher.
Werkverkehr, Privatnutzung und Fahrerkreis sauber regeln
Kosten entstehen nicht nur durch Schäden, sondern auch durch unklare Nutzung. Wird ein Fahrzeug anders eingesetzt als im Vertrag angegeben, kann das zu Nachkalkulationen oder Problemen im Leistungsfall führen. Deshalb sollte klar dokumentiert sein, ob Fahrzeuge nur betrieblich, auch privat oder durch wechselnde Mitarbeiter genutzt werden.
Besonders der offene Fahrerkreis wirkt sich auf die Kalkulation aus. Er ist im Alltag oft nötig, erhöht aber das Risiko. In manchen Betrieben lohnt es sich, Fahrzeuge mit festem Fahrerkreis separat zu behandeln. Das reduziert nicht immer den Beitrag für die gesamte Flotte, kann aber einzelne Fahrzeuggruppen günstiger machen.
Flottenversicherung Kosten senken Strategien liegen auch im Fahrbetrieb.
Versicherungskosten werden im Alltag produziert. Wer nur auf den Vertrag schaut, übersieht den größten Hebel: das Verhalten auf der Straße und im Betrieb. Klare Fahrzeugrichtlinien, dokumentierte Fahrzeugübergaben, feste Regeln für Beladung, Parken und Schadenmeldung wirken unspektakulär, senken aber erfahrungsgemäß die Schadenquote.
Ebenso relevant sind regelmäßige Führerscheinkontrollen, einfache Einweisungen für neue Fahrer und ein verbindlicher Prozess nach Unfällen. Nicht jede Maßnahme spart sofort Prämie, aber sie verbessert die Verhandlungsposition bei der nächsten Ausschreibung oder Vertragsprüfung. Versicherer reagieren positiv, wenn Risiken aktiv gesteuert werden und nicht nur verwaltet.
Telematik kann in diesem Zusammenhang sinnvoll sein, muss aber zum Unternehmen passen. Für manche Fuhrparks liefert sie wertvolle Hinweise zu Bremsverhalten, Leerlauf, Geschwindigkeit oder Streckenprofil. In anderen Betrieben ist der organisatorische Aufwand höher als der Nutzen. Technik ist kein Selbstzweck, sondern ein Werkzeug zur Risikosteuerung.
Ausschreibungen nur mit klaren Kriterien durchführen.
Viele Unternehmen holen mehrere Angebote ein und wählen dann den niedrigsten Beitrag. Das ist verständlich, greift aber zu kurz. Sobald Bedingungswerke, Selbstbehalte, Mitversicherung von Zubehör, grobe Fahrlässigkeit, Werkstattbindung oder Neupreisregelungen voneinander abweichen, ist ein reiner Preisvergleich wenig aussagekräftig.
Besser ist eine Ausschreibung mit festen Vergleichsparametern. Dann wird sichtbar, ob ein günstiger Tarif wirklich günstiger ist oder nur bestimmte Risiken ausklammert. Gerade bei gewerblichen Flotten lohnt es sich, Sonderbedingungen genau zu prüfen. Ein kleiner Unterschied im Wortlaut kann im Schadenfall erhebliche wirtschaftliche Folgen haben.
Deshalb sollte vor einer Umdeckung immer die Frage stehen: Welche Risiken sind für den Betrieb kritisch, welche sind tragbar, und welche Bausteine werden gar nicht benötigt? Erst dann ist ein Marktvergleich belastbar.
Werkstattkonzepte und Schadenmanagement nüchtern bewerten
Werkstattbindungen oder gesteuerte Reparaturprozesse können Beiträge senken. Für manche Flotten ist das attraktiv, vor allem wenn Fahrzeuge nicht hochspezialisiert sind und Ausfallzeiten gut planbar bleiben. Für andere Betriebe kann die Bindung jedoch zum Problem werden, etwa wenn Umbauten, branchenspezifische Aufbauten oder regionale Einsatzanforderungen schnelle und flexible Reparaturen verlangen.
Ähnlich ist es beim Schadenmanagement. Ein professioneller Prozess spart Geld, wenn Meldungen vollständig, schnell und zentral erfolgen. Fehlt diese Struktur, bleiben Potenziale liegen. Schon eine sauber definierte interne Zuständigkeit reduziert Reibungsverluste und verbessert die Kommunikation mit Versicherer, Werkstatt und Leasinggeber.
Regelmäßige Bestandsprüfung statt Aktionismus nach Beitragserhöhung.
Der schlechteste Zeitpunkt für eine Überprüfung ist der Moment direkt nach einer deutlichen Prämienanpassung. Dann herrscht Druck, und Entscheidungen werden zu schnell getroffen. Sinnvoller ist ein fester Prüfturnus, zum Beispiel vor Vertragsverlängerungen oder nach Veränderungen im Fuhrpark.
Geprüft werden sollten Fahrzeugbestand, Nutzung, Schadenentwicklung, Leasingverhältnisse und Zusatzrisiken. Auch die Frage, ob Fahrzeuge ausgeschieden sind oder neu hinzugekommenen Anforderungen entsprechen, wird in der Praxis erstaunlich oft zu spät gestellt. Wer hier sauber arbeitet, verhindert stille Kostensteigerungen.
Für Unternehmen im Rheinland, die mehrere Risiken parallel steuern müssen – Fuhrpark, Betriebshaftpflicht , Cyber , Immobilien oder Mitarbeitervorsorge – ist genau diese laufende Abstimmung besonders wertvoll. Denn die Flottenversicherung sollte nicht isoliert betrachtet werden, sondern als Teil eines gesamten Risikokonzepts.
Wann ein Wechsel sinnvoll ist – und wann nicht.
Ein Anbieterwechsel kann richtig sein, aber nicht jede Ersparnis rechtfertigt die Umstellung. Wenn die Schadenabwicklung funktioniert, die Bedingungen belastbar sind und der Vertrag zum Betrieb passt, sollte ein Wechsel gut begründet sein. Der günstigere Beitrag allein reicht nicht immer aus.
Sinnvoll wird ein Wechsel meist dann, wenn sich der Fuhrpark deutlich verändert hat, der aktuelle Vertrag historisch gewachsen und unübersichtlich ist oder der Markt für Ihr Risikoprofil bessere Lösungen bietet. Auch nach mehreren Jahren ohne strukturierte Prüfung lohnt sich ein frischer Blick. Cologne Insurance begleitet solche Entscheidungen typischerweise genau an diesem Punkt: nicht als schneller Vermittlungsakt, sondern als Abgleich zwischen Risiko, Bedingungswerk und wirtschaftlichem Bedarf.
Wer die Kosten seiner Flottenversicherung senken will, braucht keine Sparformel, sondern einen klaren Blick auf das eigene Risiko. Die beste Einsparung entsteht dort, wo Vertrag, Fahrbetrieb und Schadenmanagement sauber zusammenspielen.
DREI WEGE ZUR VERSICHERUNG
Vertreter
Vergleichsportal
Makler
Auftraggeber
Das Versicherungsunternehmen
Das Portal selbst, finanziert über Abschlüsse
Sie — nach § 34d Abs. 1 GewO
Auswahl
Die Tarife des eigenen Hauses
Die Anbieter, die dort gelistet sind
Der gesamte Markt
Sortiert nach
Was das Haus im Programm hat
Meist nach Preis, selten nach Bedingungen
Bedingungen und Ihrem Bedarf
Beratungshaftung
Beim Unternehmen
In der Regel keine — Sie entscheiden allein
Beim Makler, mit Vermögensschaden-Haftpflicht
Im Schadenfall
Ansprechpartner des Versicherers
Kein persönlicher Ansprechpartner
Wir — auf Ihrer Seite des Tisches
Was es Sie kostet
Die Vergütung steckt im Beitrag
Die Vergütung steckt ebenfalls im Beitrag
Dieselbe Courtage, kein Aufpreis
Der dritte Weg ist der Makler: im Auftrag des Kunden, aus dem gesamten Markt, mit Haftung für die Empfehlung — vergütet über die Courtage, die in nahezu jedem Tarif ohnehin einkalkuliert ist.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 28. Mai 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Warum ein Makler und nicht ein Vergleichsportal?
Weil ein Portal Ihnen einen Preis zeigt und danach niemanden, der Sie kennt. Eine Vertretung wiederum arbeitet für ein einzelnes Unternehmen. Wir sind als Makler gesetzlich Ihrem Interesse verpflichtet, suchen im für Sie relevanten Markt und bleiben Ansprechpartner, wenn es einmal ernst wird.
Muss ich alles umstellen, was ich habe?
Nein. Erfahrungsgemäß ist ein guter Teil Ihrer Verträge völlig in Ordnung und bleibt einfach bestehen. Gewechselt wird da, wo es Ihnen etwas bringt, und auch nur mit Ihrem Ja — der alte Schutz endet nie, bevor der neue läuft.
Muss ich alles umstellen, was ich habe?
Nein. Erfahrungsgemäß ist ein guter Teil Ihrer Verträge völlig in Ordnung und bleibt einfach bestehen. Gewechselt wird da, wo es Ihnen etwas bringt, und auch nur mit Ihrem Ja — der alte Schutz endet nie, bevor der neue läuft.
Was gilt für Wohnungen und Häuser in Rheinnähe?
Teile von Köln liegen in ausgewiesenen Überschwemmungsgebieten — von Rodenkirchen bis Zündorf. Dort entscheidet der Elementarbaustein in Gebäude- und Hausratversicherung über den Ernstfall; ohne ihn sind Überschwemmung und Rückstau nicht versichert. Ob Ihre Police ihn enthält, steht in wenigen Zeilen.
Betreuen Sie auch das Kölner Umland und den Rhein-Erft-Kreis?
Ja. Neben Köln gehören Frechen, Hürth, Pulheim, Brühl, Wesseling, Kerpen, Bergheim, Erftstadt, Leverkusen, Bergisch Gladbach und Rösrath zu unserem Gebiet. Weil die Beratung online läuft, spielt die Entfernung ohnehin keine Rolle.