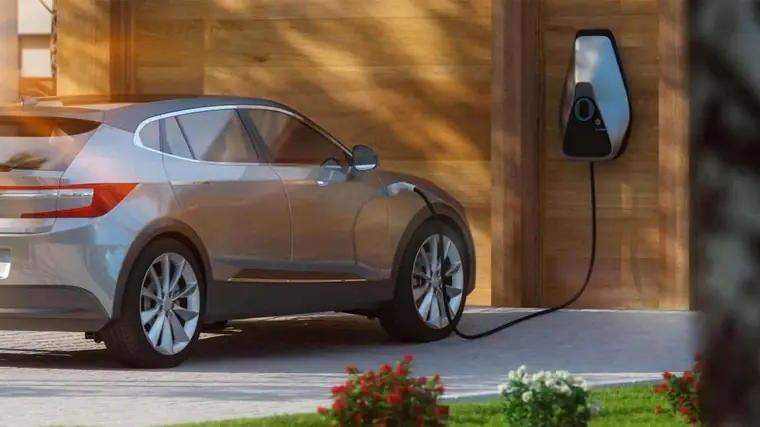
Neu eingerichtete Ladestationen sollten dem Versicherer immer gemeldet werden, um spätere Probleme bei der Schadenabwicklung zu umgehen.
Eine Versicherung schützt letztendlich nicht vor der Entwendung oder Beschädigung der Wallbox, sondern vor den hieraus entstehenden Kosten.
Die Ladesäule wird vornehmlich an einer Gebäudewand oder an einer Säule auf dem Grundstück von einem Elektrofachbetrieb fest installiert.
Die Ladesäule wird vornehmlich an einer Gebäudewand oder an einer Säule auf dem Grundstück von einem Elektrofachbetrieb fest installiert.
Neu eingerichtete Ladestationen sollten dem Versicherer immer gemeldet werden, um spätere Probleme bei der Schadenabwicklung zu umgehen.
Die Wallbox ist ein mit dem Gebäude fest verbundener Bestandteil. Damit wird sie automatisch von der Wohngebäudeversicherung umfasst. Die Gefahren Feuer, Sturm, Hagel, Leitungswasser und ggf. auch Elementar gelten somit auch für die Ladestation.
Die Wallbox in der Garage, Tiefgarage oder im Carport gilt ebenso als fester Gebäudebestandteil und ist über die Wohngebäudeversicherung mitversichert.
Handelt es sich um mobile Ladestationen (die Wallbox ist nicht fest an der Wand angebracht), sollte zunächst geprüft werden, ob die Gebäudeversicherung auch Schäden durch mobile Ladestationen abdeckt.
Ist dies nicht der Fall, ist Rücksprache mit dem Hausratversicherer zu halten.
In diesem Fall kommt die KFZ – Haftpflichtversicherung des Fahrzeughalters für den Schaden auf.
Zunächst sollten Sie schon bei der Anschaffung darauf achten, dass es sich um eine abschließbare Wallbox handelt. Hierin wird die Ladestation mitsamt des Ladekabels untergebracht. Diese ist weniger vor dem Diebstahl gefährdet und wird von Dieben oft gemieden. Alternativ gibt es die Wallbox auch mit einem RFID Chip. Diese Wallbox kann nur vom Kartenbesitzer selbst aktiviert werden und ist für die Diebe nahezu tabu.
Sollte es dennoch zum Diebstahl kommen, springt hierfür in der Regel Ihre Hausratversicherung ein.
Eine Versicherung schützt letztendlich nicht vor der Entwendung oder Beschädigung der Wallbox, sondern vor den hieraus entstehenden Kosten.
Gerne überprüfen wir für Sie Ihre Verträge bei der Anschaffung einer Wallbox und beraten Sie, wenn eine Erweiterung notwendig werden sollte.
Sprechen Sie uns gerne unverbindlich an!
Erfahren Sie hier mehr zur Wohngebäudeversicherung!
Erfahren Sie hier mehr zum Marderschaden am Elektroauto!
Stand: 25. Juli 2022. Beiträge, Bedingungen und Rechtslage ändern sich (dieser Beitrag ist älter) — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Teilkasko oder Vollkasko?
Faustregel: Bei neueren oder finanzierten Fahrzeugen lohnt Vollkasko, bei älteren oft Teilkasko. Wir schauen auf Fahrzeugwert, Nutzung und Ihr Sicherheitsbedürfnis.
Kann ich meine Kfz-Versicherung wechseln?
Ja, in der Regel zum Jahresende (Stichtag meist 30. November) oder bei Sonderkündigungsrecht, z. B. nach einer Beitragserhöhung. Wir übernehmen den Vergleich.
Muss ich alles umstellen, was ich habe?
Nein. Erfahrungsgemäß ist ein guter Teil Ihrer Verträge völlig in Ordnung und bleibt einfach bestehen. Gewechselt wird da, wo es Ihnen etwas bringt, und auch nur mit Ihrem Ja — der alte Schutz endet nie, bevor der neue läuft.
Betreuen Sie auch das Kölner Umland und den Rhein-Erft-Kreis?
Ja. Neben Köln gehören Frechen, Hürth, Pulheim, Brühl, Wesseling, Kerpen, Bergheim, Erftstadt, Leverkusen, Bergisch Gladbach und Rösrath zu unserem Gebiet. Weil die Beratung online läuft, spielt die Entfernung ohnehin keine Rolle.
Beraten Sie auch persönlich in Köln?
Ja — persönlich heißt bei uns online: per Video oder Telefon, mit einem festen Ansprechpartner, der Köln kennt. Sie müssen sich keinen Termin in der Innenstadt freischaufeln und kein Ladenlokal im Veedel mitbezahlen — Sie brauchen nur ein Gerät mit Internet, den Rest richten wir ein.