Start › Wissen › Erwerbsunfähigkeitsversicherung vs. Beru…
— Wissen · 22. Juni 2020 · ca. 2 Min. Lesezeit
Erwerbsunfähigkeitsversicherung vs. Berufsunfähigkeitsversicherung
Das Wichtigste in Kürze
Für die Erwerbsunfähigkeitsversicherung gilt: je jünger und gesünder, desto besser.
Die staatliche Erwerbsminderungsrente beträgt in den meisten Fällen weniger als ein Drittel des letzten Bruttogehalts.
Die eigene Lebensweise mit Faktoren wie Alkoholkonsum oder Übergewicht können das persönliche Risiko, erwerbs- oder berufsunfähig zu werden, zusätzlich vergrößern.
Die Leistungen des Staats bei verminderter Erwerbsfähigkeit sind in den letzten Jahren weiter zurückgegangen. Immer wichtiger wird die private Absicherung des Verlustes der Arbeitskraft. Die staatliche Erwerbsminderungsrente beträgt in den meisten Fällen weniger als ein Drittel des letzten Bruttogehalts. Doch wie groß ist die Bedrohung, dass der Lebensstandard durch Krankheit oder Unfall gefährdet wird? Besonders für körperlich Tätige ist das Risiko hoch, ihren ursprünglichen Beruf im Laufe ihres Arbeitslebens nicht mehr ausüben zu können. Die eigene Lebensweise mit Faktoren wie Alkoholkonsum oder Übergewicht können das persönliche Risiko, erwerbs- oder berufsunfähig zu werden, zusätzlich vergrößern. Die statistische Wahrscheinlichkeit, dass Arbeitnehmer*innen dauerhaft berufsunfähig werden, liegt bei 20 bis 25 Prozent. Als Lösung bieten Versicherer Erwerbsunfähigkeitsversicherungen, Berufsunfähigkeitsverischerungen oder auch verschiedene Tarife der (Risiko) Lebensversicherung an.
Um sich abzusichern bietet eine Berufsunfähigkeitsversicherung den umfänglichsten Schutz. Jedoch ist sie relativ teuer, vor allem für körperlich arbeitende und gesundheitlich vorbelastetet Menschen. Zudem können Personen mit Vorerkrankung durch die Gesundheitsprüfung, die für die Aufnahme in die Berufsunfähigkeitsversicherung Pflicht ist, abgelehnt werden. Eine Erwerbsunfähigkeitsversicherung deckt weniger Risiken ab, ist jedoch deutlich günstiger.
Zu beachten ist, dass die Voraussetzungen, eine Rente aus der Erwerbsunfähigkeitsversicherung zu beziehen, deutlich höher sind als bei einer Berufsunfähigkeitsversicherung. Eine BU zahlt, wenn der Versicherte nicht mehr als 50 Prozent seiner letzten beruflichen Tätigkeit auszuüben vermag. Die EU hingegen springt erst ein, wenn er weniger als drei Stunden in irgendeinem Beruf arbeiten kann. Warum man erwerbsunfähig wird, ist irrelevant, auch psychische Ursachen sind abgedeckt.
Besonders Berufseinsteiger*innen sollten über eine private Absicherung nachdenken. Die gesetzliche Erwerbsminderungsrente zahlt in den ersten fünf Erwerbsjahren nur sehr eingeschränkt. Abgesichert sind in dieser Zeit nur Arbeitsunfälle und Berufskrankheiten. Wird man durch andere Gründe erwerbsunfähig, so erhält man keine Rente.
Für die Erwerbsunfähigkeitsversicherung gilt: je jünger und gesünder, desto besser. Berufsanfänger*innen und auch Auszubildende oder Studierende können durch eine frühe Absicherung attraktive Policen abschließen. Zum einen werden sie günstiger eingestuft und zahlen einen geringen Beitrag, zum anderen werden Tarife angeboten, die eine EU später ohne erneute Gesundheitsprüfung in eine Berufsunfähigkeitsversicherung umgewandelt werden kann.
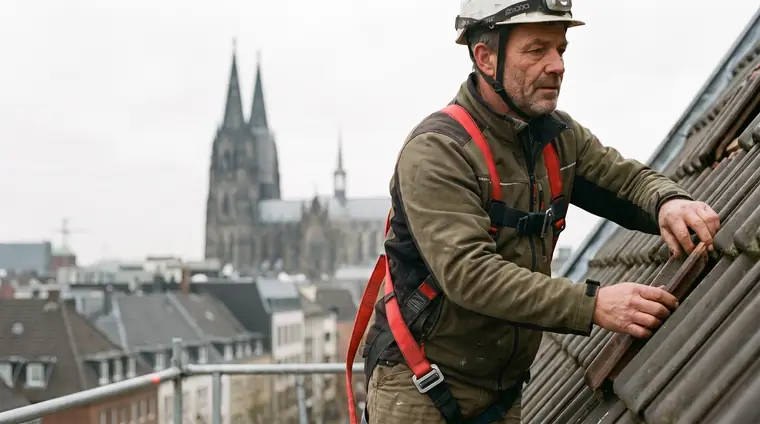
Für Handwerker kann eine EU die günstigere Alternative sein. Beispielsweise gehören Dachdecker*innen Aufgrund ihres Berufsstandes zu einer Risikogruppe. Bei einer Berufsunfähigkeitsversicherung müssten sie in der Regel monatlich doppelt so viel zahlen wie bei einer Erwerbsunfähigkeitsversicherung.
Unser Sofort-Tipp :
Lassen Sie sich von uns zu den Themen ,,Erwerbsunfähigkeit-“ und „Berufsunfähigkeitsversicherung“ beraten .
Quellen:
Finanztip – Berufsunfähiskeitsversicherung oder Erwerbsunfähigkeitsversicherungen?
Deshalb versichern.de – Was bring eine Erwerbsunfähigkeitsversicherung?
WORAN MENSCHEN BERUFSUNFÄHIG WERDEN
Psyche und Nerven39,0 %
Skelett und Bewegung17,9 %
Krebs17,0 %
Unfälle7,0 %
Herz und Gefäße6,2 %
Quelle: Morgen & Morgen, Marktblick Berufsunfähigkeit 2025. Anteile der Leistungsfälle.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 22. Juni 2020. Beiträge, Bedingungen und Rechtslage ändern sich (dieser Beitrag ist älter) — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Ab wann leistet eine BU-Versicherung?
In der Regel, wenn Sie Ihren zuletzt ausgeübten Beruf voraussichtlich mindestens sechs Monate zu wenigstens 50 % nicht mehr ausüben können. Die genauen Bedingungen unterscheiden sich je Tarif – wir prüfen sie mit Ihnen.
Was kostet eine Berufsunfähigkeitsversicherung?
Der Beitrag hängt vor allem von Beruf, Alter, Gesundheit und gewünschter Rentenhöhe ab. Pauschale Zahlen sind unseriös – deshalb rechnen wir Ihnen unabhängig konkrete Angebote.
Wie läuft das bei Ihnen ab?
Am Anfang steht ein Gespräch, in dem vor allem Sie reden: Was haben Sie, was ist Ihnen wichtig, wovor haben Sie Respekt. Danach sehen wir uns Ihre Verträge an und vergleichen den Markt. Am Ende steht eine Empfehlung mit Begründung — die Entscheidung bleibt bei Ihnen.
Warum ein Makler aus Köln und nicht irgendeiner im Internet?
Weil Absicherung mit Ihrem Leben zu tun hat, nicht nur mit einem Tarif. Wer in Köln zu Hause ist, kennt die Themen, die hier wirklich anfallen — vom ersten WG-Zimmer über die Familiengründung bis zur Frage, was mit der Wohnung passiert, wenn sich etwas ändert. Und Sie haben einen Ansprechpartner mit Namen statt einer Hotline.
Was gilt für Wohnungen und Häuser in Rheinnähe?
Teile von Köln liegen in ausgewiesenen Überschwemmungsgebieten — von Rodenkirchen bis Zündorf. Dort entscheidet der Elementarbaustein in Gebäude- und Hausratversicherung über den Ernstfall; ohne ihn sind Überschwemmung und Rückstau nicht versichert. Ob Ihre Police ihn enthält, steht in wenigen Zeilen.