Start › Wissen › Frechen: Lokale Besonderheiten Wohngebäu…
— Wissen · 26. April 2026 · ca. 7 Min. Lesezeit
Frechen: Lokale Besonderheiten Wohngebäudeversicherung
Das Wichtigste in Kürze
Wer eine Wohngebäudeversicherung für ein Haus in Frechen prüft, sollte weniger auf Werbeversprechen und mehr auf die belastbaren Vertragsmerkmale achten.
Wer in Frechen ein Haus besitzt, versichert nicht nur Wände und Dach.
Die Wohngebäudeversicherung deckt nicht automatisch jeden Wasserschaden, nur weil Wasser im Gebäude steht.
Wer in Frechen ein Haus besitzt, versichert nicht nur Wände und Dach. Er versichert eine Immobilie in einer Stadt, die zwischen gewachsener Wohnlage, städtischer Verdichtung und rheinischer Wetterrealität steht. Genau deshalb lohnt sich der Blick auf Frechen: lokale Besonderheiten in der Wohngebäudeversicherung sind kein Randthema, sondern oft der Unterschied zwischen passendem Schutz und teuren Lücken im Schadenfall.
Warum Frechen bei der Wohngebäudeversicherung genauer betrachtet werden sollte.
Frechen wirkt auf den ersten Blick überschaubar. Gerade das verleitet viele Eigentümer dazu, ihre Wohngebäudeversicherung als Standardthema abzuhaken. In der Praxis ist die Lage differenzierter. Je nach Stadtteil, Baujahr, Grundstückssituation und Modernisierungsstand können sich Risiken deutlich unterscheiden.
Ein freistehendes Einfamilienhaus in Königsdorf stellt andere Anforderungen als ein älteres Objekt in Bachem oder ein vermietetes Mehrfamilienhaus in zentralerer Lage. Hinzu kommen typische Fragen aus der Region: Wie wirkt sich Starkregen aus? Welche Rolle spielen Keller, Rückstau und Entwässerung? Ist die gewählte Versicherungssumme nach einem Anbau oder einer energetischen Sanierung noch passend? Wer hier nur auf den Beitrag schaut, übersieht schnell die entscheidenden Details im Bedingungswerk.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Frechen: Lokale Besonderheiten in der Wohngebäudeversicherung.
Bei der Wohngebäudeversicherung geht es immer um das konkrete Gebäude. In Frechen kommen einige Punkte besonders häufig zusammen. Dazu zählen gewachsene Bestandsimmobilien, nachträglich modernisierte Häuser, unterschiedliche Grundstücksgrößen und eine Lage im erweiterten Kölner Umland, in der Wetterereignisse spürbar zugenommen haben.
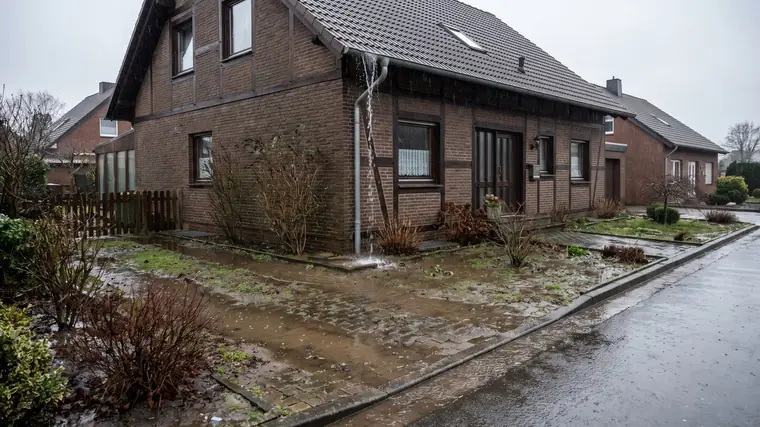
Starkregen und Rückstau sind kein theoretisches Risiko
Viele Schäden entstehen nicht durch das klassische Sturmereignis mit abgedecktem Dach, sondern durch Wasser, das seinen Weg über Kellerabgänge, Lichtschächte oder die Kanalisation findet. Gerade bei Häusern mit Untergeschoss wird Rückstau oft unterschätzt. Die Wohngebäudeversicherung deckt nicht automatisch jeden Wasserschaden, nur weil Wasser im Gebäude steht.
Entscheidend ist die Trennung zwischen Leitungswasser, Sturm, Hagel und Elementargefahren. Wenn Oberflächenwasser nach Starkregen in den Keller drückt, ist ohne passenden Elementarschutz häufig kein ausreichender Versicherungsschutz vorhanden. Gleichzeitig reicht auch der beste Tarif nicht aus, wenn technische Sicherungen wie Rückstauklappen fehlen oder Obliegenheiten verletzt werden. Genau an dieser Stelle zeigt sich, warum eine saubere Risikoanalyse wichtiger ist als ein schneller Online-Abschluss.
Bestandsbauten brauchen oft mehr Aufmerksamkeit als Neubauten
In Frechen gibt es viele Häuser, die nicht aus einem Guss stammen. Das Dach wurde erneuert, die Fenster später ausgetauscht, die Heizung modernisiert, aber Leitungen oder Abdichtungen sind teilweise älter. Für Versicherer ist das kein Nebenaspekt. Alter und Zustand von wasserführenden Leitungen, Elektrik, Dach und Fassade beeinflussen die Einschätzung des Risikos erheblich.
Für Eigentümer wird es kritisch, wenn der Vertrag auf veralteten Angaben basiert. Wurde ein Gebäude vor Jahren mit einem bestimmten Standard eingestuft und später erweitert oder hochwertig modernisiert, kann die frühere Risikobeschreibung heute schlicht nicht mehr stimmen. Das ist kein akademisches Problem. Im Schadenfall zählt, ob Nutzung, Ausstattung und Flächen korrekt hinterlegt sind.
Anbauten, Wintergärten und Nebengebäude werden leicht vergessen
Gerade in familiengeprägten Wohnlagen wurden Häuser über die Jahre erweitert. Ein Wintergarten, eine Garage mit Anbau, ein Gartenhaus mit fester Bauweise oder eine Photovoltaikanlage verändern den Absicherungsbedarf. Viele Policen erfassen solche Bestandteile nicht automatisch in der gewünschten Tiefe.
Auch hier gilt: Es kommt auf die Formulierung an. Manche Verträge schließen bestimmte Nebengebäude bis zu einer Grenze mit ein, andere nur gegen Zuschlag oder mit Einschränkungen. Bei Photovoltaik, Wallbox oder fest verbauter Haustechnik stellt sich zusätzlich die Frage, ob nur klassische Gebäudeschäden versichert sind oder auch Folgeschäden und technische Risiken sauber eingeordnet wurden.
Welche Vertragsdetails in Frechen besonders relevant sind.
Wer eine Wohngebäudeversicherung für ein Haus in Frechen prüft, sollte weniger auf Werbeversprechen und mehr auf die belastbaren Vertragsmerkmale achten. Drei Punkte sind besonders praxisrelevant.
Die richtige Wertermittlung
Unterversicherung ist einer der häufigsten Schwachpunkte. Viele Eigentümer kennen zwar den Marktwert ihrer Immobilie ungefähr, aber nicht den versicherungstechnisch relevanten Gebäudewert. Das sind zwei verschiedene Dinge. Grundstückslage, Nachfrage und Verkaufspreis helfen bei der Wohngebäudeversicherung nur begrenzt weiter.
Wichtig ist, dass Wohnfläche, Ausbauzustand, hochwertige Einbauten und spätere Veränderungen vollständig erfasst werden. Bei älteren Verträgen lohnt sich eine Prüfung fast immer, besonders nach Umbauten, Dachausbau oder energetischer Sanierung. Wer hier zu knapp kalkuliert, spart nicht sinnvoll, sondern verlagert Risiko auf den eigenen Geldbeutel.
Elementarschäden nicht nur als Zusatzbaustein sehen
In vielen Gesprächen wird Elementarschutz noch immer wie eine optionale Ergänzung behandelt. Das war früher verbreiteter. Heute ist diese Sicht für viele Immobilien nicht mehr zeitgemäß. Auch in Frechen gilt: Nicht jedes Haus ist gleich exponiert, aber Starkregenereignisse betreffen längst nicht mehr nur vermeintliche Risikogebiete.
Ob Elementarschutz sinnvoll ist, hängt von Lage, Geländeverlauf, Entwässerungssituation, Kellernutzung und Gebäudestruktur ab. Bei einem Haus mit ausgebautem Keller, Haustechnik im Untergeschoss und wertigen Bodenbelägen ist das Risiko wirtschaftlich oft erheblich. Dann sollte man nicht nur fragen, ob der Baustein vorhanden ist, sondern auch, welche Selbstbehalte, Ausschlüsse und Voraussetzungen gelten.
Grobe Unterschiede im Schadenservice
Wohngebäudeversicherung zeigt ihre Qualität nicht im Antrag, sondern im Schadenfall. Dann zählt, wie klar Bedingungen formuliert sind, wie nachvollziehbar ein Versicherer reguliert und wie Streit über Ursache, Umfang oder Wiederherstellung vermieden wird. Gerade bei Leitungswasserschäden oder Durchfeuchtung ist die Abgrenzung oft komplex.
Für Eigentümer ist es deshalb sinnvoll, nicht nur den Preis, sondern auch die praktische Leistungsstärke zu bewerten. Ein formal günstiger Vertrag hilft wenig, wenn bei Folgeschäden, Hotelkosten, Aufräumarbeiten oder Mehrkosten durch behördliche Auflagen enge Grenzen greifen.
Frechen: lokale Besonderheiten in der Wohngebäudeversicherung bei Vermietung und Eigennutzung.
Nicht jedes Gebäude in Frechen wird ausschließlich selbst bewohnt. Gerade kleinere Mehrfamilienhäuser, vermietete Einheiten im eigenen Haus oder geerbte Immobilien bringen Besonderheiten mit sich. Nutzung und Eigentümerstruktur müssen im Vertrag korrekt abgebildet sein.
Bei Vermietung stellen sich zusätzliche Fragen. Wer trägt Verantwortung für Instandhaltung? Sind Garagen, Zäune oder gemeinschaftlich genutzte Flächen mitversichert? Wie werden Mietausfall oder Aufräumkosten behandelt? Auch Leerstand nach Auszug, Sanierung oder Erbfall ist ein sensibles Thema. Viele Policen sehen hier Anzeigepflichten oder Leistungseinschränkungen vor.
Eigennutzer wiederum unterschätzen häufig die Bedeutung von Nebenthemen wie Ableitungsrohren auf dem Grundstück, Schutz bei unbenannten Gefahren oder Kostenpositionen nach einem größeren Schaden. Nicht jeder Tarif leistet gleich breit. Und nicht jede Erweiterung ist sinnvoll. Gute Beratung bedeutet deshalb nicht, pauschal alles einzuschließen, sondern die Immobilie realistisch zu bewerten.
Woran Eigentümer in Frechen eine gute Vertragsprüfung erkennen.
Eine solide Prüfung beginnt nicht mit einem Vergleichsrechner, sondern mit Fragen zum Gebäude. Baujahr, Sanierungsstand, Dachform, Heizsystem, Keller, Nebengebäude, Photovoltaik, Nutzung und Vorschäden ergeben zusammen erst ein belastbares Bild. Danach folgt der Blick in die Bedingungen.
Wirklich relevant ist, ob Elementargefahren sinnvoll integriert sind, wie Unterversicherung vermieden wird, welche Entschädigungsgrenzen gelten und wie mit grober Fahrlässigkeit, Ableitungsrohren, Aufräumkosten oder Mehrkosten infolge neuer Bauvorschriften umgegangen wird. Genau diese Punkte entscheiden im Ernstfall über tausende Euro Unterschied.
Für viele Eigentümer im Raum Frechen ist es außerdem hilfreich, wenn die Beratung nicht an Bürozeiten oder Vor-Ort-Termine gebunden ist. Eine strukturierte Prüfung per Videocall oder Telefon kann genauso gründlich sein, wenn sie sauber vorbereitet wird. Cologne Insurance arbeitet genau in diesem Sinne: unabhängig, digital und mit klarem Blick auf die tatsächlichen Vertragsdetails statt auf oberflächliche Tarifwerbung.
Typische Denkfehler rund um die Wohngebäudeversicherung.
Ein häufiger Irrtum lautet: Mein Haus ist solide gebaut, also ist das Risiko gering. Solide Bauweise ist ein Vorteil, ersetzt aber keinen passenden Vertrag. Viele größere Schäden entstehen durch verkettete Ursachen – etwa Starkregen plus Rückstau, ein kleiner Leitungswasserschaden mit langer unbemerkter Durchfeuchtung oder Sturm mit Folgeschäden an Dach und Dämmung.
Ebenso verbreitet ist die Annahme, dass nach einem Hauskauf die bestehende Police schon passen wird. Das kann sein, muss es aber nicht. Vertragsbedingungen sind oft älter als die Immobilie in ihrer heutigen Form. Wenn Vorbesitzer modernisiert, umgebaut oder Anbauten errichtet haben, ohne den Schutz entsprechend anzupassen, übernimmt der neue Eigentümer unter Umständen auch alte Lücken.
Und schließlich wird Selbstbeteiligung oft nur als Sparhebel gesehen. Das kann sinnvoll sein, wenn Rücklagen vorhanden sind und kleinere Schäden bewusst selbst getragen werden sollen. Es ist aber keine pauschal gute Lösung. Bei häufiger wetterbedingter Schadenneigung oder einem sehr wertig ausgebauten Keller kann ein hoher Selbstbehalt schnell unangenehm werden.
Wer in Frechen ein Gebäude absichert, braucht keine Standardantwort, sondern einen Vertrag, der zum Haus passt – zu seiner Lage, seinem Zustand und seiner tatsächlichen Nutzung. Genau dort beginnt gute Beratung: nicht beim schnellen Abschluss, sondern bei einer ehrlichen Prüfung, was im Schadenfall wirklich tragen soll.
DREI WEGE ZUR VERSICHERUNG
Vertreter
Vergleichsportal
Makler
Auftraggeber
Das Versicherungsunternehmen
Das Portal selbst, finanziert über Abschlüsse
Sie — nach § 34d Abs. 1 GewO
Auswahl
Die Tarife des eigenen Hauses
Die Anbieter, die dort gelistet sind
Der gesamte Markt
Sortiert nach
Was das Haus im Programm hat
Meist nach Preis, selten nach Bedingungen
Bedingungen und Ihrem Bedarf
Beratungshaftung
Beim Unternehmen
In der Regel keine — Sie entscheiden allein
Beim Makler, mit Vermögensschaden-Haftpflicht
Im Schadenfall
Ansprechpartner des Versicherers
Kein persönlicher Ansprechpartner
Wir — auf Ihrer Seite des Tisches
Was es Sie kostet
Die Vergütung steckt im Beitrag
Die Vergütung steckt ebenfalls im Beitrag
Dieselbe Courtage, kein Aufpreis
Der dritte Weg ist der Makler: im Auftrag des Kunden, aus dem gesamten Markt, mit Haftung für die Empfehlung — vergütet über die Courtage, die in nahezu jedem Tarif ohnehin einkalkuliert ist.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 26. April 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Was kostet die Beratung?
Für Sie ist sie kostenfrei. Als Makler bekommen wir eine Courtage, die im Beitrag des Versicherers bereits enthalten ist — Sie zahlen also nicht extra dafür, dass jemand für Sie vergleicht. Und ein Punkt, den viele nicht wissen: Diese Vergütung steckt in nahezu jedem Tarif — auch wenn Sie über ein Vergleichsportal in Eigenregie abschließen. Sie sparen dort also kein Geld, sondern nur die Beratung, das Know-how und die Haftung eines Maklers für seine Empfehlung. Eine andere Vergütung gäbe es nur, wenn wir sie vorher ausdrücklich schriftlich miteinander vereinbaren.
Beraten Sie auch persönlich in Köln?
Ja — persönlich heißt bei uns online: per Video oder Telefon, mit einem festen Ansprechpartner, der Köln kennt. Sie müssen sich keinen Termin in der Innenstadt freischaufeln und kein Ladenlokal im Veedel mitbezahlen — Sie brauchen nur ein Gerät mit Internet, den Rest richten wir ein.
Warum ein Makler aus Köln und nicht irgendeiner im Internet?
Weil Absicherung mit Ihrem Leben zu tun hat, nicht nur mit einem Tarif. Wer in Köln zu Hause ist, kennt die Themen, die hier wirklich anfallen — vom ersten WG-Zimmer über die Familiengründung bis zur Frage, was mit der Wohnung passiert, wenn sich etwas ändert. Und Sie haben einen Ansprechpartner mit Namen statt einer Hotline.