— Wissen · 5. September 2026 · ca. 2 Min. Lesezeit
Anpassungsfaktor Wohngebäudeversicherung 2026: Warum der Beitrag steigt
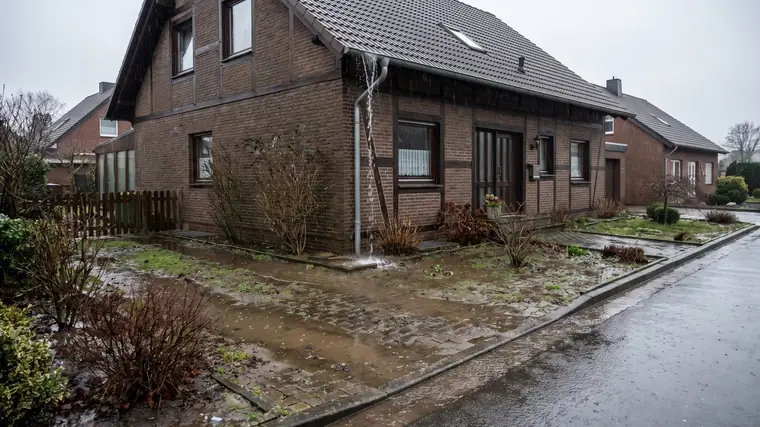
Symbolbild, mit KI erzeugt
Der gleitende Neuwertfaktor, auch Anpassungsfaktor genannt, bestimmt gemeinsam mit der Versicherungssumme „Wert 1914“ den Jahresbeitrag der Wohngebäudeversicherung.Für 2026 nennt die AVW Gruppe 27,63 für VGB 2000 und jünger, nach 26,51 im Vorjahr, rund 4,2 Prozent mehr (Faktoren für Beitragsrechnungen mit Fälligkeit ab 1. Januar 2026).
Das Wichtigste in Kürze
Steigt der Faktor, steigt der Beitrag — auch wenn sich am Vertrag sonst nichts ändert.
Die Faktoren berechnet der GDV jährlich aus den Daten des Statistischen Bundesamts.
In der gleitenden Neuwertversicherung ergibt sich der Jahresbeitrag aus der Versicherungssumme „Wert 1914“ multipliziert mit dem Anpassungsfaktor. Steigt der Faktor, steigt der Beitrag — auch wenn sich am Vertrag sonst nichts ändert.
Die Werte für 2026.
Anpassungsfaktor (VGB 2000 und jüngere Bedingungswerke): 27,63 — im Vorjahr 26,51, ein Plus von rund 4,2 Prozent.
Quellen: AVW Gruppe, „Wohngebäudeversicherung — neue Faktoren und Indizes ab 2026“ (Faktoren gelten für Beitragsrechnungen mit Fälligkeit ab 1. Januar 2026); Vorjahreswerte und Veränderung nach sv-maklerblog.de, „Anpassungsfaktoren zur Gebäudeversicherung für 2026“ (25.11.2025). Die Faktoren berechnet der GDV jährlich aus den Daten des Statistischen Bundesamts.
Warum der Faktor steigt.
Der gleitende Neuwertfaktor bildet zu 80 Prozent den Baupreisindex für Wohngebäude und zu 20 Prozent die Tariflohnentwicklung im Baugewerbe ab. Material, Handwerkerlöhne und Beschaffung sind seit 2021 deutlich teurer geworden — der Faktor zieht mit Verzögerung nach, damit ein Totalschaden auch 2026 zum heutigen Neubaupreis ersetzt werden kann.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Kein Sonderkündigungsrecht
Eine Erhöhung allein durch den Anpassungsfaktor löst kein Sonderkündigungsrecht aus: Die Versicherungssumme wird an die Baupreise angepasst, die Leistung steigt mit. Erhöht der Versicherer dagegen den Beitrag unabhängig vom Faktor bei gleicher Leistung, besteht in der Regel ein Sonderkündigungsrecht innerhalb eines Monats nach Zugang der Mitteilung.
Der Grund für die Beitragsänderung steht auf der Jahresrechnung. Dort erkennen Sie, ob nur der Faktor gestiegen ist oder ob der Versicherer zusätzlich den Tarif angepasst hat.
Was Sie jetzt prüfen sollten.
Stimmt der „Wert 1914“ noch? Nach An- oder Umbauten ist die Summe oft zu niedrig — dann droht Unterversicherung.
Enthält der Vertrag Elementarschutz? Starkregen ist in Nordrhein-Westfalen das häufigste nicht versicherte Risiko.
Passt der Tarif noch? Ältere Bedingungswerke (VGB 88, VGB 2003) haben oft Leistungslücken bei grober Fahrlässigkeit und Ableitungsrohren.
Wir gehen Ihren Wohngebäudevertrag mit Ihnen durch und vergleichen, ob ein aktuelles Bedingungswerk mehr Leistung zum gleichen oder niedrigeren Beitrag bietet — frei in der Anbieterauswahl und ohne Verkaufsdruck.
59 %
der Wohngebäude hatten 2025 eine Elementarschadenversicherung — rund vier von zehn also nicht. Starkregen und Hochwasser sind ohne diesen Baustein nicht versichert
Stand: 5. September 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Redaktion Cologne Insurance · aktualisiert am 29. Oktober 2026
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Wie läuft das bei Ihnen ab?
Am Anfang steht ein Gespräch, in dem vor allem Sie reden: Was haben Sie, was ist Ihnen wichtig, wovor haben Sie Respekt. Danach sehen wir uns Ihre Verträge an und vergleichen den Markt. Am Ende steht eine Empfehlung mit Begründung — die Entscheidung bleibt bei Ihnen.
Warum ein Makler aus Köln und nicht irgendeiner im Internet?
Weil Absicherung mit Ihrem Leben zu tun hat, nicht nur mit einem Tarif. Wer in Köln zu Hause ist, kennt die Themen, die hier wirklich anfallen — vom ersten WG-Zimmer über die Familiengründung bis zur Frage, was mit der Wohnung passiert, wenn sich etwas ändert. Und Sie haben einen Ansprechpartner mit Namen statt einer Hotline.
Was gilt für Wohnungen und Häuser in Rheinnähe?
Teile von Köln liegen in ausgewiesenen Überschwemmungsgebieten — von Rodenkirchen bis Zündorf. Dort entscheidet der Elementarbaustein in Gebäude- und Hausratversicherung über den Ernstfall; ohne ihn sind Überschwemmung und Rückstau nicht versichert. Ob Ihre Police ihn enthält, steht in wenigen Zeilen.
Was ist der gleitende Neuwertfaktor 2026?
Der Faktor folgt zu 80 Prozent dem Baupreisindex für Wohngebäude und zu 20 Prozent der Tariflohnentwicklung im Baugewerbe. Steigt er, steigt der Beitrag, auch wenn sich am Vertrag sonst nichts ändert. Die Werte für 2026 stehen mit Quelle im Abschnitt „Die Werte für 2026“.
Welcher Faktor gilt für ältere Bedingungswerke?
Für VGB 88 und SGIN 88/93 nennt die Seite 27,8 nach 26,7 im Vorjahr. Welcher Faktor für Ihren Vertrag gilt, steht in Ihrer Beitragsrechnung und hängt vom Bedingungswerk ab.