Wohngebäudeversicherung in Köln: Ihr Schutzschild für Immobilien am Rhein (Leitfaden 2026)
Das Wichtigste in Kürze
Sturm und Hagel stellen im Rheinland eine regelmäßige Bedrohung dar, besonders während der Herbststürme.
Den korrekten Wert für Ihre Immobilie festzulegen, ist die wichtigste Aufgabe beim Abschluss einer Wohngebäudeversicherung.
Angesichts zunehmender Wetterextreme wie Starkregen und Rheinhochwasser reicht ein einfacher Standardtarif heute nicht mehr aus.
Als der Rheinpegel im Januar 2024 die Marke von 7,50 Metern passierte, verfolgten viele Hausbesitzer in Vierteln wie Rodenkirchen oder der Altstadt die Nachrichten mit wachsender Sorge. In solchen Momenten wird die Wohngebäudeversicherung zum wichtigsten Schutzschild für Ihr Vermögen, doch die Suche nach dem richtigen Tarif gleicht oft einem Marathon durch den Paragraphendschungel. Wir verstehen, dass Sie sich nicht mit kompliziertem Versicherungsdeutsch herumschlagen wollen, während Starkregen und veraltete Rohrsysteme in Kölner Altbauten reale Risiken darstellen.
Sie verdienen die Gewissheit, dass Ihr Zuhause lückenlos abgesichert ist, ohne dass Sie jedes Detail der deutschen Bürokratie selbst meistern müssen. In diesem Leitfaden erfahren Sie, wie Sie Ihr Kölner Eigenheim gezielt gegen lokale Gefahren absichern und warum der Elementarschutz im Rheinland absolut unverzichtbar ist. Wir führen Sie Schritt für Schritt durch die Wertermittlung Ihrer Immobilie und zeigen Ihnen, wie ein persönlicher Ansprechpartner vor Ort den entscheidenden Unterschied bei der Schadensregulierung macht.
Wichtigste Erkenntnisse
Erfahren Sie, wie Sie Ihr Haus am Rhein gezielt gegen lokale Gefahren wie Hochwasser und Starkregen absichern, um langfristige finanzielle Sicherheit zu gewinnen.
Wir erklären Ihnen, warum eine leistungsstarke Wohngebäudeversicherung gerade bei Kölner Altbauten als unverzichtbarer Schutzschild gegen teure Leitungswasser- und Frostschäden fungiert.
Lernen Sie, die richtige Versicherungssumme über den „Wert 1914“ korrekt zu ermitteln, damit Sie im Ernstfall nicht auf ungedeckten Kosten sitzen bleiben.
Entschlüsseln Sie das System der ZÜRS-Zonen und finden Sie heraus, welche Elementarbausteine für Ihre spezifische Wohnlage in Köln wirklich sinnvoll sind.
Entdecken Sie, wie ein lokaler Experte aus Köln den Tarifdschungel für Sie lichtet und eine maßgeschneiderte Lösung ohne anonyme Callcenter erstellt.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Wohngebäudeversicherung in Köln: Warum Ihr Eigenheim am Rhein besonderen Schutz braucht.
Der Kauf einer Immobilie in Köln ist für viele Menschen die größte Investition ihres Lebens. Ob es das sanierte Stadthaus in der Südstadt oder der Neubau in Junkersdorf ist; Ihr Haus stellt einen enormen finanziellen Wert dar. Eine Wohngebäudeversicherung fungiert hier als existenzieller Schutzschild. Sie deckt Schäden am Mauerwerk, dem Dach und allen fest eingebauten Bestandteilen ab. Dazu zählen beispielsweise Heizungsanlagen, fest verlegte Fußböden oder sanitäre Installationen. Wenn ein Brand ausbricht oder ein Wasserrohr platzt, übernimmt die Versicherung die Kosten für die Reparatur oder im schlimmsten Fall den kompletten Wiederaufbau zum Neuwert.
Für die meisten Immobilienbesitzer ist diese Versicherung keine freiwillige Option. Deutsche Banken und Kreditinstitute wie die Sparkasse KölnBonn verlangen beim Abschluss einer Baufinanzierung zwingend den Nachweis einer Gebäudeversicherung. Ohne diesen Schutz wird das Darlehen in der Regel nicht ausgezahlt. Wir sehen oft, dass Eigentümer den Umfang unterschätzen. Es geht nicht nur um die vier Wände. Auch Nebengebäude auf dem Grundstück, wie Garagen oder Gartenhäuser, lassen sich in den Vertrag integrieren. Ein wichtiger Punkt ist die Abgrenzung zur Hausratversicherung . Stellen Sie sich vor, Sie würden Ihr Haus auf den Kopf stellen und schütteln. Alles, was herausfällt, gehört zum Hausrat. Alles, was fest mit dem Gebäude verbunden bleibt, fällt unter die Wohngebäudeversicherung .
Lokale Risiken: Von Rheinhochwasser bis Starkregen
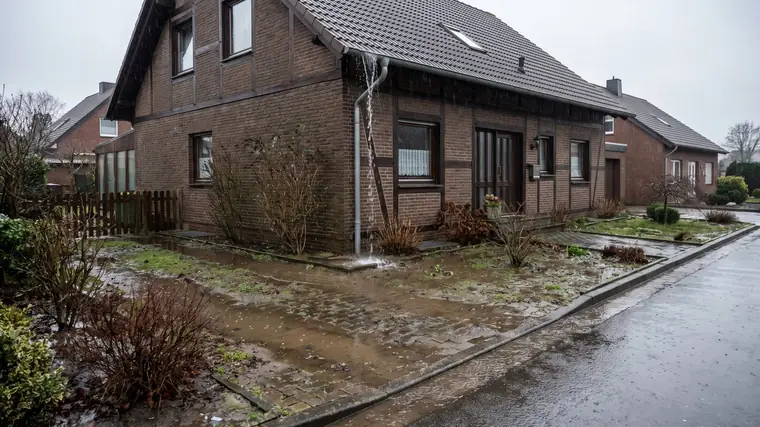
Starkregen ist ein weiteres wachsendes Problem in Kölner Randgebieten wie Pulheim oder Hürth. Innerhalb weniger Minuten können Kellerflutungen entstehen, die Schäden von über 30.000 € verursachen. Ein Standardvertrag ohne Elementarzusatz zahlt hier keinen Cent. Wir prüfen für Sie genau, in welcher ZÜRS-Zone (Zonierungssystem für Überschwemmung, Rückstau und Starkregen) Ihre Immobilie liegt, um den Schutz präzise anzupassen. So vermeiden Sie teure Deckungslücken, die im Ernstfall Ihre finanzielle Existenz bedrohen könnten.
Wer braucht diese Versicherung in Köln?
Jeder, der Eigentum besitzt, trägt die Verantwortung. Für Selbstnutzer eines Einfamilienhauses in Vierteln wie Lindenthal oder Hahnwald steht der Erhalt des privaten Rückzugsortes im Vordergrund. Hier sorgt die Police dafür, dass Sie nach einem schweren Sturmschaden nicht vor dem Ruin stehen. Vermieter von Mehrfamilienhäusern in Ehrenfeld oder Nippes haben zusätzliche Anforderungen. Hier ist besonders der Mietausfallschutz relevant. Wenn eine Wohnung nach einem Leitungswasserschaden für drei Monate unbewohnbar ist, erstattet die Versicherung die entgangenen Mieteinnahmen.
In einer Wohnungseigentümergemeinschaft (WEG) kümmert sich meist die Hausverwaltung um eine zentrale Gebäudeversicherung für das gesamte Objekt. Als Eigentümer einer Eigentumswohnung zahlen Sie Ihren Anteil über das Hausgeld. Dennoch sollten Sie regelmäßig prüfen, ob die Versicherungssumme noch aktuell ist. Gerade nach energetischen Sanierungen oder dem Ausbau eines Dachgeschosses muss der Wert angepasst werden, um eine Unterversicherung zu vermeiden. Wir unterstützen Sie dabei, die komplexen Anforderungen der Kölner Immobilienlandschaft zu verstehen und den passenden Partner für Ihre Sicherheit zu finden.
Was deckt die Gebäudeversicherung ab? Leistungen für Kölner Immobilienbesitzer.
Die Wohngebäudeversicherung fungiert als finanzielles Schutzschild für Ihre Immobilie. Sie greift genau dann, wenn unvorhersehbare Ereignisse die Bausubstanz gefährden. In einer Stadt wie Köln, die von historischen Altbauten in der Südstadt bis zu modernen Glaskonstruktionen in Deutz alles bietet, variieren die Risiken stark. Der Basisschutz umfasst klassischerweise vier Kernbereiche, die jeden Eigentümer ruhig schlafen lassen.
Feuer ist das zerstörerischste Element. Die Police deckt Schäden durch Brand, Blitzschlag, Explosion und sogar den Anprall von Luftfahrzeugen ab. Ein Kurzschluss in der Elektrik eines Hauses aus dem Jahr 1955 kann innerhalb von Minuten einen Schaden in sechsstelliger Höhe verursachen. Hier übernimmt der Versicherer die Kosten für die Instandsetzung oder den kompletten Wiederaufbau zum Neuwert.
Sturm und Hagel stellen im Rheinland eine regelmäßige Bedrohung dar, besonders während der Herbststürme. Versicherungsrechtlich beginnt ein Sturm meist erst ab Windstärke 8, was einer Geschwindigkeit von mindestens 62 Kilometern pro Stunde entspricht. Wenn orkanartige Böen Dachziegel lösen oder Schornsteine beschädigen, ist schnelle Hilfe gefragt. Die Kosten für eine Dachreparatur nach einem schweren Hagelschlag liegen im Raum Köln oft zwischen 5.000 € und 12.000 €.
Zusätzlich sind existenzielle Nebenkosten abgesichert:
Abbruch- und Aufräumkosten: Nach einem Totalschaden müssen Trümmer entsorgt werden. Diese Kosten belaufen sich bei einem Einfamilienhaus oft auf 20.000 € bis 40.000 €.
Mietausfallschutz: Wenn Ihre vermietete Wohnung in Lindenthal nach einem Wasserschaden unbewohnbar ist, ersetzt die Versicherung die entgangene Nettokaltmiete für bis zu 24 Monate.
Bewegungskosten: Wenn Möbel für Sanierungsarbeiten eingelagert werden müssen, übernimmt der Versicherer die Logistik.
Das Problem mit den Rohren: Leitungswasserschutz in Köln
In Kölner Vierteln wie Ehrenfeld oder Nippes finden wir oft Wasserleitungen, die über 60 Jahre alt sind. Das kalkhaltige Wasser der Region begünstigt Lochfraß in alten Metallrohren. Ein Rohrbruch passiert statistisch gesehen alle 30 Sekunden in Deutschland. Die Leckortung durch Fachfirmen kostet heute im Schnitt 600 € bis 900 €, noch bevor die eigentliche Reparatur beginnt. Wir unterstützen Sie dabei, eine maßgeschneiderte Lösung für Ihr Kölner Objekt zu konfigurieren, die auch Frostschäden an Zuleitungsrohren außerhalb des Hauses einschließt. In Randlagen wie Leverkusen oder Bergisch Gladbach sollten Hausbesitzer zudem auf die regelmäßige Wartung der Rückstauklappen achten, um Kellerüberschwemmungen zu vermeiden.
Zusatzbausteine: Glasbruch und Photovoltaik
Moderne Architektur in Köln-Mülheim setzt verstärkt auf großflächige Verglasungen. Eine herkömmliche Wohngebäudeversicherung deckt Fensterglas nur bei Feuer oder Hagel ab, nicht aber bei einfachem Bruch durch Unachtsamkeit. Hier ist ein Glasbaustein sinnvoll. Für Immobilienbesitzer in Frechen oder Erftstadt, die auf Nachhaltigkeit setzen, ist die Absicherung von Photovoltaikanlagen essenziell. Eine Anlage mit 10 kWp Leistung kostet rund 15.000 € bis 20.000 €. Schäden durch Schneedruck oder Marderbisse an der Verkabelung sind ohne Zusatzbaustein oft nicht gedeckt. Auch moderne Wärmepumpen, deren Anschaffungspreis häufig bei 25.000 € liegt, müssen explizit als Gebäudebestandteil im Vertrag aufgeführt sein, um gegen Diebstahl oder Vandalismus geschützt zu sein.
Elementarschäden in Köln und Umgebung: Hochwasser, Starkregen und Erdsenkungen.
Wer in Köln ein Haus besitzt, lebt mit der Dynamik des Rheins. Doch die Gefahr kommt nicht immer nur vom Flussufer. Eine herkömmliche Wohngebäudeversicherung deckt standardmäßig nur Feuer, Leitungswasser sowie Sturm und Hagel ab. In einer Region wie dem Rheinland ist der Zusatzbaustein „Elementarschadenversicherung“ jedoch kein optionaler Luxus, sondern eine existenzielle Absicherung. Er schützt Sie vor den finanziellen Folgen von Naturgewalten wie Hochwasser, Starkregen, Rückstau und Erdsenkungen.
Versicherungsgesellschaften bewerten das Risiko Ihres Standorts mithilfe des ZÜRS-Systems (Zonierungssystem für Überschwemmung, Rückstau und Starkregen). In Köln sind die meisten Immobilien den Zonen 1 oder 2 zugeordnet, was moderate Beiträge bedeutet. Liegt Ihr Objekt jedoch in der Zone 4, etwa direkt am Leinpfad, steigen die Prämien deutlich an. Laut dem Gesamtverband der Versicherer (GDV) gelten knapp 1,5 % aller Gebäude in Deutschland als schwer versicherbar, da sie in Hochrisikogebieten liegen. Wir unterstützen Sie dabei, auch für diese Lagen faire Konditionen zu finden.
Ein oft unterschätztes Problem in der Kölner Infrastruktur ist der Rückstau. Wenn die städtische Kanalisation bei massiven Regenfällen die Wassermassen nicht mehr aufnehmen kann, drückt das Abwasser durch die Rohre zurück ins Haus. Ohne eine installierte und gewartete Rückstauklappe verweigern viele Versicherer im Schadensfall die Leistung. Wir prüfen gemeinsam mit Ihnen, ob Ihr Vertrag diese spezifische Klausel enthält, damit Sie im Ernstfall nicht auf Sanierungskosten von 30.000 € oder mehr sitzen bleiben.
Hochwasserschutz am Rhein: Rodenkirchen bis Dormagen
In den Rheingemeinden von Rodenkirchen im Süden bis Dormagen im Norden ist die Sensibilität für Hochwasser hoch. Versicherer nutzen historische Daten und moderne Simulationen, um das Risiko zu kalkulieren. Ein weit verbreiteter Irrtum ist der Glaube, dass ein trockenes Haus in den letzten 20 Jahren eine Garantie für die Zukunft darstellt. Klimadaten zeigen, dass statistische „Jahrhunderthochwasser“ heute in viel kürzeren Intervallen auftreten können. Bauliche Vorsorge wie druckfeste Kellerfenster schützt nicht nur Ihre Substanz, sondern kann auch Ihre Einstufung bei der Versicherung positiv beeinflussen.
Starkregen: Das unterschätzte Risiko in der Kölner City
Sturzfluten sind tückisch, weil sie jedes Haus treffen können, völlig unabhängig von der Nähe zum Rhein oder zu Bächen wie der Strunde. Die starke Versiegelung der Kölner Innenstadt führt dazu, dass Wasser bei extremen Niederschlägen nicht versickern kann. Im Juli 2021 fielen in Teilen von NRW über 150 Liter Regen pro Quadratmeter innerhalb weniger Stunden. Die Folge waren vollgelaufene Tiefgaragen und unterspülte Fundamente. Wichtig für Hausbesitzer: Das Land Nordrhein-Westfalen hat die Vergabe von staatlichen Soforthilfen strikt an die Voraussetzung geknüpft, dass eine Versicherung nicht möglich war. Da fast jedes Haus in Köln über eine Wohngebäudeversicherung mit Elementarschutz absicherbar ist, gibt es ohne diesen Baustein heute faktisch keine staatliche Entschädigung mehr.
Auch die Randgebiete Kölns bergen spezifische Gefahren. In Hanglagen, etwa in Bensberg oder Odenthal, rücken Erdsenkungen und Erdrutsche in den Fokus. Wenn langanhaltende Regenfälle den Boden sättigen und instabil machen, entstehen oft Risse im Mauerwerk, die die Statik des gesamten Gebäudes gefährden. Solche Schäden sind komplex in der Behebung und erfordern spezialisierte Gutachter. Wir sorgen dafür, dass Ihr Versicherungsschutz exakt auf die topografischen Besonderheiten Ihres Grundstücks zugeschnitten ist, damit Ihr „Peace of Mind“ auch bei extremen Wetterlagen erhalten bleibt.
Die richtige Versicherungssumme ermitteln: Wertermittlung für Häuser im Rheinland.
Den korrekten Wert für Ihre Immobilie festzulegen, ist die wichtigste Aufgabe beim Abschluss einer Wohngebäudeversicherung. Wir wissen, dass die deutsche Bürokratie hier oft einschüchternd wirkt. Fehler bei der Wertermittlung führen im Schadensfall häufig dazu, dass Versicherer die Leistung kürzen. Damit Ihnen das nicht passiert, führen wir Sie Schritt für Schritt durch den Prozess.
Schritt 1: Den „Wert 1914“ verstehen. Da Baukosten stetig steigen, nutzen deutsche Versicherer diesen fiktiven Goldmark-Wert als einheitliche Basis. Er beschreibt, was Ihr Haus im Jahr 1914 in Mark gekostet hätte. Dieser Wert wird mit dem aktuellen Baupreisindex multipliziert, der 2024 bei etwa 20,5 liegt, um den heutigen Neubauwert zu berechnen.
Schritt 2: Wohnflächenberechnung nach Norm. Nutzen Sie die Wohnflächenverordnung (WoFlV) oder die DIN 277. In Köln führen falsche Angaben zur Fläche oft zu einer Abweichung der Prämie von 10% bis 15%. Messen Sie Balkone und Terrassen korrekt mit 25% bis 50% ihrer Fläche an.
Schritt 3: Modernisierungen angeben. Haben Sie Ihr Dach im Jahr 2022 saniert oder 2023 eine neue Wärmepumpe eingebaut? Solche Maßnahmen steigern den Wert und müssen gemeldet werden. In Kölner Bestandsobjekten senken neue Leitungen oft das Risiko für Leitungswasserschäden, was Ihre Prämie reduzieren kann.
Schritt 4: Gleitender Neuwert vs. Zeitwert. Wählen Sie immer den gleitenden Neuwert. Er garantiert, dass die Versicherung die Kosten für einen kompletten Wiederaufbau zu aktuellen Preisen übernimmt, egal wie stark die Baukosten im Rheinland steigen.
Schritt 5: Unterversicherung vermeiden. Geben Sie alle Ausstattungsmerkmale wie Fußbodenheizungen oder Solaranlagen präzise an. Wenn Ihr Haus 20% weniger wert versichert ist als der reale Neubauwert, zahlt die Versicherung im Ernstfall auch nur 80% des Schadens.
Wertermittlung bei Kölner Altbauten
Besonders in Vierteln wie Nippes oder Ehrenfeld finden wir viele Gebäude aus der Gründerzeit. Über 35% der Kölner Wohngebäude wurden vor 1948 errichtet. Bei denkmalgeschützten Objekten in der Kölner Innenstadt sind Standardtabellen oft unzureichend. Historische Stuckfassaden oder spezielle Schieferdächer erfordern im Schadensfall teure Handwerkskunst. Wir empfehlen hier dringend die Hinzuziehung eines zertifizierten Gutachters. Ein professionelles Wertermittlungsprotokoll schützt Sie vor bösen Überraschungen, wenn es um die Rekonstruktion originalgetreuer Details geht.
Die Lage Ihrer Immobilie beeinflusst den Preis massiv. Die Postleitzahl (PLZ) bestimmt die Gefährdungsklasse für Sturm oder Hochwasser. Ein Haus in 50667 (Altstadt) wird anders bewertet als ein Objekt in 50996 (Rodenkirchen) nahe am Rhein. Auch die Bauartklasse spielt eine Rolle: Massivbauten mit harter Dachung sind günstiger als Fachwerkbauten, wie man sie oft im Bergischen Land findet. Sie können Ihre jährlichen Kosten jedoch aktiv steuern. Eine Selbstbeteiligung von beispielsweise 300 € oder 500 € pro Schadensfall kann Ihre Beiträge um bis zu 22% senken.
Möchten Sie sicherstellen, dass Ihr Kölner Zuhause zum korrekten Wert abgesichert ist? Lassen Sie sich von uns beraten und finden Sie die passende Wohngebäudeversicherung für Ihre Immobilie .
Ihr Weg zur optimalen Wohngebäudeversicherung: Warum ein Kölner Makler den Unterschied macht.
Die Entscheidung für eine Wohngebäudeversicherung ist in einer Stadt wie Köln weit mehr als eine rein finanzielle Abwägung. Es geht um den Schutz Ihres Lebensmittelpunktes. Während viele Online-Portale lediglich Standardtarife vergleichen, blicken wir als Kölner Makler tief in das Kleingedruckte. Wir agieren vollkommen unabhängig von einzelnen Konzernen. Das bedeutet für Sie: Wir vergleichen Angebote einer Vielzahl von Versicherungsgesellschaften, von großen Anbietern bis hin zu spezialisierten Nischenversicherern. Unser Fokus liegt dabei auf einem Bedingungswerk, das keine gefährlichen Deckungslücken lässt.
Persönliche Betreuung ist bei uns kein leeres Versprechen. Sie sprechen mit echten Experten, die den Kölner Immobilienmarkt seit über zehn Jahren kennen — online, telefonisch oder nach Absprache bei Ihnen vor Ort. Wir verzichten bewusst auf anonyme Callcenter. Wenn Sie eine Frage zu Ihrer Police haben, sprechen Sie direkt mit dem Berater, der Ihren Vertrag betreut. Diese Kontinuität schafft Vertrauen und Sicherheit.
Besonders im Schadensfall zeigt sich der wahre Wert eines lokalen Partners. Wenn durch Starkregen der Keller in Lindenthal unter Wasser steht oder ein Rohrbruch in einem Altbau in Nippes die Bausubstanz gefährdet, handeln wir sofort. Wir stehen physisch an Ihrer Seite und übernehmen die komplette Schadensbegleitung. Wir koordinieren die Kommunikation mit dem Versicherer und sorgen dafür, dass die Regulierung fair und zügig verläuft. Sie müssen sich nicht mit komplizierten Formularen herumschlagen; wir nehmen Ihnen diesen Stress ab.
Unsere Arbeitsweise ist modern und effizient. Wir kombinieren digitale Verwaltung mit lokaler Präsenz. Über unsere intuitive App haben Sie Zugriff auf alle relevanten Dokumente Ihrer Wohngebäudeversicherung . Sie können Schäden per Smartphone melden oder Ihre Vertragsdaten in Echtzeit einsehen. Dennoch bleibt der persönliche Kontakt das Herzstück unserer Dienstleistung. Wir glauben, dass komplexe Absicherungen ein menschliches Gegenüber brauchen.
Seit unserer Gründung im Jahr 2014 haben wir uns auf die Bedürfnisse von Immobilieneigentümern im Rheinland spezialisiert. Wir verstehen, dass ein Objekt in Pulheim andere Risikofaktoren aufweist als ein Stadthaus in der Kölner Innenstadt oder ein Einfamilienhaus in Hürth. Unsere individuelle Risikoanalyse berücksichtigt Faktoren wie das Baujahr, die Rohrleitungsmaterialien und die spezifische Gefährdung durch Elementarschäden in Ihrer Straße. Wir bieten Ihnen echten „Peace of Mind“, indem wir den gesamten Papierkrieg mit den Versicherungsgesellschaften für Sie erledigen. So bleibt Ihre Zeit für die wichtigen Dinge im Leben reserviert.
Lassen Sie uns gemeinsam Ihr Kölner Zuhause absichern – Jetzt Kontakt aufnehmen!
Ihr sicheres Zuhause am Rhein: Jetzt den Grundstein legen.
Ihr Eigenheim in Köln ist mehr als nur Stein und Mörtel; es ist Ihre wichtigste Investition in die Zukunft. Angesichts zunehmender Wetterextreme wie Starkregen und Rheinhochwasser reicht ein einfacher Standardtarif heute nicht mehr aus. Eine passgenaue Wohngebäudeversicherung schützt Sie zuverlässig vor existenzbedrohenden Kosten durch Elementarschäden oder Leitungswasserbrüche. Seit 2014 unterstützen wir Kölner Immobilienbesitzer dabei, den Überblick im deutschen Versicherungsdschungel zu behalten. Wir vergleichen für Sie über 100 Anbieter, um die optimale Deckung für Ihren Standort im Rheinland zu finden. Wir lassen Sie nicht mit komplizierten Klauseln oder bürokratischen Hürden allein. Unsere Experten begleiten Sie persönlich durch jeden Schadensfall und stehen als starke Partner an Ihrer Seite. So verwandeln wir komplexe Anforderungen in klare Lösungen für Ihren Seelenfrieden. Machen Sie Ihr Haus noch heute wetterfest für die kommenden Jahre. Wir freuen uns darauf, Sie und Ihre Immobilie mit echtem Kölner Expertenwissen abzusichern.
Sichern Sie Ihr Kölner Eigentum jetzt ab: Unabhängige Beratung anfordern
Häufig gestellte Fragen zur Wohngebäudeversicherung.
Ist eine Wohngebäudeversicherung in NRW gesetzlich vorgeschrieben?
Nein, in Nordrhein-Westfalen gibt es keine gesetzliche Pflicht zum Abschluss einer Wohngebäudeversicherung. Dennoch verlangen etwa 95 % aller Banken in Köln diesen Schutz als zwingende Voraussetzung für eine Baufinanzierung. Ohne diesen Vertrag tragen Sie das volle finanzielle Risiko bei Bränden oder Stürmen allein. Wir empfehlen den Abschluss dringend, um Ihr Eigenheim gegen existenzbedrohende Schäden abzusichern und die Anforderungen Ihrer finanzierenden Bank zu erfüllen.
Eine solide Wohngebäudeversicherung für ein durchschnittliches Einfamilienhaus in Köln kostet zwischen 250 € und 600 € pro Jahr. Der genaue Preis hängt von Faktoren wie der Wohnfläche, dem Baujahr und der gewählten Tarifzone ab. In Stadtteilen wie Lindenthal oder Rodenkirchen können die Prämien aufgrund unterschiedlicher Risikobewertungen variieren. Wir kalkulieren für Sie ein maßgeschneidertes Angebot, das exakt zum Wert und Zustand Ihres Kölner Objekts passt.
Zahlt die Wohngebäudeversicherung auch bei Schäden durch Starkregen?
Basistarife decken Schäden durch Starkregen nicht automatisch ab; hierfür benötigen Sie den Zusatzbaustein der Elementarschadenversicherung. Da die Stadt Köln im Sommer 2021 massive Regenfälle erlebte, ist dieser Schutz heute für fast 100 % der Hausbesitzer unverzichtbar. Er schützt Sie vor den hohen Kosten durch Rückstau in der Kanalisation oder Überschwemmungen. Prüfen Sie Ihren Vertrag genau, damit Sie bei extremen Wetterereignissen nicht auf den Sanierungskosten sitzen bleiben.
Wie wirkt sich die Nähe zum Rhein auf meine Versicherungsprämie aus?
Die Nähe zum Rhein führt oft zu einer Einordnung in eine höhere Gefährdungsklasse, was Ihre Prämie um etwa 15 % bis 30 % erhöhen kann. Versicherer nutzen das ZÜRS-System zur genauen Risikobewertung von Hochwasser. Liegt Ihre Immobilie in der Zone 4, ist der Abschluss einer Elementarversicherung manchmal nur mit einer höheren Selbstbeteiligung möglich. Wir kennen die Kölner Hochwasserkarten im Detail und finden trotz der Rheinnähe den passenden Schutz für Sie.
Was ist der Unterschied zwischen Neuwert und Zeitwert bei der Entschädigung?
Bei der Entschädigung zum Neuwert erhalten Sie die Summe, die ein kompletter Wiederaufbau Ihres Hauses zu heutigen Preisen kostet. Der Zeitwert hingegen zieht das Alter und den Verschleiß des Gebäudes ab, was oft zu einer Deckungslücke von mehreren zehntausend Euro führt. Wir vermitteln grundsätzlich Tarife mit Neuwertentschädigung. So stellen wir sicher, dass Sie Ihr Zuhause in Köln nach einem Totalschaden ohne finanziellen Verlust identisch wiedererrichten können.
Ja, Sie können die Kosten für die Versicherung im Rahmen der jährlichen Nebenkostenabrechnung vollständig auf Ihre Mieter umlegen. Dies ist in § 2 der Betriebskostenverordnung klar geregelt. Achten Sie darauf, dass diese Umlagefähigkeit explizit in Ihrem Mietvertrag vereinbart wurde. Für Vermieter in Köln ist dies ein wichtiger Hebel, um die laufenden Bewirtschaftungskosten der Immobilie effektiv zu senken und die monatliche Rendite zu sichern.
Was passiert, wenn ich mein Haus in Köln modernisiere?
Jede Modernisierung, wie ein neues Dach oder eine moderne Heizungsanlage, müssen Sie Ihrem Versicherer innerhalb von 4 Wochen melden. Durch die Wertsteigerung erhöht sich der nötige Versicherungsschutz, wodurch Sie eine gefährliche Unterversicherung vermeiden. Oft belohnen Versicherer umfangreiche Sanierungen mit Rabatten von bis zu 20 % auf den Jahresbeitrag. Wir begleiten Sie bei diesem Prozess und passen Ihren Vertrag an die neuen Gegebenheiten Ihres modernisierten Hauses an.
Warum sollte ich einen Makler in Köln statt eines Online-Vergleichsportals wählen?
Ein Makler bietet Ihnen eine persönliche Beratung und echte Unterstützung im Schadensfall, die anonyme Online-Portale nicht leisten können. Wir verstehen die spezifischen Risiken des Kölner Immobilienmarktes und vergleichen Tarife, die oft gar nicht in öffentlichen Portalen gelistet sind. Statt sich durch komplizierte Formulare zu kämpfen, erhalten Sie bei uns eine transparente Lösung. Wir stehen als Ihr Partner zwischen Ihnen und der Versicherungswelt, damit Sie Zeit und Nerven sparen.
DREI WEGE ZUR VERSICHERUNG
Vertreter
Vergleichsportal
Makler
Auftraggeber
Das Versicherungsunternehmen
Das Portal selbst, finanziert über Abschlüsse
Sie — nach § 34d Abs. 1 GewO
Auswahl
Die Tarife des eigenen Hauses
Die Anbieter, die dort gelistet sind
Der gesamte Markt
Sortiert nach
Was das Haus im Programm hat
Meist nach Preis, selten nach Bedingungen
Bedingungen und Ihrem Bedarf
Beratungshaftung
Beim Unternehmen
In der Regel keine — Sie entscheiden allein
Beim Makler, mit Vermögensschaden-Haftpflicht
Im Schadenfall
Ansprechpartner des Versicherers
Kein persönlicher Ansprechpartner
Wir — auf Ihrer Seite des Tisches
Was es Sie kostet
Die Vergütung steckt im Beitrag
Die Vergütung steckt ebenfalls im Beitrag
Dieselbe Courtage, kein Aufpreis
Der dritte Weg ist der Makler: im Auftrag des Kunden, aus dem gesamten Markt, mit Haftung für die Empfehlung — vergütet über die Courtage, die in nahezu jedem Tarif ohnehin einkalkuliert ist.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 23. März 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Was kostet die Beratung?
Für Sie ist sie kostenfrei. Als Makler bekommen wir eine Courtage, die im Beitrag des Versicherers bereits enthalten ist — Sie zahlen also nicht extra dafür, dass jemand für Sie vergleicht. Und ein Punkt, den viele nicht wissen: Diese Vergütung steckt in nahezu jedem Tarif — auch wenn Sie über ein Vergleichsportal in Eigenregie abschließen. Sie sparen dort also kein Geld, sondern nur die Beratung, das Know-how und die Haftung eines Maklers für seine Empfehlung. Eine andere Vergütung gäbe es nur, wenn wir sie vorher ausdrücklich schriftlich miteinander vereinbaren.
Beraten Sie auch persönlich in Köln?
Ja — persönlich heißt bei uns online: per Video oder Telefon, mit einem festen Ansprechpartner, der Köln kennt. Sie müssen sich keinen Termin in der Innenstadt freischaufeln und kein Ladenlokal im Veedel mitbezahlen — Sie brauchen nur ein Gerät mit Internet, den Rest richten wir ein.
Warum ein Makler aus Köln und nicht irgendeiner im Internet?
Weil Absicherung mit Ihrem Leben zu tun hat, nicht nur mit einem Tarif. Wer in Köln zu Hause ist, kennt die Themen, die hier wirklich anfallen — vom ersten WG-Zimmer über die Familiengründung bis zur Frage, was mit der Wohnung passiert, wenn sich etwas ändert. Und Sie haben einen Ansprechpartner mit Namen statt einer Hotline.