Start › Wissen › Elementarschadenversicherung in Köln: Br…
— Wissen · 9. November 2026 · ca. 2 Min. Lesezeit
Elementarschadenversicherung in Köln: Brauche ich sie?
Kurz beantwortet: Starkregen, Hochwasser und Rückstau sind in der normalen Wohngebäude- und Hausratversicherung nicht eingeschlossen, sondern nur mit einem Elementarbaustein. Wie stark Ihr Haus in Köln gefährdet ist, hängt vom Standort ab, nicht nur von der Nähe zum Rhein. Eine gesetzliche Pflicht gibt es bislang nicht; die Bundesregierung hat im Oktober 2026 Eckpunkte vorgelegt.
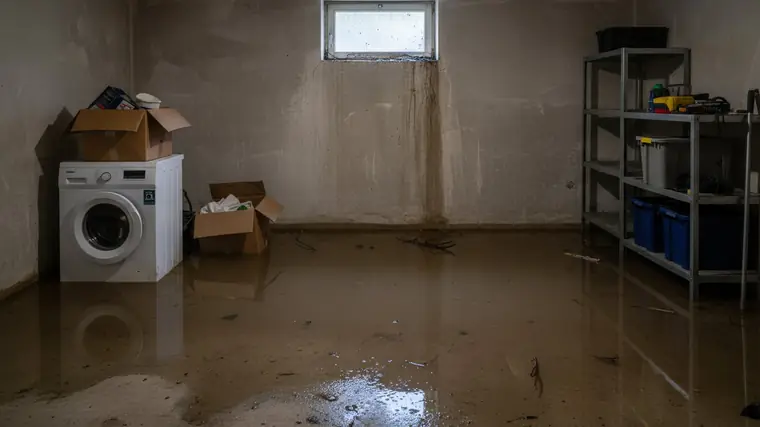
Symbolbild, mit KI erzeugt
Was Elementarschutz abdeckt.
Wie gefährdet ist mein Haus in Köln?
Starkregen: Die Stadtentwässerungsbetriebe Köln (StEB) bieten Überflutungsgefahrenkarten, darunter interaktive 3D-Starkregengefahrenkarten, kostenlos online an. Die Stadt Köln verweist auf einen Wasser-Risiko-Check für Starkregen, Hochwasser und Grundhochwasser.
Versicherersicht: Versicherer bewerten Adressen vielfach mit dem GDV-System ZÜRS Geo, das jede Adresse einer von vier Gefährdungsklassen für Überschwemmung zuordnet und zusätzlich drei Starkregengefährdungsklassen kennt. Je tiefer ein Gebäude liegt, desto höher ist der Schaden. Die konkrete Einstufung nennt nur der Versicherer.
Hochwasser-Check der Versicherer: Der GDV-Hochwasser-Check (dieversicherer.de) zeigt die Gefährdung durch Starkregen und Fluss-Hochwasser für Ihre Adresse; er gibt nicht die ZÜRS-Klasse an.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Was sich politisch ändern soll.
Nach Angaben der Bundesregierung (Eckpunkte von BMJV und BMF, Oktober 2026) sollen neu abgeschlossene Wohngebäudeversicherungen standardmäßig Elementarschäden einschließen. Bestehende Verträge sollen ein Erweiterungsangebot erhalten und ein Jahr nach Inkrafttreten automatisch erweitert werden, wenn Eigentümer nicht reagieren. Stellungnahmen sind bis zum 2. Dezember 2026 möglich; ein Gesetz gibt es noch nicht. Nach Angaben des GDV waren 2025 bundesweit 59 Prozent der Wohngebäude gegen solche Gefahren versichert, in NRW über 60 Prozent.
Was Sie jetzt prüfen können.
Hat Ihr Wohngebäude- oder Hausratvertrag den Elementarbaustein, und mit welchen Gefahren?
Wie sind Rückstau und Starkregen geregelt, gibt es Bedingungen wie eine Rückstauklappe?
Mieter: Hausratversicherung und der Beitrag Hausratversicherung in Köln, Mieterstadt.
Hauseigentümer finden mehr unter Wohngebäudeversicherung.
Quellen
GDV: "ZÜRS Geo" Zonierungssystem für Überschwemmungsrisiko (Gefährdungsklassen, Starkregengefährdungsklassen), gdv.de.
GDV / dieversicherer.de: Hochwasser-Check (Abgrenzung zur ZÜRS-Klasse), dieversicherer.de/versicherer/wohnen/hochwassercheck.
StEB Köln: Überflutungsgefahrenkarten, steb-koeln.de; Stadt Köln: Hochwasserschutz/Wasser-Risiko-Check, stadt-koeln.de.
Eckpunkte Elementarschadenversicherung (BMJV/BMF, 21. Oktober 2026) nach tagesschau.de und LTO (Stellungnahmefrist 2.12.2026). GDV, Datenservice zum Naturgefahrenreport 2026: Versicherungsquote Elementar 2025 (Stand 09.10.2026), gdv.de.
der Wohngebäude hatten 2025 eine Elementarschadenversicherung — rund vier von zehn also nicht. Starkregen und Hochwasser sind ohne diesen Baustein nicht versichert
Stand: 9. November 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Redaktion Cologne Insurance · fachlich geprüft von Christian Schonauer und Sven Cramer (Geschäftsführer der iSurance UG, Versicherungsmakler nach § 34d GewO, Vermittlerregister-Nr. D-FRY2-GTB6R-98)
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Ist Starkregen in meiner Wohngebäudeversicherung in Köln mitversichert?
Nicht automatisch. Überschwemmung, Rückstau und Starkregen sind in der Standardversicherung nicht enthalten und brauchen den Elementarbaustein. Prüfen Sie Ihre Bedingungen oder lassen Sie sie durchsehen.
Wird die Elementarschadenversicherung Pflicht?
Stand 9. November 2026 gibt es keine Pflicht. Die Bundesregierung hat Eckpunkte vorgelegt, nach denen neue Wohngebäudeversicherungen Elementarschäden standardmäßig einschließen sollen; Stellungnahmen sind bis 2. Dezember 2026 möglich. Ein Gesetz steht noch aus.
Wie finde ich heraus, wie hochwassergefährdet mein Haus in Köln ist?
Nutzen Sie die Überflutungsgefahrenkarten der StEB Köln, den Wasser-Risiko-Check der Stadt Köln und den Hochwasser-Check der Versicherer. Die genaue Gefährdungsklasse (ZÜRS) für Ihren Beitrag nennt Ihnen Ihr Versicherer.