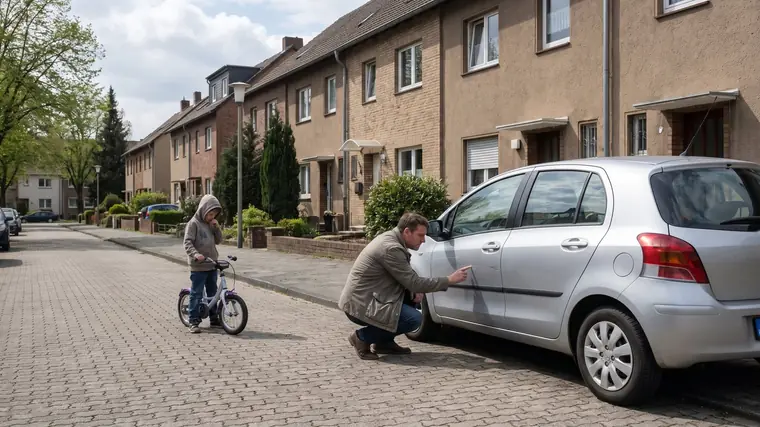Start › Wissen › Haftpflichtversicherung sinnvoll für Fam…
— Wissen · 20. März 2026 · ca. 6 Min. Lesezeit
Haftpflichtversicherung sinnvoll für Familien?
Das Wichtigste in Kürze
Ein regelmäßiger Abgleich ist sinnvoll – besonders nach Heirat, Geburt, Umzug oder wenn Kinder volljährig werden.
Für Familien steigt das Risiko im Alltag schlicht mit der Zahl der Situationen.
In klassischen Familientarifen sind Ehepartner oder eingetragene Lebenspartner sowie minderjährige Kinder meist mitversichert.
Ein umgestoßener Fernseher bei Freunden, ein Fahrradunfall auf dem Schulweg oder ein Missgeschick der Kinder im Treppenhaus – Familien brauchen keine seltenen Extremschäden, um plötzlich über Geld sprechen zu müssen. Genau deshalb ist die Frage, ob eine Haftpflichtversicherung sinnvoll für Familien ist, keine theoretische. Sie betrifft den Alltag.
Warum eine Haftpflichtversicherung sinnvoll für Familien ist.
Die private Haftpflichtversicherung springt ein, wenn Sie oder mitversicherte Personen anderen einen Schaden zufügen und dafür haften. Das klingt nüchtern, hat aber enorme praktische Bedeutung. Denn schon kleine Unachtsamkeiten können hohe Forderungen auslösen – nicht nur bei Sachschäden, sondern auch bei Personen- oder Vermögensfolgeschäden.
Für Familien steigt das Risiko im Alltag schlicht mit der Zahl der Situationen. Kinder sind unterwegs, besuchen Freunde, fahren Roller oder Fahrrad, spielen auf fremden Grundstücken oder helfen mit guten Absichten, die nicht immer gut enden. Eltern jonglieren Termine, Einkäufe, Freizeit und Beruf. Wo viel passiert, kann auch mehr schiefgehen.
Die entscheidende Stärke der Haftpflicht liegt dabei nicht nur in der Schadenregulierung. Eine gute Police prüft auch, ob Forderungen überhaupt berechtigt sind, und wehrt unberechtigte Ansprüche ab. Das wird oft unterschätzt. Familien brauchen also nicht nur eine Versicherung, die zahlt, sondern eine, die sauber einordnet.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Welche Familienmitglieder mitversichert sein sollten.
Ob ein Tarif wirklich passt, entscheidet sich selten am Namen des Produkts. Entscheidend ist, wer konkret eingeschlossen ist. In klassischen Familientarifen sind Ehepartner oder eingetragene Lebenspartner sowie minderjährige Kinder meist mitversichert. Bei unverheirateten Paaren, Patchwork-Konstellationen oder volljährigen Kindern lohnt sich der genaue Blick in die Bedingungen.
Gerade bei älteren Kindern entstehen oft Missverständnisse. Viele Eltern gehen davon aus, dass die Mitversicherung automatisch bis zum Berufseinstieg läuft. Das kann stimmen, muss aber nicht in jeder Konstellation gleich geregelt sein. Relevant sind zum Beispiel Schulzeit, erste Ausbildung , Studium, Freiwilligendienst oder Übergangsphasen. Wer hier zu pauschal denkt, übersieht schnell Lücken.
Auch bei getrennt lebenden Eltern oder wechselnden Betreuungsmodellen sollte geprüft werden, über welchen Vertrag ein Kind abgesichert ist. Solche Details wirken klein, sind im Schadenfall aber entscheidend.
Kleine Kinder, große Wirkung
Ein besonders sensibles Thema sind deliktunfähige Kinder. Kinder unter einem bestimmten Alter haften rechtlich oft nicht oder nur eingeschränkt. Trotzdem entstehen Schäden – und im privaten Umfeld häufig auch Erwartungen. Wenn das Kind beim Nachbarn etwas beschädigt, hilft der Hinweis auf die Rechtslage selten dabei, das Verhältnis entspannt zu halten.
Deshalb achten viele Familien bewusst darauf, ob Schäden durch deliktunfähige Kinder im Vertrag mitversichert sind. Das ist kein Muss für jeden Haushalt, aber für viele eine sehr sinnvolle Erweiterung. Vor allem dann, wenn Kinder noch klein sind und oft in Betreuung, bei Freunden oder im Mehrfamilienhaus unterwegs sind.
Wann eine Familienhaftpflicht besonders wichtig wird.
Es gibt Lebensphasen, in denen die Bedeutung der Haftpflicht noch einmal spürbar steigt. Die Geburt des ersten Kindes gehört dazu, aber auch der Umzug in eine größere Wohnung, der Schulstart oder der Beginn einer Ausbildung. Mit jedem neuen Abschnitt ändern sich Routinen, Verantwortlichkeiten und Risiken.
Typische Beispiele aus dem Familienalltag gibt es genug. Ein Kind beschädigt beim Spielen das Eigentum anderer. Jemand fährt mit dem Fahrrad in ein geparktes Auto. Beim Besuch bei Freunden fällt ein elektronisches Gerät herunter. Oder beim Winterdienst wird etwas übersehen und jemand stürzt auf einem nicht ausreichend gesicherten Weg. Nicht jede Situation ist automatisch versichert, aber viele gehören genau in den Bereich, für den eine gute Haftpflicht gedacht ist.
Wer ein Haus baut, vermietet, ein Ehrenamt übernimmt oder einen Hund hält, braucht unter Umständen zusätzliche Absicherung. Auch das ist wichtig: Die private Haftpflicht ist stark, aber nicht grenzenlos. Sie ersetzt keine Tierhalterhaftpflicht, keine Bauherrenhaftpflicht und keine Vermieterhaftpflicht , wenn eine solche Absicherung erforderlich ist.
Haftpflichtversicherung sinnvoll für Familien – worauf es im Tarif wirklich ankommt.
Viele Familien vergleichen zuerst die Beitragshöhe. Verständlich, aber nicht der beste Startpunkt. Wichtiger ist die Frage, welche Leistungen der Tarif in den typischen Alltagssituationen tatsächlich vorsieht. Denn ein günstiger Vertrag hilft wenig, wenn zentrale Punkte fehlen.
Achten sollten Familien vor allem auf einen ausreichend breiten Schutz für Personen-, Sach- und Vermögensschäden, auf die Mitversicherung von Kindern in unterschiedlichen Lebensphasen und auf alltagsnahe Bausteine. Dazu können etwa Gefälligkeitsschäden, Mietsachschäden oder die bereits erwähnte Absicherung deliktunfähiger Kinder gehören. Auch Schäden im Zusammenhang mit geliehenen Sachen oder Schlüsselverlust können relevant sein – je nach Lebenssituation.
Nicht jede Familie braucht jede Erweiterung. Wer zur Miete wohnt, sollte andere Schwerpunkte setzen als Eigentümer. Wer kleine Kinder hat, prüft anders als eine Familie mit fast erwachsenen Jugendlichen. Und wer häufig Besuch hat, reist oder Dinge leiht, hat andere Berührungspunkte als ein Haushalt mit eher stabilem Alltag.
Hier zeigt sich, warum pauschale Empfehlungen oft zu kurz greifen. Eine gute Haftpflicht ist nicht einfach die mit den meisten Extras, sondern die, deren Bedingungen zur Familie passen.
Was oft übersehen wird
In der Beratung erleben wir häufig zwei Gegensätze: Entweder Familien sind gar nicht abgesichert, oder sie verlassen sich auf einen alten Vertrag, der nie an neue Lebensumstände angepasst wurde. Beides ist riskant. Denn zwischen Studentenwohnung und Familienhaushalt liegen versicherungstechnisch einige Unterschiede.
Gerade ältere Policen enthalten oft Begrenzungen oder Ausschlüsse, die heute nicht mehr zeitgemäß wirken. Wer vor Jahren abgeschlossen hat, sollte nicht automatisch davon ausgehen, dass der Vertrag noch zum aktuellen Bedarf passt. Ein regelmäßiger Abgleich ist sinnvoll – besonders nach Heirat, Geburt, Umzug oder wenn Kinder volljährig werden.
Reicht ein Vertrag für die ganze Familie?
In vielen Fällen ja. Ein gut gewählter Familientarif deckt den gemeinsamen Haushalt sinnvoll ab und ist organisatorisch einfacher als mehrere Einzelverträge. Trotzdem gibt es Konstellationen, in denen ein separater Blick nötig ist. Das gilt etwa bei volljährigen Kindern mit eigener Wohnung, bei besonderen Risiken oder wenn einzelne Familienmitglieder nicht dauerhaft im selben Haushalt leben.
Auch bei Patchwork-Familien sollte man nicht davon ausgehen, dass der Begriff „Familie“ im Tarif automatisch alles löst. Versicherer definieren Mitversicherung teilweise unterschiedlich. Entscheidend ist nicht, was naheliegend klingt, sondern was konkret im Bedingungswerk steht.
Warum unabhängige Beratung gerade hier hilfreich ist.
Die Frage, ob eine Haftpflichtversicherung sinnvoll für Familien ist, lässt sich leicht mit Ja beantworten. Schwieriger wird es bei der Auswahl. Denn viele Tarife sehen auf den ersten Blick ähnlich aus, unterscheiden sich aber in Details, die im Schadenfall plötzlich sehr relevant werden.
Genau hier ist eine unabhängige Einordnung wertvoll. Nicht jeder Haushalt braucht denselben Schutz, und nicht jede Leistung ist für jede Familie gleich wichtig. Eine saubere Beratung schaut deshalb nicht nur auf den Namen des Tarifs, sondern auf Lebenssituation, Familienmodell, vorhandene Verträge und mögliche Lücken.
Für Familien im Raum Köln ist das oft besonders angenehm, wenn Beratung nicht abstrakt bleibt, sondern konkrete Alltagssituationen berücksichtigt. Cologne Insurance arbeitet genau so – unabhängig, verständlich und mit Blick darauf, was im echten Leben zählt, statt nur Produktbegriffe aufzuzählen.
Für wen sich ein genauer Vertragscheck besonders lohnt.
Ein genauer Blick ist vor allem dann sinnvoll, wenn Sie gerade eine Familie gründen, kleine Kinder haben, ein älterer Vertrag besteht oder sich Ihre Lebenssituation verändert hat. Auch nach Trennung, Zusammenzug, Immobilienkauf oder dem Beginn von Ausbildung und Studium bei den Kindern lohnt sich die Prüfung.
Nicht jede Änderung erfordert sofort einen neuen Vertrag. Aber viele Änderungen sollten zumindest Anlass sein, den bestehenden Schutz zu hinterfragen. Das spart im besten Fall nicht nur Diskussionen im Schadenfall, sondern sorgt vorher schon für Klarheit.
Am Ende geht es nicht darum, jede Eventualität im Leben zu versichern. Es geht darum, bei einem der wichtigsten privaten Grundbausteine keine unnötige Lücke zu lassen. Gerade Familien profitieren davon, wenn Schutz nicht nur vorhanden ist, sondern auch wirklich zu ihrem Alltag passt.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
Personen-, Sach- und Vermögensfolgeschädenin praktisch unbegrenzter Höhe versicherbar.
Abwehr unberechtigter Forderungendie Versicherung streitet für Sie, auch vor Gericht.
MietsachschädenSchäden an gemieteter Wohnung und Einrichtung.
Forderungsausfallwenn der Schädiger ohne Versicherung und Geld dasteht.
⚠ Nicht automatisch dabei
Vorsatzwer absichtlich schädigt, ist nie versichert.
Berufliche und gewerbliche Tätigkeitdafür gibt es eigene Deckungen.
Kfz, größere Boote, Luftfahrzeugelaufen über eigene Pflichtversicherungen.
Deliktunfähige Kinderunter 7 Jahren zahlt nur ein Tarif mit diesem Einschluss.
Die Unterschiede liegen im Kleingedruckten — die Deckungssumme allein sagt wenig.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 20. März 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Wie hoch sollte die Deckungssumme sein?
Wir empfehlen eine hohe Deckungssumme, da Personenschäden sehr teuer werden können. Der Beitragsunterschied zu niedrigeren Summen ist meist gering.
Sind meine Kinder mitversichert?
In Familientarifen in der Regel ja. Wichtig ist die Frage, ob auch deliktunfähige Kinder (unter 7 Jahren) über eine Zusatzklausel abgesichert sind.
Wie läuft das bei Ihnen ab?
Am Anfang steht ein Gespräch, in dem vor allem Sie reden: Was haben Sie, was ist Ihnen wichtig, wovor haben Sie Respekt. Danach sehen wir uns Ihre Verträge an und vergleichen den Markt. Am Ende steht eine Empfehlung mit Begründung — die Entscheidung bleibt bei Ihnen.
Warum ein Makler aus Köln und nicht irgendeiner im Internet?
Weil Absicherung mit Ihrem Leben zu tun hat, nicht nur mit einem Tarif. Wer in Köln zu Hause ist, kennt die Themen, die hier wirklich anfallen — vom ersten WG-Zimmer über die Familiengründung bis zur Frage, was mit der Wohnung passiert, wenn sich etwas ändert. Und Sie haben einen Ansprechpartner mit Namen statt einer Hotline.
Was gilt für Wohnungen und Häuser in Rheinnähe?
Teile von Köln liegen in ausgewiesenen Überschwemmungsgebieten — von Rodenkirchen bis Zündorf. Dort entscheidet der Elementarbaustein in Gebäude- und Hausratversicherung über den Ernstfall; ohne ihn sind Überschwemmung und Rückstau nicht versichert. Ob Ihre Police ihn enthält, steht in wenigen Zeilen.