Wohngebäudeversicherung Köln: Risiken je Stadtteil
Das Wichtigste in Kürze
In Köln treten bestimmte Risiken je nach Stadtteil und Gebäudeart häufiger in den Vordergrund.
Der entscheidende Punkt: Nicht jeder Tarif deckt jedes relevante Risiko automatisch ab.
Für viele Häuser in Köln reicht ein Basisschutz nur dann, wenn Lage und Gebäudezustand wirklich unauffällig sind.
Wer in Köln ein Haus besitzt, kennt das: Zwei Straßen weiter kann das Risiko schon anders aussehen. Genau deshalb lässt sich das Thema wohngebäudeversicherung köln: risiken in kölner stadtteilen nicht sinnvoll mit einem Pauschaltarif beantworten. Zwischen Altbauquartieren, Hanglagen, Rheinnähe und dicht bebauten Wohngebieten unterscheiden sich Schadenbilder, Sanierungsaufwand und damit auch die Anforderungen an den Versicherungsschutz teils deutlich.
Warum die Wohngebäudeversicherung in Köln so stark vom Standort abhängt.
Eine Wohngebäudeversicherung schützt nicht einfach nur ein Gebäude auf dem Papier. Sie soll im Schadenfall zu Bauweise, Lage und Nutzung des Hauses passen. In Köln ist das besonders relevant, weil die Stadt sehr unterschiedliche Strukturen vereint: historische Bestände in gewachsenen Vierteln, Nachkriegsbauten, moderne Neubaugebiete und Randlagen mit ganz eigenen Wetter- und Entwässerungssituationen.
Wer ein Einfamilienhaus in Dellbrück besitzt, hat oft andere Risikofaktoren als Eigentümer eines Mehrfamilienhauses in der Innenstadt oder eines Hauses in Porz. Das betrifft nicht nur klassische Gefahren wie Leitungswasser oder Sturm. Auch Rückstau, Starkregen, beschädigte Dachflächen, alte Rohrsysteme oder die Frage, wie aufwendig eine Wiederherstellung im Bestand wäre, spielen eine Rolle.
Der entscheidende Punkt: Nicht jeder Tarif deckt jedes relevante Risiko automatisch ab. Gerade in einer Stadt wie Köln lohnt sich deshalb ein genauer Blick in die Bedingungen.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Wohngebäudeversicherung Köln – Risiken in Kölner Stadtteilen richtig einordnen.
Viele Eigentümer suchen zuerst nach einem günstigen Beitrag. Verständlich. In der Praxis zeigt sich aber oft, dass nicht der Preis das Problem ist, sondern die Lücke im Vertrag. Die Frage sollte daher eher lauten: Welche Schäden sind an meinem Standort realistisch, und welche Bausteine sind dafür unverzichtbar?
In Köln treten bestimmte Risiken je nach Stadtteil und Gebäudeart häufiger in den Vordergrund. Dazu gehören vor allem Starkregen und Rückstau in tiefer liegenden oder stark versiegelten Bereichen, Sturm- und Hagelschäden bei exponierten Dachflächen sowie Leitungswasserschäden in älteren Gebäuden mit sanierungsbedürftigen Installationen. Bei Häusern in Rheinnähe oder in Gebieten mit anspruchsvoller Entwässerung kann außerdem die Absicherung gegen erweiterte Naturgefahren besonders relevant sein.
Hinzu kommt ein Punkt, der oft unterschätzt wird: Der Schaden ist nicht nur das zerstörte Bauteil. Teuer wird es häufig durch Trocknung, Freilegung, Abbruch, Anpassung an heutige Bauanforderungen und die Organisation der Wiederherstellung. Je älter oder spezieller ein Gebäude ist, desto wichtiger ist ein sauber abgestimmter Leistungsumfang.
Altbauviertel: Charme ja, aber oft mit technischem Risiko
In Stadtteilen mit vielen älteren Wohngebäuden, etwa in Teilen von Nippes, Ehrenfeld, Lindenthal oder der Südstadt, ist die Bausubstanz häufig ein zentrales Thema. Alte Dächer, über Jahrzehnte veränderte Leitungen, teilweise modernisierte Gewerke und nicht immer vollständig dokumentierte Umbauten können das Schadenrisiko erhöhen.
Gerade Leitungswasserschäden entwickeln sich in solchen Häusern oft schleichend. Ein kleines Leck bleibt länger unbemerkt, Feuchtigkeit zieht in Decken oder Wände, und die Sanierung wird aufwendiger als zunächst gedacht. Dazu kommt, dass Reparaturen im Altbau oft teurer sind, weil Materialien, Zugänglichkeit und handwerklicher Aufwand nicht mit einem standardisierten Neubau vergleichbar sind.
Für Eigentümer solcher Objekte ist wichtig, dass der Vertrag nicht nur Standardschäden abdeckt, sondern auch bei Folgekosten ausreichend stark aufgestellt ist. Wer hier nur oberflächlich vergleicht, spart im Zweifel an der falschen Stelle.
Rheinnähe und tiefer liegende Lagen: Wasser kommt nicht nur von oben
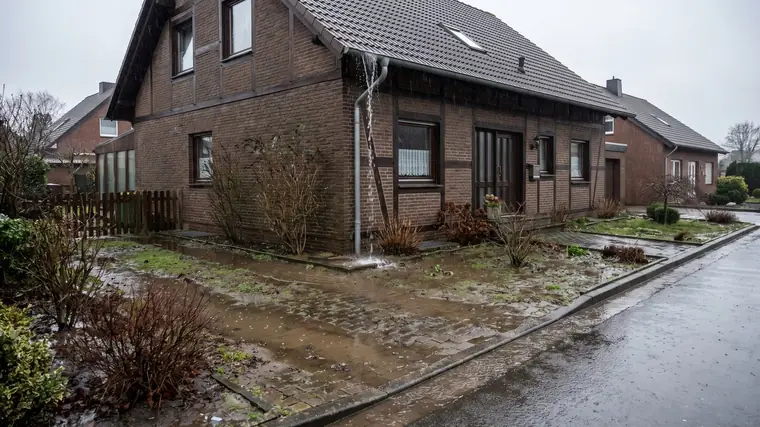
In Porz, Rodenkirchen oder anderen rheinnahen Bereichen denken viele sofort an Hochwasser. Das ist nachvollziehbar, aber in der Beratung oft nur ein Teil des Bildes. Häufiger sind Schäden durch Starkregen, Oberflächenwasser und Rückstau. Wenn Kanalisation und Entwässerung an ihre Grenzen kommen, laufen nicht selten Keller, Souterrainflächen oder tief liegende Gebäudeteile voll.
Hier zeigt sich, wie wichtig die Unterscheidung zwischen normalen Grundgefahren und erweiterten Naturgefahren ist. Ohne passenden Zusatzbaustein kann ein Schaden durch Überschwemmung oder Rückstau je nach Vertrag eben nicht mitversichert sein. Gleichzeitig gilt: Nicht jedes Haus in Rheinnähe ist automatisch besonders gefährdet, und nicht jedes weiter entfernte Objekt ist sicher. Entscheidend ist die konkrete Lage, die Geländesituation und die technische Vorsorge am Gebäude.
Dicht bebaute Quartiere: Mehr Schadenpotenzial im Bestand
In Teilen der Innenstadt oder in eng bebauten Wohnlagen steigen nicht automatisch die Naturgefahren, wohl aber die Komplexität im Schadenfall. Wenn Dächer, Anbauten, Innenhöfe, Garagen oder Nachbarbebauung eng zusammenliegen, können Schäden schneller größere Folgewirkungen haben. Ein Sturmereignis trifft dann nicht nur die eigene Dachfläche, sondern kann auch Fassaden, Zäune, Nebengebäude oder technische Anlagen betreffen.
Auch die Erreichbarkeit spielt mit hinein. Maschinen, Gerüste, Trocknungsgeräte oder Handwerkerlogistik sind im dicht bebauten Umfeld oft aufwendiger zu organisieren. Für Eigentümer von Mehrfamilienhäusern oder vermieteten Objekten kommt dazu, dass ein Gebäudeschaden schnell mehrere Wohnparteien gleichzeitig betrifft. Die passende Wohngebäudeversicherung sollte deshalb nicht nur breit decken, sondern auch zur tatsächlichen Nutzung des Hauses passen.
Randlagen und grünere Stadtteile: Sturm, Bäume, Dachflächen
In locker bebauten oder grüneren Bereichen, etwa in Teilen von Brück, Holweide oder Dellbrück, rücken andere Risiken stärker in den Fokus. Größere Grundstücke, ältere Baumbestände, freistehende Einfamilienhäuser und weitläufige Dachflächen können die Anfälligkeit für Sturm- und Hagelschäden erhöhen. Das betrifft nicht nur die Eindeckung, sondern auch Dachfenster, Solaranlagen, Carports oder Nebengebäude.
Hier lohnt es sich, genau zu prüfen, welche Gebäudebestandteile im Vertrag mitversichert sind und ob auch fest verbundene zusätzliche Anlagen sauber erfasst wurden. Bei Modernisierungen wird dieser Punkt oft übersehen. Wer später feststellt, dass eine nachgerüstete Anlage nicht passend berücksichtigt wurde, hat im Schadenfall unnötige Diskussionen.
Welche Bausteine in Köln oft besonders wichtig sind.
Für viele Häuser in Köln reicht ein Basisschutz nur dann, wenn Lage und Gebäudezustand wirklich unauffällig sind. In der Praxis sind meist einige Punkte besonders prüfenswert: Elementargefahren, Rückstau, ausreichende Absicherung von Nebengebäuden und Grundstücksbestandteilen, Schutz bei grob fahrlässigem Verhalten im vereinbarten Rahmen sowie ein Leistungsumfang, der auch Aufräum-, Abbruch- und Mehrkosten realistisch abbildet.
Gerade Elementarschäden werden häufig erst nach Starkregenereignissen zum Thema. Dann ist der Abschluss zwar noch möglich, die Entscheidung kommt aber spät. Sinnvoller ist es, das Risiko vorher nüchtern zu bewerten. Nicht aus Alarmismus, sondern weil Wetterextreme in urbanen Räumen Schäden verursachen können, die früher als Ausnahme galten.
Ebenso wichtig ist die korrekte Ermittlung der Wohnfläche und des Gebäudewerts nach dem gewählten Tarifmodell. Unterversicherung entsteht oft nicht aus Nachlässigkeit, sondern aus Umbauten, Anbauten oder einer alten Vertragsgrundlage, die nie sauber aktualisiert wurde.
Was Eigentümer vor dem Abschluss oder Tarifwechsel prüfen sollten.
Eine gute Entscheidung beginnt nicht beim Antrag, sondern beim Gebäude selbst. Wer seine Wohngebäudeversicherung überprüfen möchte, sollte zunächst den tatsächlichen Zustand des Hauses betrachten: Baujahr, Sanierungsstand von Dach, Leitungen und Heizung, Kellernutzung, Rückstausicherung, Nebengebäude, Photovoltaik, vermietete Einheiten und besondere Ausstattungen.
Danach erst wird der Tarifvergleich sinnvoll. Denn ein Vertrag ist nur dann passend, wenn die Angaben vollständig und der Schutz auf die reale Nutzung abgestimmt sind. Besonders bei älteren Policen lohnt sich ein zweiter Blick. Viele Verträge stammen aus einer Zeit, in der Elementarschäden, moderne Haustechnik oder umfangreiche Mehrkosten noch anders bewertet wurden.
Ein unabhängiger Vergleich hilft hier vor allem deshalb, weil nicht nur Beiträge gegenübergestellt werden, sondern auch Ausschlüsse, Entschädigungsgrenzen und Bedingungsdetails. Genau dort liegen die Unterschiede, die im Schadenfall relevant werden. Cologne Insurance begleitet solche Prüfungen mit dem Blick auf die konkrete Gebäudesituation in Köln und nicht nur auf eine Standardkategorie im System.
Wohngebäudeversicherung Köln: Risiken in Kölner Stadtteilen sind nie nur eine Postleitzahlfrage.
So hilfreich regionale Erfahrung ist: Kein Stadtteil lässt sich auf ein einziges Risikoprofil reduzieren. Selbst innerhalb eines Viertels unterscheiden sich Häuser in Baujahr, Modernisierung, Grundstückslage und Nutzung erheblich. Ein frisch sanierter Altbau kann versicherungstechnisch besser aufgestellt sein als ein jüngeres Gebäude mit schwacher Entwässerung oder veralteter Technik.
Deshalb ist die richtige Frage nicht, welcher Stadtteil pauschal riskant ist. Die bessere Frage lautet: Welche Schäden sind für mein Gebäude an diesem Standort plausibel, und ist mein Vertrag genau darauf vorbereitet? Wer das sauber klärt, kauft nicht einfach irgendeine Police, sondern schafft belastbaren Schutz für das, was oft den größten Vermögenswert im Privatbereich darstellt.
Ein gutes Gefühl entsteht bei der Wohngebäudeversicherung nicht durch möglichst viele Schlagworte im Tarifnamen, sondern durch einen Vertrag, der zu Haus, Lage und Alltag passt. Genau dort beginnt vernünftige Absicherung – konkret, verständlich und ohne blinde Flecken.
DREI WEGE ZUR VERSICHERUNG
Vertreter
Vergleichsportal
Makler
Auftraggeber
Das Versicherungsunternehmen
Das Portal selbst, finanziert über Abschlüsse
Sie — nach § 34d Abs. 1 GewO
Auswahl
Die Tarife des eigenen Hauses
Die Anbieter, die dort gelistet sind
Der gesamte Markt
Sortiert nach
Was das Haus im Programm hat
Meist nach Preis, selten nach Bedingungen
Bedingungen und Ihrem Bedarf
Beratungshaftung
Beim Unternehmen
In der Regel keine — Sie entscheiden allein
Beim Makler, mit Vermögensschaden-Haftpflicht
Im Schadenfall
Ansprechpartner des Versicherers
Kein persönlicher Ansprechpartner
Wir — auf Ihrer Seite des Tisches
Was es Sie kostet
Die Vergütung steckt im Beitrag
Die Vergütung steckt ebenfalls im Beitrag
Dieselbe Courtage, kein Aufpreis
Der dritte Weg ist der Makler: im Auftrag des Kunden, aus dem gesamten Markt, mit Haftung für die Empfehlung — vergütet über die Courtage, die in nahezu jedem Tarif ohnehin einkalkuliert ist.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 20. April 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Muss ich alles umstellen, was ich habe?
Nein. Erfahrungsgemäß ist ein guter Teil Ihrer Verträge völlig in Ordnung und bleibt einfach bestehen. Gewechselt wird da, wo es Ihnen etwas bringt, und auch nur mit Ihrem Ja — der alte Schutz endet nie, bevor der neue läuft.
Betreuen Sie auch das Kölner Umland und den Rhein-Erft-Kreis?
Ja. Neben Köln gehören Frechen, Hürth, Pulheim, Brühl, Wesseling, Kerpen, Bergheim, Erftstadt, Leverkusen, Bergisch Gladbach und Rösrath zu unserem Gebiet. Weil die Beratung online läuft, spielt die Entfernung ohnehin keine Rolle.
Beraten Sie auch persönlich in Köln?
Ja — persönlich heißt bei uns online: per Video oder Telefon, mit einem festen Ansprechpartner, der Köln kennt. Sie müssen sich keinen Termin in der Innenstadt freischaufeln und kein Ladenlokal im Veedel mitbezahlen — Sie brauchen nur ein Gerät mit Internet, den Rest richten wir ein.